A história dos mercados de ações mundiais está repleta de episódios que transformaram o outono em sinônimo de risco: 1929, 1987, 1997, 2001 e 2008 são alguns exemplos de anos que registraram alguns dos pregões e períodos mais violentos nesses mercados.
Setembro é, estatisticamente, o pior mês para as ações norte-americanas, enquanto outubro concentra várias das maiores quedas da história. Isso é relevante porque, em 2026, o calendário volta a encontrar um mercado altamente valorizado, concentrado em tecnologia e diante de novas pressões sobre juros, inflação e geopolítica. Embora nada esteja escrito e ninguém possa prever o futuro, é sempre importante lembrar as lições da história.
É fato: Wall Street está prestes a entrar em um dos períodos do ano que mais desperta respeito entre os investidores. Tudo ou nada pode acontecer.
Não porque setembro ou outubro tenham, por si só, o poder de provocar uma crise. A história financeira não funciona com calendários. Mas existe uma coincidência difícil de ignorar: alguns dos maiores episódios de destruição de riqueza no mercado de ações da era moderna ocorreram justamente durante esses dois meses.
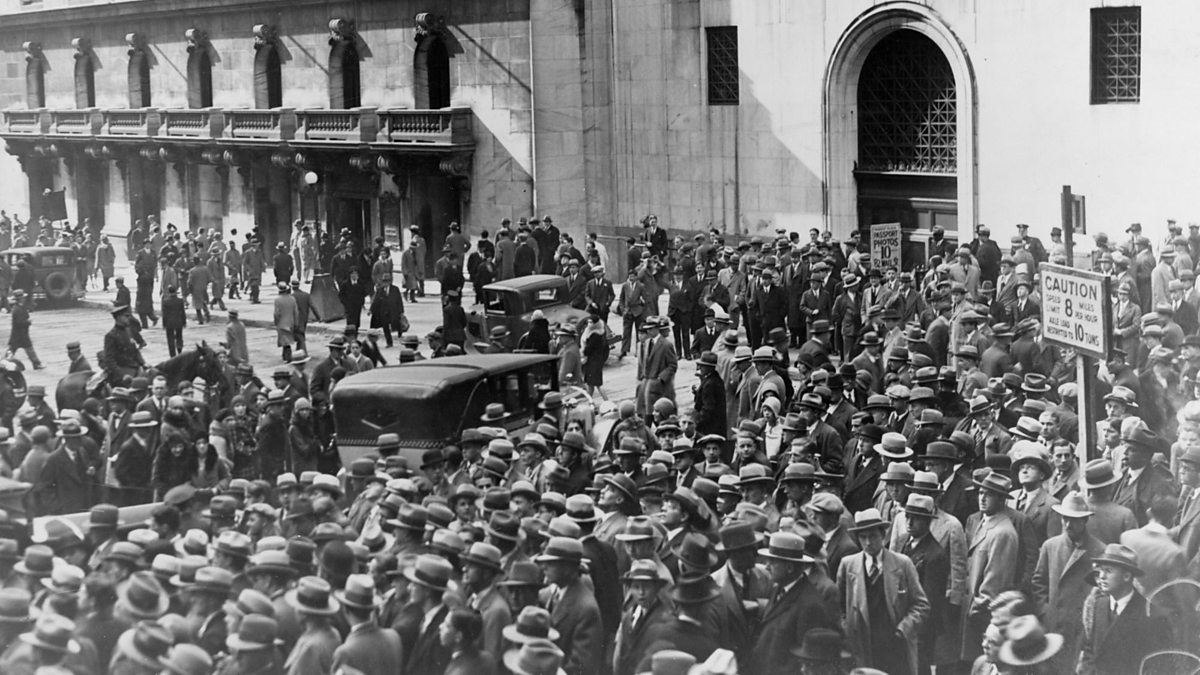
O precedente mais famoso é outubro de 1929. Mas depois vieram outubro de 1987, outubro de 1997, setembro de 2001 e o dramático período de setembro-outubro de 2008. São episódios diferentes, provocados por problemas distintos, mas todos deixaram a mesma lição para os gestores de ativos: quando um mercado chega a uma zona de elevada confiança, alavancagem, concentração ou valorização, qualquer catalisador pode transformar uma correção em uma crise.
Setembro não é superstição, é o pior mês do calendário; outubro, o mês dos sustos
Os dados respaldam parcialmente a má reputação do mês. O S&P 500 registrou historicamente, em setembro, um retorno médio negativo próximo de 1%, sendo o mês com o pior desempenho médio do ano. Dados da S&P Dow Jones Indices mostram que, desde 1928, setembro registra um retorno médio de aproximadamente -1,03% e termina com ganhos em apenas cerca de 44,7% das ocasiões.
Dados mais recentes apontam na mesma direção. Para o longo período analisado pela Dow Jones Market Data, tanto o S&P 500 quanto o Dow Jones Industrial Average perdem, em média, cerca de 1,1% em setembro, enquanto o Nasdaq Composite registra uma queda média próxima de 0,8%.
A estatística não significa que setembro será negativo todos os anos. De fato, o mercado pode subir com força durante o mês. O que significa é que, estatisticamente, a distribuição dos resultados é menos favorável do que em outros meses. E aqui aparece a primeira diferença importante entre setembro e outubro.
Outubro tem uma reputação pior, mas setembro costuma ser pior em termos de retorno médio. Outubro é, sobretudo, o mês dos grandes sustos. A Cboe apontou que outubro apresentou historicamente os maiores níveis de volatilidade mensal do S&P 500, embora boa parte dessa característica seja influenciada por episódios extraordinários como 1987 e 2008.
Em outras palavras: setembro tende a penalizar mais o retorno; outubro tem uma associação histórica maior com movimentos extremos.
1929: o outono que mudou para sempre a história financeira
O primeiro grande capítulo começou antes mesmo de outubro. Durante os anos 1920, a especulação levou o Dow Jones Industrial Average de 63 pontos em agosto de 1921 para 381 em setembro de 1929, um aumento de aproximadamente seis vezes em oito anos. O mercado chegou a níveis que pareciam justificar a ideia de que havia entrado em uma nova era de prosperidade permanente.
Mas a realidade foi muito diferente; após a máxima de setembro, começaram os sinais de deterioração. Em 28 de outubro de 1929, a chamada Black Monday, o Dow perdeu quase 13%. Um dia depois, na Black Tuesday, voltou a despencar quase 12%. Em meados de novembro, o Dow havia perdido praticamente metade de seu valor em relação à máxima.
Mas o verdadeiro impacto foi muito maior do que a queda do mercado de ações; a queda deteriorou os balanços de bancos e empresas, provocou contração do crédito e acabou fazendo parte do processo que resultou na histórica Grande Depressão, a pior contração econômica dos Estados Unidos no século XX, que se prolongou de 1929 a 1941.
Uma precisão histórica é importante: 1929 não provocou, por si só, a Grande Depressão. O crash foi o gatilho financeiro de um processo muito mais amplo, no qual estiveram envolvidos a contração monetária, problemas bancários, deflação, queda do comércio internacional e outros fatores.
1987: quando o Dow perdeu 22,6% em um único dia
Quase seis décadas depois, outubro voltou a se tornar sinônimo de pânico. Foi em 19 de outubro de 1987, Black Monday, quando o Dow Jones despencou 508,32 pontos, equivalentes a 22,61%, a maior queda percentual de sua história em uma única sessão.
O dado continua impressionante: a queda superou amplamente o recorde de 12,8% registrado em 28 de outubro de 1929. A destruição de riqueza foi devastadora: mais de US$ 500 bilhões em capitalização de mercado desapareceram da Bolsa de Nova York naquele pregão, enquanto 604,33 milhões de ações foram negociadas, aproximadamente três vezes a média diária da época.
Mas 1987 deixou outra lição fundamental: um mercado pode sofrer uma queda extraordinária sem necessariamente desencadear uma depressão econômica. O Federal Reserve reagiu fornecendo liquidez ao sistema financeiro, e os mercados começaram posteriormente a se estabilizar.
Também nasceu uma das ferramentas que hoje fazem parte da infraestrutura dos mercados: os circuit breakers, mecanismos projetados para interromper temporariamente as negociações quando as quedas atingem determinados limites.
1997: a crise asiática chega a Wall Street
Dez anos depois, outubro voltou a demonstrar que uma crise pode viajar rapidamente de uma região para outra graças a uma nova era, a era da globalização. Em 27 de outubro de 1997, em plena crise financeira asiática, o Dow perdeu 554,26 pontos, equivalentes a 7,2%, depois que a queda das bolsas asiáticas aumentou o temor em relação ao crescimento mundial e aos lucros das empresas norte-americanas.
O episódio foi particularmente relevante para a evolução da infraestrutura financeira; pela primeira vez desde sua criação, os circuit breakers foram acionados em Wall Street. O mercado teve que interromper temporariamente as negociações e, posteriormente, fechar antes do horário habitual. O pregão demonstrou que a globalização financeira havia alterado uma característica fundamental do mercado: um choque localizado poderia ser transmitido, em questão de horas, para outros continentes.
2001: setembro e o retorno do medo
O episódio histórico seguinte ocorreu justamente em setembro; após os atentados de 11 daquele mês, os mercados norte-americanos permaneceram fechados durante quatro sessões. Quando Wall Street reabriu em 17 de setembro de 2001, o Dow Jones perdeu aproximadamente 7%, enquanto o S&P 500 caiu cerca de 5% e o Nasdaq, aproximadamente 6,8%. O Dow chegou a perder cerca de 679 pontos durante o pregão, então sua maior queda em pontos em uma única sessão.
Não foi simplesmente uma reação emocional. O mercado já vinha enfraquecido pelo estouro da bolha tecnológica e pela deterioração da economia norte-americana; setembro simplesmente concentrou o choque.
2008: quando setembro deixou de ser um mês e se tornou uma crise
O episódio talvez mais relevante para os investidores atuais seja o de 2008; em 15 de setembro de 2008, o Lehman Brothers entrou com pedido de proteção contra falência. O Federal Reserve descreveu aquele momento como um ponto de inflexão que provocou uma retirada em massa dos investidores de ativos de risco e uma perda de liquidez nos mercados de financiamento de curto prazo.
Mas a crise não terminou com o Lehman; Fannie Mae e Freddie Mac haviam sido colocadas sob tutela governamental, a AIG enfrentava uma crise de liquidez e o mercado de fundos do mercado monetário começou a registrar fortes retiradas depois que um fundo rompeu a barreira de um dólar por cota.
Durante setembro e outubro, a onda de vendas se espalhou por praticamente todo o sistema financeiro; outubro de 2008 terminou com uma queda mensal do S&P 500 próxima de 16,9%, ficando entre os piores meses da história do índice. O mercado já não estava reagindo simplesmente a uma má notícia corporativa; estava precificando a possibilidade de uma crise sistêmica de crédito.
Essa talvez seja a principal diferença entre um crash do mercado de ações e uma crise financeira: o primeiro destrói valor de mercado; a segunda pode paralisar simultaneamente o crédito, o sistema bancário e a economia real.
O padrão existe, mas não é uma profecia
Para os gestores de portfólios, provavelmente a conclusão mais importante também seja a menos espetacular: setembro e outubro não têm uma maldição financeira.
De fato, outubro costuma terminar com retornos positivos mais vezes do que sua reputação sugere. Entre 1950 e 2024, o S&P 500 terminou outubro com ganhos aproximadamente 59% das vezes, com um retorno médio próximo de 0,85%. O problema é a magnitude dos episódios extremos.
Outubro inclui três dos piores meses da história do S&P 500: outubro de 1987 (-21,8%), outubro de 1929 (-19,9%) e outubro de 2008 (-16,9%). Ou seja, outubro não necessariamente cai mais do que outros meses; simplesmente tem uma capacidade extraordinária de aparecer nos livros de história quando as coisas dão errado.
Por isso, utilizar o calendário como um sinal automático de venda seria um erro. Mas utilizá-lo como um lembrete para revisar riscos pode ser uma decisão racional, porque agora chegamos ao outono com suas próprias vulnerabilidades, e é nesse momento que a comparação histórica ganha relevância.
Wall Street encerra agosto com ganhos: o Dow avançava cerca de 2,1% no mês, o S&P 500, 3%, e o Nasdaq, 4,1%, segundo os dados mais recentes. Mas, por trás dessa força, existe um mercado particularmente sensível às expectativas sobre inteligência artificial, taxas de juros e crescimento; ao mesmo tempo, o cenário macroeconômico acaba de se tornar mais complexo.
Por outro lado, mas não menos relevante, as tensões militares entre Estados Unidos e Irã elevaram o preço do petróleo para acima de US$ 90 por barril em alguns momentos, enquanto os rendimentos dos títulos globais aumentaram e o mercado começou a precificar uma maior probabilidade de um aumento das taxas pelo Federal Reserve em setembro.
A reunião do FOMC está programada para os dias 15 e 16 de setembro, de modo que o mercado entrará no mês com um de seus principais catalisadores exatamente dentro do período historicamente mais fraco para as ações. A combinação é especialmente relevante para as gestoras de ativos.
Um mercado concentrado em poucas empresas de tecnologia pode parecer sólido enquanto os investidores continuarem pagando múltiplos elevados pelo crescimento futuro. Mas, se as expectativas sobre juros, inflação, crescimento ou rentabilidade dos investimentos em inteligência artificial mudarem simultaneamente, a mesma concentração que impulsiona o mercado durante as fases de alta pode amplificar as perdas durante uma fase de correção.
A isso se soma o crescimento de estratégias alavancadas e produtos derivativos. Em 2026, por exemplo, o número de ETFs de uma única ação com posições alavancadas ou inversas se multiplicou de maneira extraordinária, aumentando a velocidade com que determinados movimentos podem ser transmitidos entre ações e produtos derivativos.
A verdadeira lição para fundos e wealth management
Para gestores de fundos, family offices e gestores de patrimônio, a lição de setembro e outubro não é sair do mercado, mas perguntar o que aconteceria com um portfólio se o cenário mudasse rapidamente.
As lições da história servem justamente para isso: 1929 ensinou o perigo da alavancagem e das bolhas especulativas; 1987 mostrou que os mecanismos automáticos de negociação podem amplificar movimentos extremos e que a liquidez de um mercado pode desaparecer muito mais rapidamente do que o previsto; 1997 confirmou que os choques financeiros se transmitem globalmente; 2001 mostrou como um choque geopolítico pode atingir um mercado que já vinha enfraquecido; e 2008 deixou talvez a lição mais importante para os investidores institucionais: o verdadeiro risco não está apenas na queda das ações, mas no desaparecimento simultâneo da liquidez em vários mercados.
Por isso, com setembro de 2026 já iniciado, a história não está dizendo que Wall Street necessariamente cairá, mas diz algo mais útil para um investidor profissional: quando as avaliações estão elevadas, as posições estão concentradas e o custo do dinheiro volta a ser uma variável de mercado, convém entrar no outono perguntando não quanto mais um portfólio pode subir, mas quanto pode perder se a história decidir se repetir.
Porque setembro não provoca os crashes, mas a história demonstra que, quando um mercado chega vulnerável ao outono, setembro e outubro foram capazes de transformar uma fissura em uma fratura.