

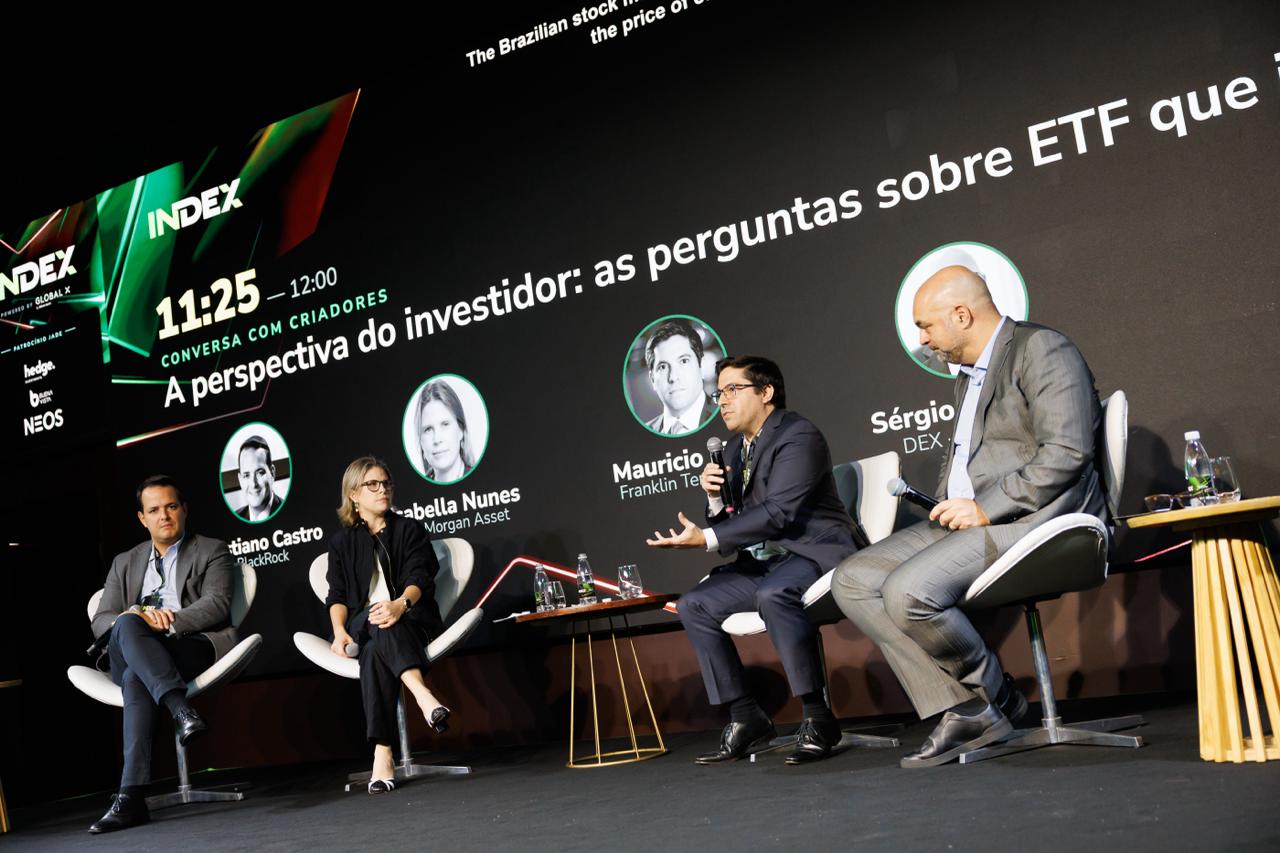
A expansão do modelo fee-based pode acelerar o mercado brasileiro de ETFs ao aproximar a assessoria de investimentos das carteiras modelo. Para Cristiano Castro, da BlackRock, a combinação entre remuneração pelo serviço, tecnologia e alocações escaláveis permite ao assessor dedicar mais tempo às necessidades do cliente e cria uma nova frente de demanda pelos fundos negociados em bolsa.
O tema foi discutido no painel “A perspectiva do investidor: as perguntas sobre ETF que importam”, durante o INDEX, realizado pela DEX em São Paulo, em 12 de novembro. Além de Castro, participaram Isabella Nunes, da J.P. Morgan Asset Management, e Maurício Lima, da Franklin Templeton, com moderação de Sérgio Machado, da DEX.
“Olhando a história americana e tentando trazê-la para o Brasil, me parece que o caminho do fee-based vai ajudar a acelerar o mercado de ETFs. O model portfolio ajuda muito a dar escala e profundidade ao mercado local”, afirma Castro.
As carteiras modelo funcionam como referências de alocação para diferentes perfis e objetivos, que podem ser implementadas com ETFs e ajustadas às necessidades de cada cliente. Na avaliação do executivo, essa estrutura reduz o tempo dedicado à construção individual de cada portfólio e abre espaço para aprofundar o relacionamento com as famílias.
“Quando você faz essa migração do commission-based para o fee-based, a ideia é deixar de ser gestor de produtos e se tornar gestor de relacionamento”, diz. O diferencial da assessoria, acrescenta, passa por ganhar tempo para cuidar do relacionamento e da “hiperpersonalização”, incluindo planejamento financeiro, sucessório e questões tributárias.
Essa escala depende, porém, de infraestrutura para executar as alocações e realizar os ajustes. “Não adianta criar um modelo e achar que o assessor vai fazer o rebalanceamento na mão. Isso é muito complexo”, afirma.
Para o Brasil, Castro aponta a necessidade de desenvolver premissas para a construção das carteiras, as chamadas capital market assumptions, e ferramentas que contemplem tributação e compensação de impostos. Também vê espaço para ampliar a oferta de instrumentos, particularmente de renda fixa de crédito, uma exposição importante para o investidor local.
O executivo considera que o Brasil pode aproveitar produtos, tecnologia e infraestrutura desenvolvidos durante a maturação do mercado americano. Com isso, a transição pode ocorrer em um ritmo diferente: “Acho que o fee-based vai vir mais rápido”.
J.P. Morgan Asset Management: “40% do fluxo tem ido para ETFs ativos”
Segundo Isabella Nunes, da J.P. Morgan Asset Management, os ETFs ativos têm recebido cerca de 40% do fluxo global de recursos destinados a ETFs. Esses produtos representam aproximadamente 10% a 11% do mercado mundial de ETFs, de acordo com a executiva, que relaciona o avanço à combinação do veículo negociado em bolsa com a flexibilidade da gestão ativa.
“A grande transformação que temos visto na indústria é juntar o ETF, um veículo eficiente, negociado em bolsa, com transparência e custo mais acessível, com a gestão ativa”, afirma.
Na renda variável, ela associa parte dessa demanda à concentração dos índices americanos. A discussão com os investidores, explica, envolve decidir quanto da exposição aos Estados Unidos deve ficar nos grandes índices e quanto pode ser alocado em estratégias com uma distribuição diferente entre empresas.
“Será que quero ter exposição à renda variável nos Estados Unidos e simplesmente comprar um S&P, ou quero ter uma estratégia um pouco mais diversificada?”, questiona.
Na renda fixa, a justificativa para a gestão ativa envolve a variedade de títulos disponíveis e a necessidade de ajustar a carteira às mudanças de cenário. A seleção vai além da direção dos juros e inclui prazo, qualidade dos emissores e demanda pelas diferentes exposições.
“Com a flexibilidade da gestão ativa, você consegue trabalhar mudanças de expectativa de juros, duration e qualidade das empresas”, diz. Segundo Isabella, os ETFs de renda fixa mais que dobraram de tamanho no mundo nos últimos cinco anos, e há espaço para a continuidade desse movimento.
No Brasil, a executiva vê a expansão dos ETFs locais de renda fixa como uma oportunidade para discutir a composição das carteiras. Como exemplo de complemento à exposição aos juros domésticos, citou a oferta de uma estratégia ativa de high yield americano, voltada a uma carteira diversificada de títulos de crédito.
O desenvolvimento desse mercado, em sua avaliação, exige trabalhar simultaneamente o conhecimento sobre o veículo e a construção da alocação global. A evolução das formas de acesso, por meio de contas no exterior e BDRs negociados na bolsa brasileira, ampliou as alternativas disponíveis.
“Nos últimos dez anos, o que evoluiu foram as formas de acesso”, afirma. “Temos a oportunidade de desenvolver esse mercado juntos nessas duas frentes: tanto o veículo quanto o asset allocation.”
Franklin Templeton: “Uma coisa é o veículo, outra é a estratégia”
Para Maurício Lima, da Franklin Templeton, a ampliação da oferta precisa ser acompanhada de uma análise das exposições que efetivamente entram no portfólio. Ter vários ETFs, ou comprar produtos de diferentes categorias, pode acrescentar pouco à diversificação se os riscos subjacentes continuarem semelhantes.
“Diversificar não é trazer mais risco para o investidor. É trazer riscos diferentes, para que as correlações atuem dentro do portfólio”, afirma.
O executivo observa que muitos brasileiros começaram a investir no exterior pelos Estados Unidos. Depois dessa primeira alocação, a construção da carteira exige avaliar o que uma nova estratégia acrescenta. Comprar outros ETFs com exposição semelhante ao mercado americano pode produzir uma diferença apenas marginal.
O mesmo cuidado se aplica aos emergentes. Lima questiona se um produto com participação relevante da China necessariamente reduz os riscos de uma carteira brasileira já exposta às commodities.
“Se você já tem bolsa brasileira no portfólio local, de que adianta diversificar com mais risco de China, se já tem essa exposição?”, questiona. Sua preocupação é que a relação entre a atividade chinesa e os preços de matérias-primas faça o investidor acumular fatores de risco que já carrega.
A análise também deve considerar a origem da renda do cliente. Um empresário do agronegócio, por exemplo, pode estar exposto às commodities tanto pela atividade profissional quanto pelos investimentos. Nesse caso, a personalização envolve olhar o conjunto do patrimônio e da geração de renda.
Lima citou as estratégias de Índia e Taiwan oferecidas pela Franklin Templeton como exemplos de exposições distintas dentro dos emergentes. Taiwan permite acessar a infraestrutura de tecnologia; a Índia está associada a uma tese de crescimento econômico e demográfico e de desenvolvimento do mercado local.
“Quando você olha para mercados emergentes, é muito difícil falar que é uma coisa só”, afirma. “É fundamental olhar para o portfólio do cliente, como está construído, quais riscos tem e trazer riscos diferentes.”
O aprendizado também aparece entre investidores institucionais. Segundo Lima, os fundos de pensão começaram a ampliar sua experiência com investimentos internacionais, ainda que os juros domésticos elevados continuem influenciando o tamanho dessas alocações. A exposição ao exterior e ao câmbio ajudou esses investidores a compreender o valor da diversificação em momentos de estresse local.
“Os fundos de pensão aprenderam o que é diversificação de verdade”, diz. Para ele, esse aprendizado se estende às pessoas físicas e cria condições para uma mudança na construção das carteiras: “Finalmente vamos começar a ter a possibilidade de montar portfólios que diversifiquem o risco Brasil”.