

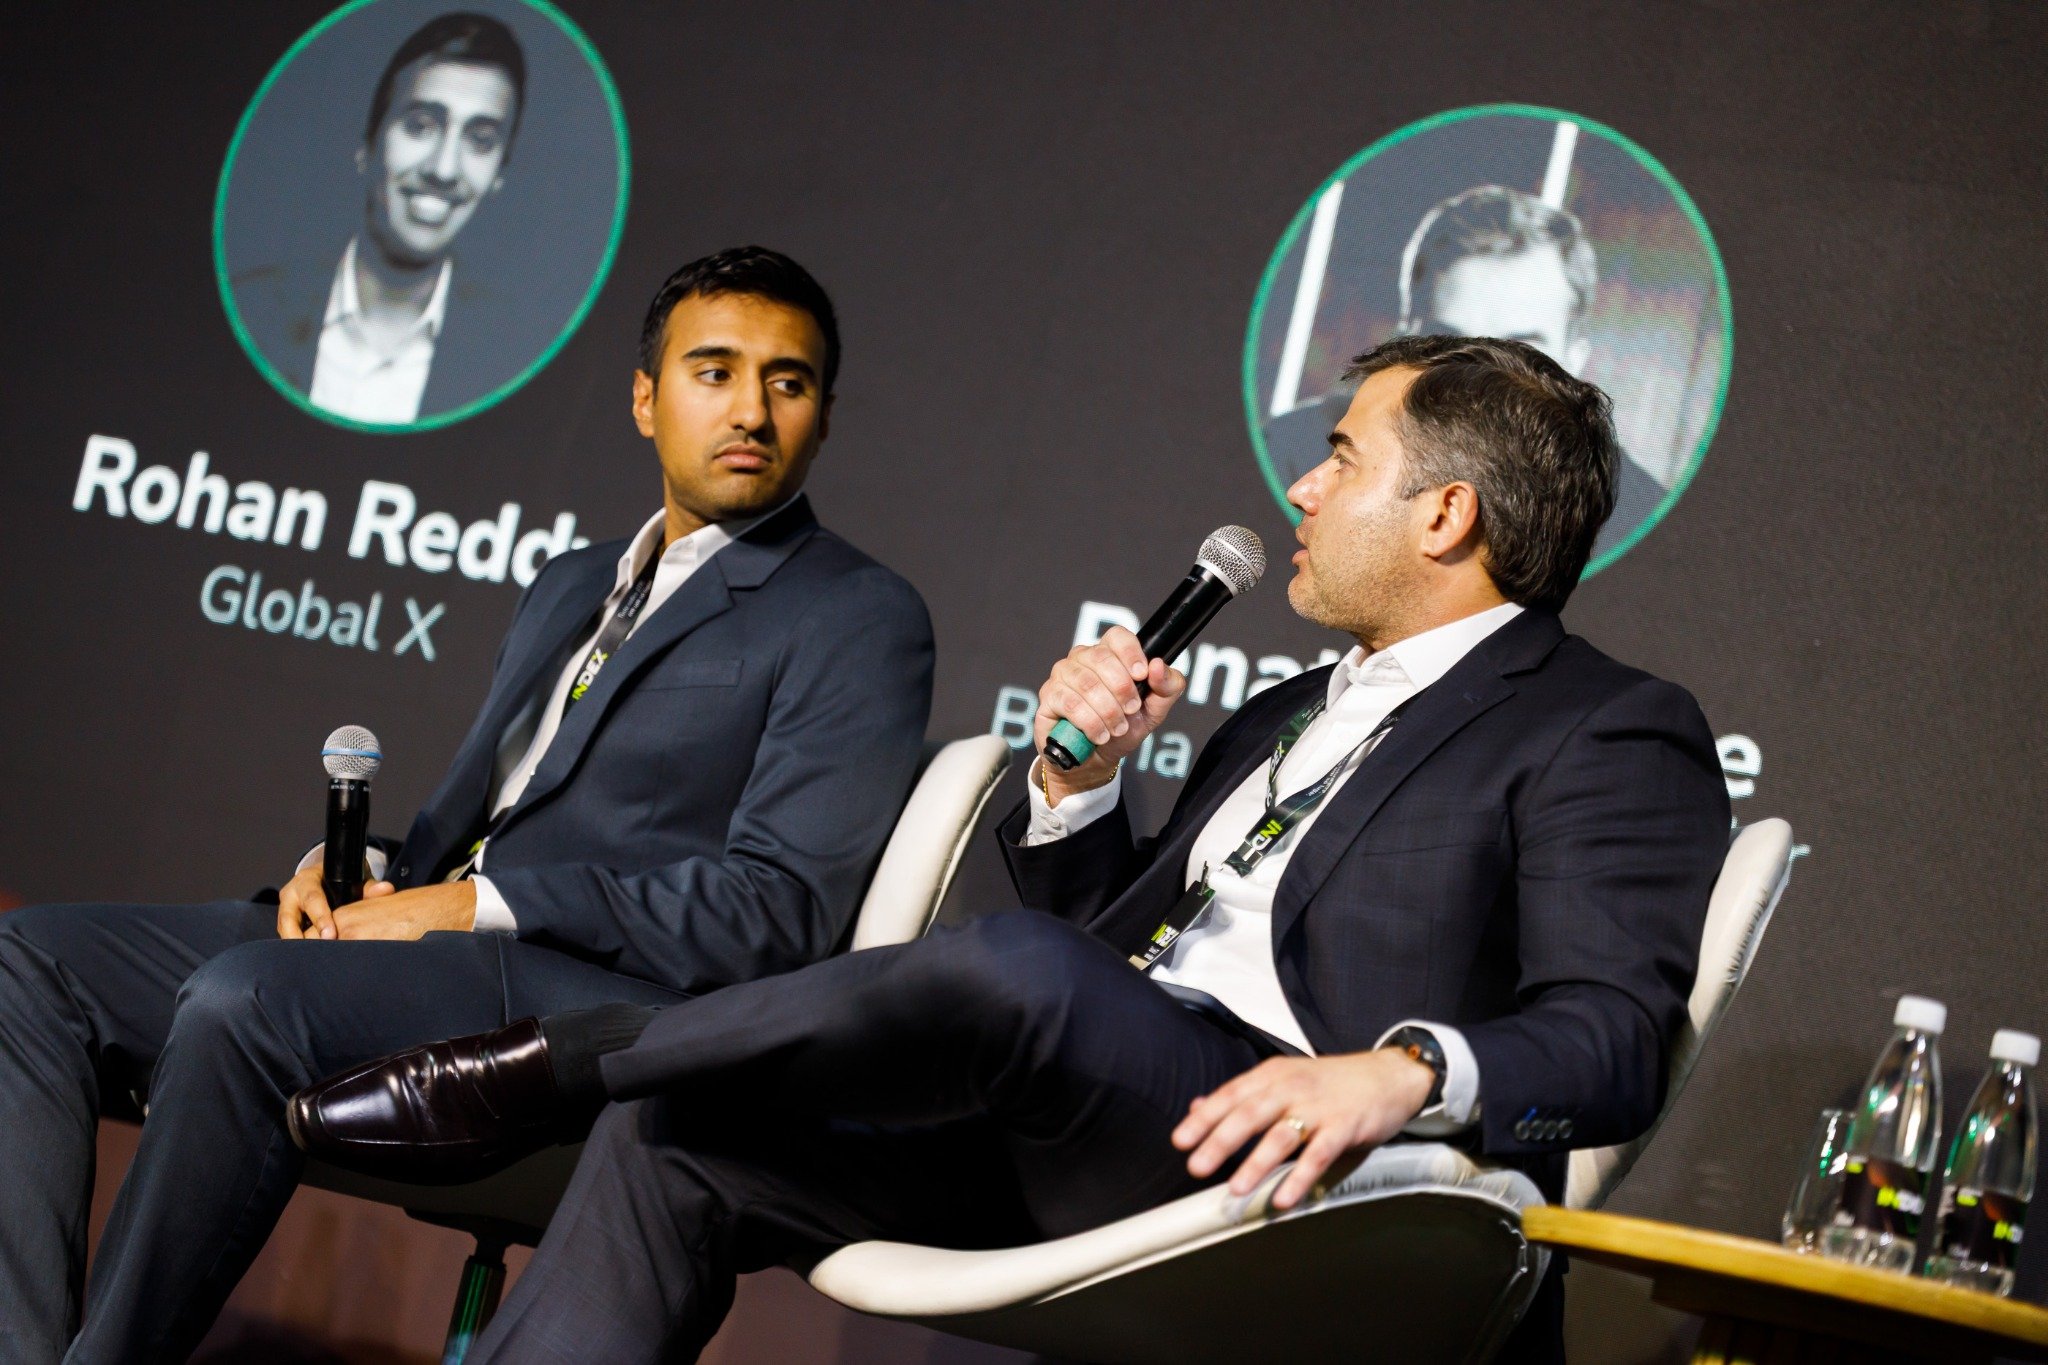
Uma estratégia de ETF que ganha tração em um a três anos nos Estados Unidos pode exigir de três a cinco anos no Brasil. É com esse horizonte que a Global X avalia a expansão de sua oferta no país, segundo Rohan Reddy, que vê a base de investidores crescer mesmo com aplicações de menor valor.
“Nos Estados Unidos, uma ideia pode ganhar tração em um, dois ou três anos. Aqui, é preciso acreditar que isso acontecerá em três, quatro ou cinco anos. É assim que enxergamos o negócio”, afirmou o representante da gestora.
A comparação surgiu no painel “Melhores ideias dos EUA: o que pode funcionar no Brasil?”, durante o INDEX, realizado pela DEX em São Paulo, em 12 de novembro. A conversa foi moderada por Renato Nobile, da Buena Vista Capital, e também reuniu Mike Akins, da ETF Action, e Steve Sachs, ex-Goldman Sachs.
Ao perguntar como conciliar boas ideias de produtos com um ritmo de adoção ainda desigual, Nobile levou os convidados a discutir o trabalho necessário entre o lançamento de uma estratégia e sua incorporação às carteiras. Para Reddy, essa construção exige convicção de longo prazo, pesquisa e uma oferta capaz de atender a diferentes usos dos ETFs.
A Global X, disse, acompanha esse movimento nos dados de seus BDRs e de sua base de investidores. A expansão do número de participantes é um sinal relevante, mesmo quando o valor de cada aplicação ainda é menor.
“O número de cotistas que temos está crescendo exponencialmente. Os tíquetes podem ser menores, mas as pessoas continuam usando e aprendendo mais sobre ETFs”, afirmou.
Reddy também identifica, nas conversas com assessores brasileiros, demanda por instrumentos que permitam aproveitar condições específicas de mercado. Isso exige oferecer estratégias com características distintas e reconhecer que os recursos podem entrar e sair conforme o uso de cada produto.
“Para nós, o ponto é oferecer o produto”, disse. “A comunidade está aprendendo a negociar ETFs. Agora, trata-se de desenvolver esse mercado com um horizonte mais longo.”
Global X: universo de ativos, horizonte da tese e demanda
A decisão de transformar uma ideia em ETF temático passa, segundo Reddy, por três filtros. O primeiro é a existência de um universo de investimentos listados suficiente para construir uma carteira sem concentração excessiva. O segundo é a duração da tese. O terceiro é a demanda dos investidores.
“Existe um universo de investimentos que possa ser colocado em um ETF de maneira relativamente pouco concentrada? Esse é um dos primeiros passos”, explicou. A avaliação seguinte, acrescentou, é saber se o tema tem consistência ou se corresponde a um fenômeno de curta duração.
Depois desses filtros, a equipe de pesquisa aprofunda a análise para estabelecer a convicção da gestora e o papel da estratégia na carteira. Um mesmo produto pode servir como diversificador, complemento ou, em determinados casos, substituto de uma exposição existente.
“Nossa equipe de pesquisa é uma parte central da forma como olhamos os investimentos e da convicção que temos nos produtos que levamos ao mercado”, afirmou.
Essa análise também orienta o trabalho com assessores e plataformas de distribuição. Para Reddy, a expansão da oferta no Brasil envolve trazer a experiência da Global X em estratégias temáticas, de geração de renda e com opções, relacionando os produtos às necessidades de alocação dos investidores locais.
ETF Action: “Se você quer que alguém compre seu produto, precisa dar suporte”
Para Mike Akins, da ETF Action, o período entre o lançamento e a adoção precisa ser acompanhado por um compromisso permanente do emissor com informação e pesquisa. A adequação de uma estratégia à demanda depende da interação com assessores e da compreensão do mercado em que ela será distribuída.
O desenvolvimento de um produto leva tempo, observou, e as condições de mercado podem mudar durante esse processo. O sucesso comercial, portanto, não pode ser explicado apenas pela qualidade da ideia inicial.
“O fator mais importante para o sucesso de um produto é educação e pesquisa”, afirmou. “Se sou um emissor e vou construir um produto fatorial, temático ou de renda sintética, é minha obrigação educar e dar suporte.”
Esse acompanhamento, disse, deve continuar nos diferentes momentos de desempenho da estratégia. O investidor precisa receber análises e informações tanto quando o produto sobe quanto quando cai.
“Se você quer que alguém compre seu produto, precisa dar suporte a ele”, afirmou Akins. “Lançar o produto não garante que os investidores venham.”
Na seleção das estratégias, a transparência das carteiras oferece uma ferramenta para avaliar o que cada ETF efetivamente entrega. A análise dos dados permite verificar se a exposição corresponde à narrativa comercial, se acrescenta algo ao portfólio e como se diferencia de produtos semelhantes.
“Ao reunir esses dados, você consegue verificar se a história que está sendo contada corresponde ao que está dentro do produto”, explicou. Essa leitura, acrescentou, permite identificar sobreposição entre estratégias e entender o efeito de estruturas como as que utilizam opções para gerar renda.
Steve Sachs: “É um jogo de distribuição”
Steve Sachs relacionou o crescimento da indústria à necessidade de ampliar a participação de assessores e alocadores no desenvolvimento da oferta. O Brasil, em sua avaliação, pode aprender com uma limitação da experiência americana: o predomínio dos emissores na definição dos produtos que chegavam ao mercado.
“Nos primeiros 20 anos da indústria de ETFs nos Estados Unidos, os emissores conduziram praticamente tudo o que foi lançado. Houve muito pouco retorno do restante do ecossistema sobre o que era necessário ou desejado”, afirmou.
O trabalho do emissor, disse, inclui preparar produtos para necessidades que podem aparecer em cenários ainda incertos. Essa antecipação precisa ser acompanhada por interação com os profissionais que utilizam as estratégias nas carteiras.
“Educação, educação, educação: é isso que impulsiona a adoção”, afirmou. Mas a oferta, por si só, não assegura demanda: “Acabou a fase em que os ETFs eram simplesmente comprados. É um jogo de distribuição”.
Sachs também apontou uma mudança geracional que, segundo ele, foi subestimada nos Estados Unidos. Além da transferência de patrimônio, há uma transformação entre os usuários dos produtos e na forma como se relacionam com os assessores, com maior participação da tecnologia.
A inovação, ponderou, envolve experimentar e admitir a possibilidade de erro. “Já fui veementemente contrário a fundos que hoje têm bilhões de dólares. Também achei que outras ideias eram excelentes, e esses fundos já desapareceram”, disse. “É preciso equilibrar essas coisas.”
Liquidez e custos delimitam o uso de cada estratégia
Nobile também colocou em discussão se qualquer estratégia poderia ser acomodada em um ETF. As respostas distinguiram a facilidade de acesso proporcionada pelo veículo das condições necessárias para que a estrutura funcione.
Para Sachs, a liquidez e a possibilidade de negociação dos ativos são critérios centrais. Reddy apontou dificuldades na utilização de private equity e crédito privado, mencionando problemas operacionais e de atuação dos formadores de mercado.
A gestora também avalia, segundo Reddy, o benefício efetivo de produtos muito concentrados ou alavancados. A facilidade de acesso precisa ser confrontada com a volatilidade e com a adequação da estratégia ao investidor.
“A pergunta é: o ETF está fazendo algo melhor para o investidor do que ele tinha antes? Em alguns casos, sim. Em outros, a resposta pode ser não”, afirmou.
Akins acrescentou que estruturas com derivativos podem facilitar o acesso a mercados estrangeiros, mas exigem atenção a custos que não se resumem à taxa de administração. Também diferenciou o uso de determinados instrumentos em operações táticas de sua utilização numa alocação de longo prazo.
“É um veículo para uma operação, usado de maneira muito diferente de uma alocação”, afirmou. A distinção reforça uma exigência comum às avaliações dos convidados: compreender a exposição, a estrutura e a função do produto antes de incorporá-lo à carteira.