

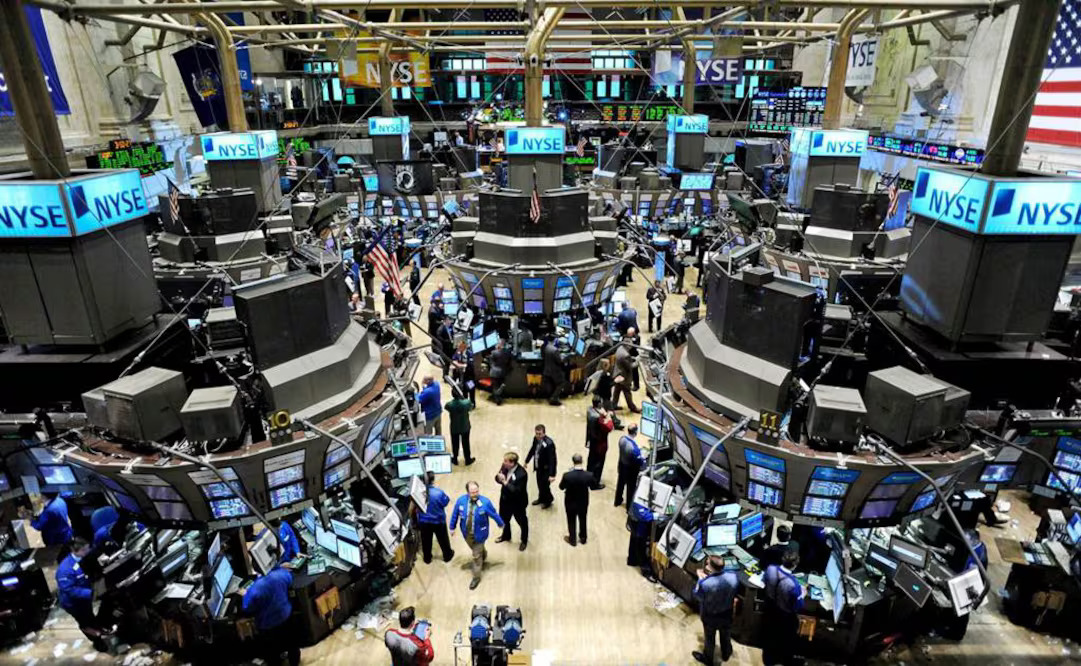
Segundo dados do Departamento do Tesouro, os investidores internacionais destinaram mais de US$ 1 trilhão líquido à renda variável americana nos 12 meses até agosto de 2026. Embora a dívida corporativa também ganhe espaço, as vendas de instrumentos de curto prazo e a mudança nas compras de títulos do Tesouro levantam novas questões sobre a alocação global de ativos.
O valor não apenas dimensiona o apetite dos investidores internacionais por Wall Street, mas também coloca uma pergunta fundamental para os gestores de ativos: do que estão abrindo mão, se é que estão abrindo mão de algo, para aumentar sua exposição à renda variável da maior economia do mundo?
Os dados do Departamento do Tesouro americano mostram que, nos 12 meses até maio de 2026, os investidores estrangeiros acumularam compras líquidas de ações de US$ 909 bilhões. No mesmo período, suas aquisições líquidas de títulos corporativos americanos alcançaram US$ 449 bilhões, enquanto as de títulos e notas do Tesouro de longo prazo somaram US$ 290 bilhões.
A atualização das estatísticas permite observar que a tendência continuou nos meses seguintes. Nos 12 meses até agosto, as compras líquidas de ações americanas alcançaram aproximadamente US$ 1,01 trilhão, somando US$ 844,2 bilhões de investidores privados estrangeiros e US$ 165,4 bilhões de instituições oficiais.
A dívida corporativa também manteve uma trajetória favorável, com compras líquidas de US$ 464,1 bilhões. Em contrapartida, as aquisições líquidas de títulos e notas do Tesouro de longo prazo ficaram em US$ 306,4 bilhões.
Os números vêm das estatísticas de movimentos internacionais de capital, conhecidas como TIC (Treasury International Capital), publicadas pelo Departamento do Tesouro em 16 de outubro de 2026.
A mensagem é clara: a renda variável americana concentra uma parcela extraordinária dos fluxos internacionais. Mas a interpretação exige nuances. Os investidores estrangeiros não deixaram de comprar títulos de dívida; os dados mostram uma diferença considerável entre os montantes destinados a cada classe de ativo.
A questão para a indústria de investimentos é determinar se essa distribuição reflete uma transformação estrutural das carteiras globais, uma resposta às expectativas de crescimento das empresas americanas ou uma combinação dos dois fatores.
A renda variável se impõe mas a dívida corporativa mantém seu apelo
A magnitude dos fluxos para ações contrasta com a demanda por outros instrumentos americanos. Nos 12 meses até agosto, as compras líquidas de renda variável por investidores privados estrangeiros alcançaram US$ 844,2 bilhões, ante US$ 403,2 bilhões em títulos corporativos e US$ 296,5 bilhões em títulos e notas do Tesouro de longo prazo.
As instituições oficiais estrangeiras, categoria que inclui entidades do setor público, acrescentaram outros US$ 165,4 bilhões em ações. Também realizaram compras líquidas de dívida corporativa de US$ 60,9 bilhões e de títulos e notas do Tesouro de longo prazo de US$ 9,9 bilhões.
A distinção entre investidores privados e instituições oficiais é importante porque seus objetivos não são necessariamente equivalentes. Enquanto os primeiros podem buscar crescimento, rentabilidade ou diversificação, os segundos também podem administrar reservas e outras posições financeiras vinculadas a necessidades institucionais.
Em conjunto, os dados mostram que o predomínio da renda variável não depende exclusivamente de uma categoria de investidores. Tanto o setor privado quanto as instituições oficiais registraram compras líquidas positivas de ações no período anual analisado.
No entanto, a dívida corporativa merece atenção especial. Suas compras líquidas de US$ 464,1 bilhões, somados os investidores privados e as instituições oficiais, confirmam que o interesse pelos ativos americanos não se limita às empresas listadas em bolsa.
Para os gestores de renda fixa, a atratividade dos títulos corporativos depende de uma combinação de fatores: nível dos juros, spreads de crédito, qualidade dos emissores, perspectivas de crescimento e compensação oferecida diante do risco de inadimplência.
Por isso, o fato de os fluxos para ações serem maiores não significa que os investidores considerem a renda fixa irrelevante. Sugere, antes, que a demanda internacional está se distribuindo entre instrumentos com funções diferentes, embora com um claro predomínio das ações em volume.
Além disso, os números agregados não permitem estabelecer se os mesmos investidores que compram ações estão reduzindo suas posições em títulos de dívida. Um fundo de pensão pode ampliar a exposição à renda variável enquanto outro investidor compra dívida corporativa. O resultado conjunto é um fluxo líquido positivo para as duas categorias, sem que necessariamente exista uma substituição direta entre elas.
Letras do Tesouro oferecem uma das pistas mais interessantes
Se a pergunta é quais ativos podem estar perdendo espaço para as ações, as letras do Tesouro americano oferecem uma pista relevante. Diferentemente dos títulos de longo prazo, as letras são instrumentos de dívida soberana com vencimentos curtos. Costumam ser utilizadas para administrar a liquidez, manter recursos disponíveis e reduzir a volatilidade de determinadas posições da carteira.
Nos 12 meses até agosto de 2026, as posições estrangeiras em letras do Tesouro diminuíram em termos líquidos em US$ 23,9 bilhões. O dado contrasta com o aumento líquido de US$ 145,6 bilhões registrado em 2025.
A evolução é ainda mais significativa quando se observa o comportamento das instituições oficiais estrangeiras. Suas operações resultaram em redução líquida de US$ 99,4 bilhões em letras do Tesouro nos 12 meses até agosto, ante compras líquidas de US$ 104,4 bilhões no período comparável encerrado em agosto de 2025.
Os investidores privados, por sua vez, aumentaram suas posições líquidas nesses instrumentos em US$ 75,5 bilhões. Essa divergência permite formular uma hipótese mais precisa do que a de um suposto abandono generalizado dos títulos americanos: uma parte do setor oficial estrangeiro está reduzindo a exposição a instrumentos de curto prazo, enquanto os investidores privados mantêm compras líquidas tanto de letras do Tesouro quanto de ações e dívida corporativa.
Não se trata de um comportamento uniforme entre todos os participantes do mercado. As razões por trás dos movimentos oficiais podem incluir necessidades de liquidez, mudanças na administração das reservas, vencimentos não reinvestidos ou decisões sobre a composição dos ativos. As estatísticas TIC não permitem atribuir uma motivação específica a cada operação.
Tampouco demonstram que o dinheiro retirado das letras tenha terminado em ações americanas. Para estabelecer essa relação, seria necessário contar com informações individualizadas sobre as carteiras e as decisões de investimento, indisponíveis nesses dados agregados. Mesmo com essa limitação, a evolução das letras do Tesouro oferece uma dimensão adicional para avaliar como a demanda internacional por ativos americanos está mudando.
Títulos do Tesouro de longo prazo não estão sendo abandonados
A outra parte da história está na dívida soberana de vencimento mais longo. Embora as compras líquidas de títulos e notas do Tesouro de longo prazo tenham sido inferiores às de ações, os investidores estrangeiros adquiriram US$ 306,4 bilhões líquidos desses instrumentos nos 12 meses até agosto de 2026.
O valor, porém, oculta diferenças importantes entre os participantes. Os investidores privados registraram compras líquidas de US$ 296,5 bilhões, enquanto as instituições oficiais compraram apenas US$ 9,9 bilhões.
Consequentemente, a menor demanda relativa por dívida soberana de longo prazo não deve ser interpretada como uma retirada generalizada do mercado. O setor privado manteve um fluxo considerável de compras. A dívida pública americana desempenha funções que não podem ser substituídas diretamente por ações. É um instrumento de referência para os mercados globais, participa da formação das taxas de juros e pode ser usada para administrar liquidez, proteger contra riscos ou diversificar carteiras.
No entanto, os títulos de longo prazo também estão expostos a variações importantes de avaliação quando os juros mudam. Um aumento dos rendimentos costuma reduzir o preço dos títulos existentes, especialmente daqueles com maior duration.
Para um gestor de carteiras, portanto, a decisão entre ações e títulos soberanos depende de mais do que expectativas de rentabilidade; também exige avaliar a sensibilidade da carteira aos juros, a correlação entre ativos e a função que cada posição deve desempenhar em diferentes cenários econômicos.
Nesse contexto, a demanda por ações pode refletir uma busca por crescimento, enquanto a compra de títulos pode atender a objetivos de preservação de capital, geração de renda ou gestão de riscos. As duas estratégias podem coexistir na mesma carteira.
A magnitude das compras estrangeiras leva a pensar que os investidores internacionais estão apostando de maneira decidida nas perspectivas das empresas americanas. No entanto, existe uma diferença fundamental entre o volume de capital que entra em um mercado e a rentabilidade que esse mercado oferecerá no futuro.
Os US$ 1,01 trilhão em compras líquidas de ações nos 12 meses até agosto representam um fluxo de investimento, e não um ganho obtido pelos investidores. O retorno de uma carteira depende da evolução dos preços, dos dividendos, dos custos de transação, das taxas e, para quem investe de outros países, dos movimentos cambiais.
Além disso, os fluxos não permitem identificar, por si sós, os motivos de cada compra. Uma operação pode responder a expectativas de crescimento, a uma recomposição de índices, a decisões de alocação estratégica ou a estratégias de investimento mais táticas.
A diferença importa especialmente em um ambiente no qual os gestores precisam avaliar se o crescimento esperado dos lucros empresariais justifica as avaliações de mercado. Uma entrada elevada de capital pode sustentar a demanda por ações, mas não garante preços atraentes nem que os retornos futuros reproduzam os do passado.
Por isso, a magnitude dos fluxos deve ser analisada em conjunto com indicadores de avaliação, perspectivas de lucros, concentração setorial e exposição aos principais fatores de risco.
A concentração em Wall Street apresenta outro desafio
A discussão sobre os fluxos internacionais também não pode ser separada da composição do mercado americano.
Os índices de referência concentram uma parcela importante de seu peso em grandes companhias, particularmente em setores ligados à tecnologia e aos serviços digitais. Para os investidores estrangeiros, comprar ações americanas pode significar aumentar a exposição a empresas que dominam mercados globais e participam de atividades com perspectivas de crescimento de longo prazo.
No entanto, essa mesma concentração pode aumentar a dependência de um conjunto limitado de companhias e de fatores comuns, como as expectativas sobre inteligência artificial, os gastos em infraestrutura tecnológica, as taxas de desconto e as margens empresariais.
As estatísticas do Tesouro não detalham as compras estrangeiras por setor, índice, tamanho de empresa ou estilo de investimento. Portanto, não é possível afirmar que os US$ 1,01 trilhão tenham sido direcionados principalmente às grandes companhias de tecnologia.
O que se pode colocar é uma pergunta para os gestores: até que ponto o aumento da exposição aos Estados Unidos está diversificando as carteiras e até que ponto está reforçando riscos já presentes?
Uma carteira com numerosas posições pode manter uma concentração elevada se grande parte de seus ativos depender dos mesmos fatores econômicos. Da mesma forma, uma exposição a companhias americanas com receitas internacionais não equivale necessariamente a uma diversificação completa por região, moeda ou ciclo econômico.
Para fundos de pensão, seguradoras e family offices, essa distinção é essencial. O objetivo não é apenas participar do crescimento das empresas, mas construir uma carteira capaz de resistir a cenários adversos sem comprometer suas obrigações financeiras.
O dólar também faz parte da equação
Para os investidores cuja moeda de referência não é o dólar, a rentabilidade das ações americanas também depende da evolução cambial.
Uma carteira pode registrar ganhos em dólares e, ao mesmo tempo, oferecer um retorno inferior ao esperado quando convertido para outra moeda, se o dólar se depreciar. No sentido contrário, uma valorização da moeda americana pode elevar a rentabilidade medida no país de origem.
Esse fator é particularmente relevante para os investidores latino-americanos, cujas carteiras podem combinar ativos denominados em dólares com obrigações, despesas e objetivos patrimoniais em moedas locais.
A exposição cambial pode ser mantida deliberadamente como parte de uma estratégia de diversificação ou protegida por instrumentos financeiros. A escolha depende do horizonte de investimento, dos custos de proteção, das necessidades de liquidez e das expectativas para o câmbio.
No entanto, os dados de compras líquidas do Tesouro não permitem concluir que os fluxos recentes tenham respondido a uma aposta específica no dólar. Para sustentar essa tese, seria necessário complementar os números com informações cambiais e análise das posições dos investidores.
A mesma cautela se aplica à origem geográfica do capital. O Tesouro alerta que suas estatísticas se baseiam, em grande medida, em registros de custódia, de modo que a jurisdição na qual um investimento é registrado nem sempre coincide com a residência do proprietário efetivo. Isso dificulta atribuir com precisão os movimentos a países específicos.
Para os gestores patrimoniais que atendem clientes internacionais, essa limitação reforça a necessidade de distinguir o local onde uma posição é registrada, o domicílio do veículo de investimento e a residência do beneficiário final.
A magnitude das compras internacionais apresenta um desafio para quem administra capital: como aproveitar as oportunidades da renda variável americana sem transformar uma tendência favorável em uma fonte de concentração excessiva.
A resposta não consiste em reduzir automaticamente as posições em ações nem em aumentar indiscriminadamente a exposição a títulos de dívida. Depende dos objetivos de cada carteira, de seu horizonte de investimento, das necessidades de liquidez e da capacidade de absorver perdas.
Para um fundo de pensão com obrigações de longo prazo, uma maior exposição a ações pode ser coerente com a busca de crescimento real do patrimônio. Para uma carteira que precisa financiar compromissos próximos, reduzir a liquidez ou assumir mais risco de mercado pode ser contraproducente.
Também é necessário avaliar os cenários adversos: desaceleração dos lucros empresariais, mudança nas expectativas de juros, correção das companhias de maior capitalização ou depreciação do dólar em relação à moeda de referência do investidor.
Nesse contexto, ações, títulos corporativos, títulos soberanos e letras do Tesouro não são necessariamente concorrentes. Podem desempenhar funções complementares dentro de uma estratégia que combine crescimento, renda, liquidez e controle de riscos.
Para os responsáveis pela alocação de ativos, o desafio é determinar se a composição atual de suas carteiras reflete os objetivos de longo prazo ou se foi deslocada, de maneira consciente ou involuntária, para os segmentos que concentraram a maior atenção do mercado.
Os números do Departamento do Tesouro deixam pouca margem para dúvida sobre a direção dos fluxos: as ações americanas captaram uma quantidade extraordinária de capital internacional. Nos 12 meses até agosto de 2026, as compras líquidas alcançaram aproximadamente US$ 1,01 trilhão, ante US$ 464,1 bilhões em títulos corporativos e US$ 306,4 bilhões em títulos e notas do Tesouro de longo prazo.
Ao mesmo tempo, as posições estrangeiras em letras do Tesouro diminuíram em termos líquidos em US$ 23,9 bilhões. Dentro dessa categoria, as instituições oficiais registraram uma redução de US$ 99,4 bilhões, enquanto os investidores privados ampliaram suas posições em US$ 75,5 bilhões.
O contraste revela que o mercado internacional não está agindo como um bloco homogêneo. Os investidores privados e as instituições oficiais apresentam diferenças em suas decisões, e a evolução de cada categoria de ativos responde a necessidades que não podem ser deduzidas apenas dos fluxos agregados.
Por isso, a resposta à pergunta do título não é que os estrangeiros estejam abandonando os títulos de dívida para comprar ações. Os dados mostram algo mais específico: uma preferência extraordinária pela renda variável, acompanhada de compras importantes de dívida corporativa e soberana e de uma redução líquida de determinados instrumentos de curto prazo.
Para os gestores de ativos e os grandes patrimônios, o sinal não é seguir mecanicamente o dinheiro que chega a Wall Street, mas examinar quais riscos esse movimento incorpora, qual função desempenham os ativos que perdem peso e se a alocação resultante continua consistente com os objetivos de cada carteira.