
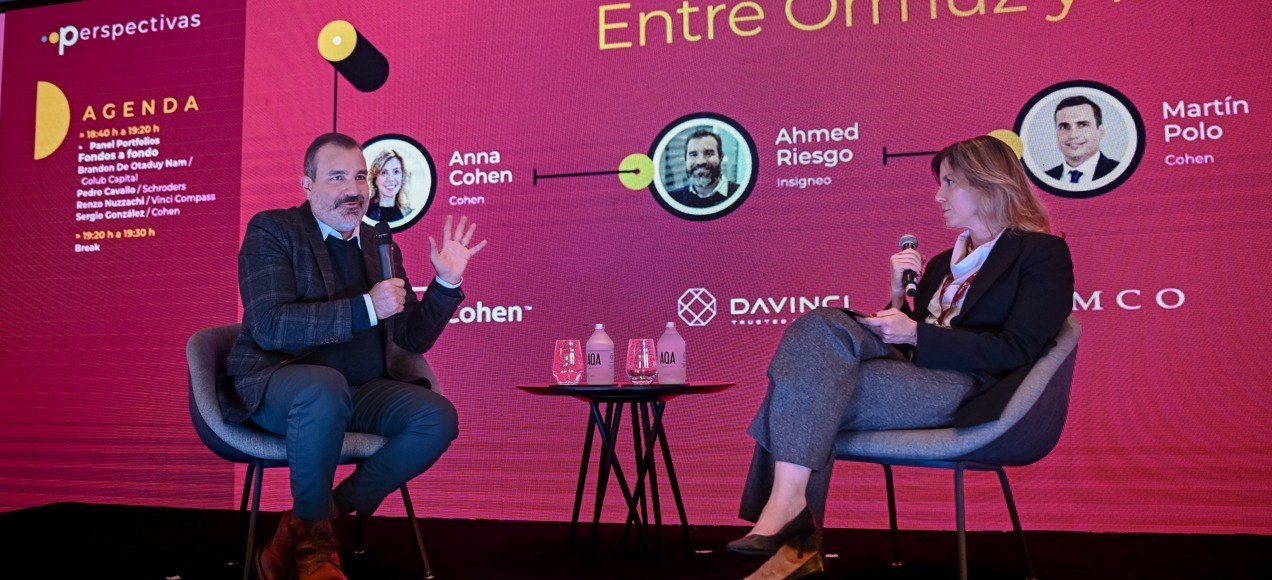
Os republicanos perderiam o controle do Senado nas eleições de meio de mandato dos Estados Unidos, em 3 de novembro de 2026. Essa foi a previsão de Ahmed Riesgo, diretor de investimentos (CIO) da Insigneo, durante o webinar “Brasil e EUA: duas decisões, um mesmo mercado”, organizado pelo Grupo Cohen e moderado por sua presidente e CEO, Anna Cohen. Riesgo atribuiu esse cenário à impopularidade de Donald Trump, ao impacto inflacionário das tarifas e à rejeição à guerra com o Irã. Para o executivo, a surpresa não seria a derrota do governo, mas os republicanos conseguirem manter o controle da câmara alta.
Segundo Riesgo, estados republicanos que pareciam seguros há seis meses — entre eles Iowa e Texas — agora têm disputas em aberto. Ele destacou o caso do Texas, onde o democrata James Talarico poderia vencer Ken Paxton. “O Texas votar azul, democrata, tem pouquíssimos precedentes na história”, observou Cohen. Riesgo ponderou que o fenômeno não corresponde a uma guinada ideológica, mas a uma punição direta ao presidente pela alta dos preços. “Isso aparece nas pesquisas. Vão crucificá-lo pela guerra, e já estão fazendo isso”, afirmou.
A analista argentina destacou a convergência de fatores que atingem o eleitorado: “Você tem uma combinação de três impactos negativos: a bomba de combustível e o consumo, a alta dos juros e o custo de se endividar, e toda a questão social, que nos Estados Unidos continua marcada por tendências polarizadas”. Riesgo concordou: o termômetro político do americano médio é o preço da gasolina e, quando ele sobe, o governo paga o custo nas urnas.
A guerra com o Irã
Riesgo destacou o baixo apoio à intervenção no Irã. Uma pesquisa do Pew Research Center realizada de 16 a 22 de março de 2026 apontou que 59% dos adultos americanos consideravam equivocada a decisão inicial de usar a força militar, enquanto 38% a consideravam correta. O executivo alertou, porém, que seria prematuro julgar suas consequências de longo prazo. “Há sinais de que pode haver benefícios positivos no longo prazo, tanto para os Estados Unidos quanto para a região, que hoje não são visíveis”, acrescentou.
Segundo Riesgo, a combinação do conflito e das tarifas comerciais pressiona os custos de energia e insumos, e seu eventual repasse ao consumidor aprofundaria o descontentamento das famílias de menor renda. Cohen observou que os americanos de maior patrimônio estão parcialmente protegidos: “O consumo não diminuiu. Provavelmente a poupança, sim; eles não estão se endividando em excesso, mas há algum tipo de atrito em relação à inflação”.
O CIO da Insigneo, por sua vez, avaliou positivamente o impulso do governo Trump à inteligência artificial. Em sua estimativa, a nova tecnologia eleva o crescimento potencial da economia de uma referência de 1,8% para quase 3%. Trata-se de uma estimativa do executivo, e não de um dado observado ou de um consenso oficial. “Não parece muito, de dois para três, mas uma mudança no nível tendencial de crescimento de uma economia do tamanho dos Estados Unidos é, como diz Trump, ‘enorme’”, ilustrou.
O estrategista traçou um paralelo com o paradoxo de Robert Solow, de 1987, sobre a dificuldade de enxergar o efeito da computação nas estatísticas de produtividade. Na avaliação de Riesgo, a expansão das margens corporativas reflete benefícios da IA que esses indicadores ainda não captam. “De onde veio isso? Veio de que, de repente, os americanos querem trabalhar mais? Não, é o contrário. Os americanos querem trabalhar menos a cada dia”, ironizou.
Cohen resumiu a tensão com uma pergunta direta: “O que acontece se houver um susto com os próximos balanços? Para onde vai o S&P?”. Riesgo respondeu que algumas empresas — em particular as expostas exclusivamente a modelos de fronteira de IA — precisam de um crescimento extraordinário para justificar suas avaliações, mas a grande maioria dos setores ainda incorpora pouquíssimos benefícios da nova tecnologia nos preços.
Riesgo projeta rendimento de 4,80% para o título de dez anos no fim de 2026
Diante de uma curva de futuros que projetava aumentos da taxa básica em dezembro de 2026 e em março e setembro de 2027, Riesgo considerou exagerado esse aperto monetário. O especialista ressaltou que o Federal Reserve dificilmente seguirá essa trajetória e recomendou exposição à duration: “Uma das operações mais fáceis para ganhar dinheiro na minha história foi apostar que o banco central não vai fazer o que está dizendo que fará”, argumentou. Nessa linha, estabeleceu sua meta para o título de dez anos em 4,8% no encerramento do ano, 16 pontos-base abaixo dos 4,96% registrados pelo papel de referência após o pregão de 22 de outubro.
Durante sua apresentação trimestral a clientes na última semana de setembro, quando o título do Tesouro de dez anos era negociado com rendimento em torno de 5,3%, a Insigneo recomendou aumentar a duration das carteiras. Embora Riesgo tenha destacado que o rendimento dos títulos é competitivo em relação ao da renda variável — em torno de 5% em ambos os casos e com menor volatilidade nos papéis públicos —, descartou uma saída das ações. “Você não pode ficar de fora”, concordou Cohen, diante de um ciclo sustentado pela expansão das margens corporativas.
Na parte final da conversa, Riesgo afirmou que a relação entre os Estados Unidos e a América Latina pode ganhar peso estratégico nos próximos anos. Segundo sua análise, um menor envolvimento de Washington no Oriente Médio abriria espaço para maior atenção ao hemisfério, com sinais como os investimentos americanos em terras raras no Brasil e o apoio do Departamento do Tesouro à Argentina. Para o executivo, essa dinâmica vai além do governo Donald Trump e responde a uma mudança mais ampla na posição internacional dos Estados Unidos: “O poder absoluto nunca foi tão grande, mas seu peso relativo caiu”, afirmou.
Sobre a relação com a China, Riesgo a comparou a uma nova Guerra Fria, na qual haverá ciclos de distensão e tensão, mas sem ruptura. “Os dois lados precisam um do outro muito mais do que sabem. Querem um divórcio econômico, mas têm filhos demais e propriedades demais em conjunto”, ilustrou.