
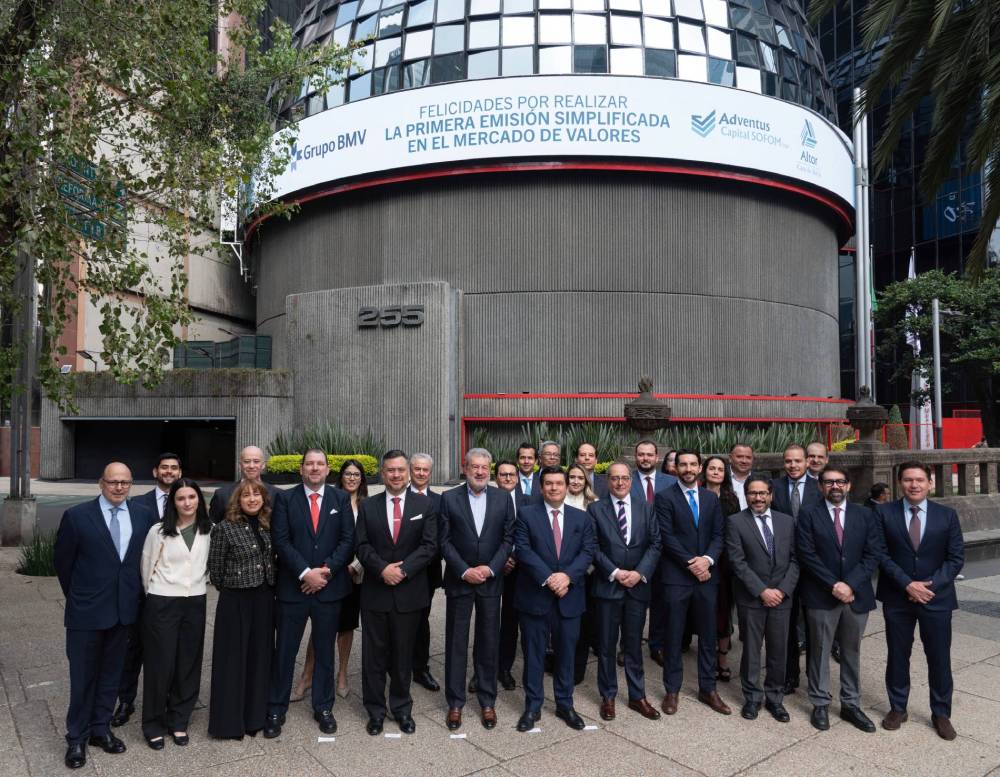
O toque do sino que ressoou na Bolsa Mexicana de Valores (BMV) em 15 de outubro poderá acabar sendo lembrado como algo além da celebração de uma colocação. A operação da Adventus Capital, uma sociedade financeira de objeto múltiplo (Sofom) que conseguiu captar 560 milhões de pesos (cerca de 31,1 milhões de dólares) por meio do novo modelo de registro simplificado, concretizou uma reforma que, durante quase três anos, aguardou seu primeiro teste no mercado.
A cena teve um significado particular para uma indústria que busca ampliar sua base de emissores e recuperar dinamismo. Pela primeira vez, uma empresa concluiu uma emissão sob o regime simplificado, com a Altor Casa de Bolsa como participante central da operação. O processo de listagem foi realizado em aproximadamente quatro semanas, frente aos mais de quatro meses que, em média, um procedimento tradicional pode exigir, de acordo com a BMV.
A diferença não é pequena. Em um mercado no qual o tempo, os custos de estruturação e as exigências regulatórias podem se tornar barreiras de entrada, reduzir o caminho para obter financiamento no mercado de capitais pode mudar a equação para empresas que, até agora, consideravam a Bolsa uma opção complexa ou cara demais.
A operação da Adventus, portanto, coloca à prova uma das apostas mais relevantes da reforma financeira aprovada em 2023: tornar o mercado de valores mobiliários uma alternativa mais acessível a um universo maior de companhias. A pergunta que permanece em aberto é se essa primeira emissão marcará o início de uma nova etapa ou se será um caso excepcional em um mercado que precisa de muito mais operações para recuperar profundidade e amplitude.
Da reforma à primeira operação
A alteração da Lei do Mercado de Valores Mobiliários e da legislação relacionada aos fundos de investimento buscou ampliar as possibilidades de acesso ao financiamento no mercado de capitais por meio de mecanismos de registro simplificado. O objetivo é reduzir prazos, custos e encargos administrativos, sem eliminar as condições necessárias para proteger os investidores.
A mudança chega em um momento relevante. O mercado mexicano precisa atrair novas empresas, diversificar os instrumentos disponíveis e ampliar as fontes de financiamento da economia. Durante anos, os processos de colocação e as exigências associadas a uma oferta pública representaram obstáculos para companhias que, mesmo precisando de capital, não consideram viável recorrer à Bolsa.
A primeira emissão simplificada transformou essa promessa regulatória em uma operação concreta. A Adventus Capital colocou certificados bursáteis fiduciários de longo prazo no valor de 560 milhões de pesos, lastreados em ativos subjacentes ligados a direitos de recebimento de um crédito concedido ao estado de Michoacán e a títulos de respaldo da FIRA.
A estrutura prevê que até 90% dos ativos subjacentes correspondam a créditos a unidades federativas e que pelo menos 10% sejam compostos por títulos de respaldo da FIRA. A emissão recebeu classificação AAA/M (e), com perspectiva estável, da PCR Verum.
O detalhe importa porque mostra que o novo regime não implica necessariamente operações pequenas nem estruturas financeiras elementares. Ele também pode ser utilizado para desenhar instrumentos lastreados em ativos identificáveis e com mecanismos de pagamento definidos, sempre sob as condições regulatórias correspondentes.
Nesse caso, a operação foi concretizada com a Altor Casa de Bolsa como fiduciário emissor, enquanto a Adventus Capital atuou como instituidora do fideicomisso e administradora. A colocação representa o primeiro resultado tangível de um mecanismo que pretende ampliar as alternativas de financiamento para as empresas mexicanas.
Menos tempo, menores custos
Um dos argumentos mais importantes a favor do novo modelo é econômico. O tempo necessário para acessar o mercado não é apenas uma questão administrativa: também afeta os custos de estruturação, o planejamento financeiro e o momento em que uma empresa pode obter recursos.
Fernando Aportela, diretor-geral da Altor Casa de Bolsa, destacou durante o evento que a primeira emissão simplificada registrou custos inferiores aos de uma operação convencional. Segundo suas declarações, a economia foi de pelo menos 20%, apesar de se tratar da primeira colocação realizada sob o novo regime; poderia até ter alcançado 30% se as reduções disponíveis tivessem sido plenamente aproveitadas.
A comparação deve considerar as particularidades de cada emissão, mas o dado oferece uma primeira referência sobre o potencial do mecanismo. Se as economias se mantiverem nas operações posteriores, o registro simplificado poderá modificar as condições sob as quais algumas empresas avaliam o acesso ao financiamento no mercado de capitais.
A redução dos prazos também tem implicações. Um procedimento concluído em semanas, em vez de meses, permite aos emissores planejar com maior previsibilidade e diminui o tempo durante o qual uma operação permanece sujeita aos trâmites necessários para chegar ao mercado.
No entanto, a velocidade, por si só, não garante que uma empresa encontre investidores, obtenha condições atraentes ou consiga financiamento recorrente. Para que o modelo funcione, será necessário que as vantagens administrativas se traduzam em emissões viáveis, com informações suficientes, estruturas sólidas e demanda efetiva por parte dos compradores de valores mobiliários.
O desafio de ampliar o universo de emissores
A verdadeira dimensão da reforma não será medida pelos 560 milhões de pesos colocados pela Adventus, mas por sua capacidade de atrair outras companhias. O mercado mexicano precisa que mais empresas considerem a Bolsa uma opção real para financiar projetos, ampliar operações e diversificar suas fontes de recursos.
Nesse campo, as pequenas e médias empresas constituem um dos públicos potenciais do modelo, embora não sejam necessariamente as únicas beneficiadas. As Sofomes e outras companhias que possam cumprir as condições aplicáveis também poderão encontrar um caminho para estruturar operações que antes eram menos atraentes por seus custos ou complexidade.
A participação das corretoras será determinante. Além de estruturar e acompanhar as emissões, elas deverão identificar empresas com capacidade de acessar o mercado, avaliar suas necessidades financeiras e desenhar instrumentos compatíveis com o apetite dos investidores.
Também será indispensável que estes últimos encontrem razões para participar. Um regime mais ágil pode aumentar a oferta de valores mobiliários, mas a profundidade do mercado depende igualmente da confiança, da qualidade de crédito dos emissores, da transparência das informações e da existência de uma base de compradores dispostos a financiar as operações.
Em outras palavras, facilitar a entrada é uma condição necessária, mas não suficiente. O mercado terá de demonstrar que pode conectar de maneira sustentada as necessidades de capital das empresas aos recursos dos investidores.
Simplificar sem enfraquecer a confiança
A ampliação do acesso à Bolsa apresenta outra condição: reduzir as barreiras de entrada sem sacrificar os padrões de informação e proteção ao investidor.
Durante a cerimônia, Fernando Fernández, titular da Unidade de Bancos, Valores Mobiliários e Poupança do Ministério da Fazenda, afirmou que simplificar não significa reduzir os padrões do mercado, mas eliminar barreiras e minimizar custos, preservando a qualidade das informações e a proteção de quem investe.
A mensagem é relevante porque a expansão do mercado não pode se apoiar exclusivamente em procedimentos mais rápidos. A credibilidade das emissões, a clareza de seus riscos e o cumprimento das obrigações de informação serão fundamentais para que os investidores incorporem esses instrumentos às suas decisões.
Ángel Cabrera, presidente da Comissão Nacional Bancária e de Valores (CNBV), também destacou a necessidade de avançar para uma maior democratização do financiamento no mercado de capitais e de ampliar o papel da Bolsa como alternativa para as empresas.
A tarefa das autoridades será manter um arcabouço regulatório que permita agilizar os processos sem enfraquecer a supervisão. Para os intermediários e emissores, o desafio será demonstrar que o novo mecanismo pode operar de maneira consistente, além do entusiasmo que acompanha uma primeira colocação.
Uma nova etapa, ainda por construir
A emissão da Adventus Capital oferece um primeiro sinal de que o mercado mexicano pode abrir uma porta que, durante anos, permaneceu estreita para numerosas empresas. A redução do prazo de registro para cerca de quatro semanas e as economias de custos reportadas mostram que o novo regime tem possibilidades concretas de modificar a experiência de recorrer à Bolsa.
Mas uma operação pioneira não transforma, por si só, um mercado. O próximo passo será verificar se surgem novos emissores, se as corretoras conseguem construir uma carteira de operações e se os investidores respondem com demanda suficiente para sustentar o crescimento.
O sucesso também deverá ser medido pela diversidade de empresas que conseguirem se financiar, pelos recursos mobilizados pelo modelo e pela continuidade das colocações. Não bastará que as emissões sejam mais rápidas: elas deverão ser úteis para as empresas, atraentes para os investidores e compatíveis com um mercado confiável.
A primeira emissão simplificada já superou o teste de levar o mecanismo da regulação à prática. Agora começa uma etapa mais exigente: transformar a exceção em uma prática recorrente.
Se o modelo alcançar esse objetivo, o toque do sino da Adventus Capital poderá ser lembrado como o início de uma nova era para o mercado de valores mobiliários mexicano. Não porque uma única colocação tenha resolvido seus problemas estruturais, mas porque demonstrou que uma de suas barreiras de acesso pode ser reduzida e que existe um caminho para aproximar mais empresas do financiamento no mercado de capitais.
A oportunidade está aberta. A dimensão da mudança dependerá do que ocorrer após a primeira emissão.