

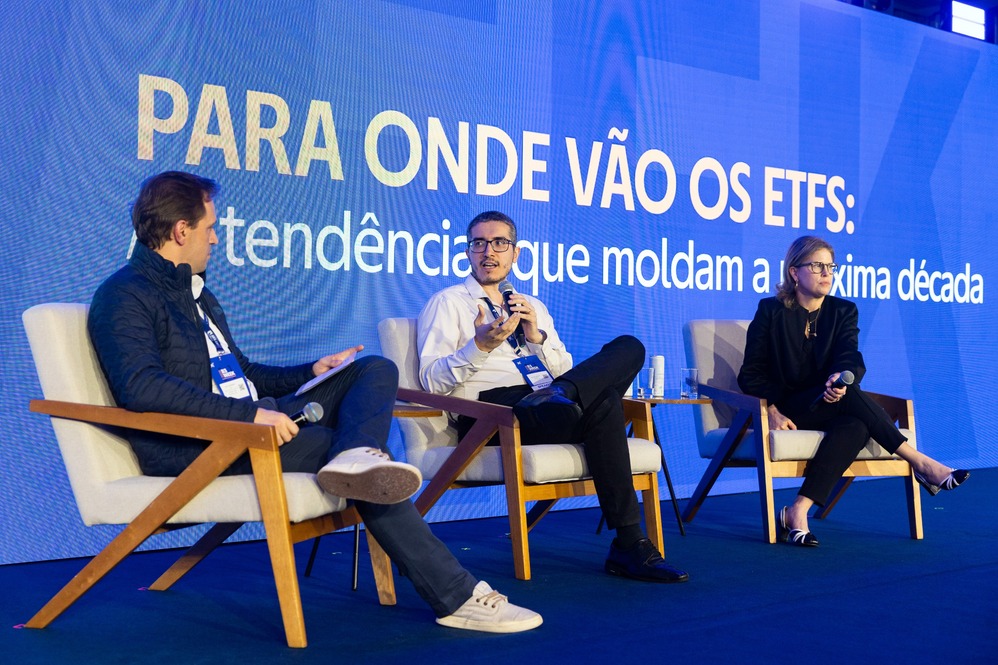
A expansão do modelo fee-based no mercado brasileiro pode se tornar um dos principais vetores de crescimento dos ETFs nos próximos anos. A avaliação foi compartilhada por executivos de J.P. Morgan Asset Management e Global X durante painel na B3 Week – ETF Day, realizado na última quarta-feira (16), que discutiu as tendências capazes de moldar a indústria de ETFs na próxima década.
Para Isabella Nunes, Head of Sales da J.P. Morgan Asset Management no Brasil, a mudança na forma de remuneração da indústria de investimentos tende a favorecer veículos mais transparentes e de menor custo. A executiva usa o desenvolvimento do mercado americano como uma referência do que pode acontecer no Brasil.
“Hoje, mais ou menos, estima-se que cerca de 60% do volume do mercado americano está nas estruturas fee-based e não commission-based. Então, acho que aí é mais um incentivo para a gente usar o veículo ETF, mais transparente, menos custoso, mais fácil”, afirmou.
Embora ressalte que ainda existe uma discussão sobre a velocidade com que a transição para o fee-based efetivamente está acontecendo no Brasil, Isabella acredita que a mudança deve ganhar força.
“O mercado tem falado bastante de fee-based agora. A gente fala muito até que ponto realmente isso está acontecendo. Mas eu acredito que isso vai mudar no mercado brasileiro”, disse. “Eu acredito que o mercado de fee-based vai aumentar e aí o ETF ganha mais espaço ainda na alocação estratégica.”
A transformação também pode mudar a própria atividade de assessores e consultores. Em vez de dedicar grande parte do tempo à seleção individual de produtos, esses profissionais podem recorrer cada vez mais a carteiras-modelo construídas com ETFs e concentrar seus esforços no relacionamento e no planejamento patrimonial do cliente.
“O que cresce muito são o que a gente chama de model portfolios. Então, é trazer toda a expertise da gestão, fazendo o modelo, usando ETFs. Cada vez mais, quem está na ponta do cliente vai gastar mais tempo falando com o cliente do que necessariamente fazendo a sua carteira”, afirmou Isabella.
Flavio Vegas, especialista de produtos da Global X, disse que essa demanda já aparece nas conversas da gestora com profissionais do mercado.
“No dia a dia com clientes e assessores, a gente percebe essa demanda de construir um model portfolio ou utilizar ETFs na alocação do cliente”, afirmou. Com uma estrutura de carteira mais simples, segundo ele, o profissional consegue dedicar atenção a outras demandas do investidor além da gestão dos investimentos.
ETFs ativos ganham espaço
Outra tendência apontada no painel é o avanço da gestão ativa dentro de um veículo tradicionalmente associado à gestão passiva.
Segundo Isabella, os ETFs ativos ganharam impulso globalmente a partir de 2019, após mudanças regulatórias que facilitaram a emissão desses produtos. Hoje, de acordo com os números apresentados pela executiva, eles representam aproximadamente 10% da indústria global de ETFs, mas recebem uma parcela muito maior dos novos recursos.
“Hoje, ainda significa mais ou menos 10% da indústria total de ETF, porém, a cada dólar investido na indústria de ETF, 40% está indo para os ETFs ativos”, afirmou.
No Brasil, ela vê uma vantagem para a disseminação da categoria: o investidor já conhece a gestão ativa por meio da tradicional indústria de fundos.
“O investidor brasileiro já está acostumado com gestão ativa através dos fundos de investimento. Então, aqui, quando a gente está falando de gestão ativa, a gente só está mudando o veículo.”
A executiva também vê espaço para os ETFs ativos como alternativa à crescente concentração observada em alguns dos principais índices internacionais. Na renda variável americana, por exemplo, ela chamou atenção para o peso das maiores companhias nos índices.
“Será que eu quero ter essa exposição? Será que eu quero ter essa concentração? Preciso pelo menos saber. Mas eu tenho a opção de estar ou não concentrada”, disse.
O mesmo raciocínio pode ser aplicado à renda fixa. Em índices construídos a partir do volume de dívida emitida, os maiores emissores tendem a receber maior peso, enquanto uma estratégia ativa pode priorizar outros critérios, como qualidade.
“Eu acho que tem um espaço grande aqui no mercado brasileiro, assim como lá fora”, afirmou Isabella. “Sempre falaram que o Brasil está alguns anos atrás do mercado americano, e a gente acredita que isso vai crescer bastante aqui no mercado também.”
De preço a pessoas
Com a ampliação da oferta, o investidor também terá de entender melhor as diferenças entre ETFs tradicionais, smart beta e produtos de gestão ativa.
A J.P. Morgan possui, segundo Isabella, 25 ETFs globais disponíveis no Brasil, divididos entre oito de beta tradicional, oito de smart beta e nove ETFs ativos.
Para a executiva, cada categoria exige uma análise diferente.
“No beta tradicional, você vai auditar preço; no smart beta, você vai auditar metodologia; e, no ativo, você vai auditar pessoas, processo de investimento e performance.”
Nos ETFs que simplesmente replicam índices, Isabella recomenda observar principalmente custo, tracking error e liquidez. No smart beta, ganha importância a metodologia utilizada para construir sistematicamente o índice. Já nos ETFs ativos, entram fatores tradicionalmente utilizados na seleção de fundos, como equipe de gestão, processo de investimento, performance e o nível efetivo de gestão ativa.
Temáticos entram como satélite
Do lado da Global X, Vegas destacou o espaço dos ETFs temáticos como instrumento para acessar tendências estruturais que muitas vezes não encontram representação suficiente no mercado brasileiro.
Ele citou eletrificação, envelhecimento populacional, transição energética, veículos elétricos e inteligência artificial entre movimentos que podem permanecer relevantes por décadas.
“São todos temas que provavelmente a gente vai conviver com eles nos próximos 10, 15, 20 anos”, afirmou.
Uma maneira de separar tendências estruturais de movimentos passageiros, segundo Vegas, é observar as próprias companhias que integram os índices. Mais do que acompanhar o interesse do mercado por determinado assunto, é preciso verificar se essas empresas já estão transformando a tendência em receita e resultados.
“Você identifica se, dentro da receita, da divulgação de resultados dessas empresas, já tem empresas ganhando dinheiro naquele determinado tema”, explicou.
Inteligência artificial, data centers e semicondutores aparecem entre os exemplos. “A gente tem visto bilhões, trilhões de dólares sendo investidos nessa cadeia, e as empresas já estão colhendo aos poucos os lucros e melhorando margens.”
Vegas também destacou terras raras e defesa. No primeiro caso, a demanda está ligada a tendências como eletrificação, inteligência artificial e semicondutores. Já defesa combina uma indústria historicamente resiliente com o aumento dos investimentos governamentais.
Na construção das carteiras, porém, a Global X vê essas exposições principalmente como componentes satélite, complementares às posições centrais do portfólio.
“A gente geralmente fala em torno de 10% a 15% para um investidor mais arrojado, justamente para trabalhar a diversificação desse portfólio”, disse Vegas.
Segundo ele, setores como terras raras e defesa apresentam pouca sobreposição com grandes índices americanos, permitindo buscar descorrelação dentro da carteira.
“Utilizar os ETFs temáticos dentro de uma alocação é justamente procurar descorrelação e uma representação maior em uma estratégia que você quer colocar no portfólio do cliente e que não é bem representada pelos índices amplos.”
O gargalo agora é educação
Apesar da multiplicação de estratégias, Vegas não acredita que a próxima etapa de desenvolvimento da indústria brasileira dependa simplesmente da criação de mais ETFs.
Segundo os números apresentados pelo executivo no painel, a B3 já reúne mais de 200 ETFs locais e mais de 300 ETFs globais, formando um universo de pelo menos 500 produtos disponíveis ao investidor, considerando os BDRs.
“Em termos de grade de produtos, a gente já está muito bem estabelecido”, afirmou.
O próximo desafio seria fazer com que investidores e profissionais de distribuição compreendam melhor como utilizar essa oferta.
“É mais a gente fornecer justamente esse educacional para o investidor entender em qual caixinha ele consegue utilizar aquele tipo de produto do que necessariamente uma maior oferta ou trazer produtos mais inovadores.”
Isabella concordou. Para ela, além da compreensão do próprio veículo ETF, existe uma segunda barreira: convencer o investidor sobre o papel da diversificação internacional.
“É 100% educacional mesmo. Acho que a gente tem dois roadblocks pela frente: o ETF, o veículo, e o segundo é a diversificação internacional”, afirmou.
A combinação entre educação, mudança no modelo de remuneração dos advisors e maior utilização de carteiras-modelo é, assim, uma das apostas dos executivos para ampliar a participação dos ETFs nas carteiras brasileiras.
Para Isabella, o avanço do fee-based pode ser justamente a peça que ajude a transformar uma oferta de produtos que já cresceu significativamente em uma utilização mais estratégica dos ETFs dentro da gestão de patrimônio