Los nuevos datos sugieren que la fiebre primaveral por la compra de viviendas en EE.UU. ya se ha instalado, ya que el precio medio de venta en EE.UU. alcanzó un nuevo máximo histórico de 392.000 dólares en febrero, según el Informe Mensual de Tendencias de la Vivienda de Realtor.
Además, los precios de las viviendas crecieron a un ritmo inusualmente rápido en febrero en muchas de las 50 mayores ciudades, encabezadas por Las Vegas, Miami y Tampa, Florida, con aumentos anuales de al menos el 31% cada una.
«En los últimos cinco años, hemos visto cómo los precios de las viviendas baten récords al principio de la temporada, ya que los compradores intentan adelantarse a la competencia. Pero esta es la primera vez que el récord se ha roto en febrero, lo que indica que la competencia ya se está calentando semanas antes del inicio de la temporada de compras de primavera en un año típico «, dijo Danielle Hale, economista jefe de Realtor.
Hale se mostró esperanzado ante la caída de los inventarios de oferta de viviendas.
«Aunque el número de viviendas en el mercado sigue estando lamentablemente por detrás de la demanda de los compradores, en febrero vimos que la disminución de los nuevos listados mejoró por primera vez desde noviembre de 2021, lo que indica una posible esperanza en el horizonte. Que el inventario continúe mejorando dependerá de una variedad de factores económicos y geopolíticos, incluyendo el conflicto en Ucrania y las subidas de los tipos hipotecarios, que no han impactado en las ventas de viviendas o en el crecimiento de los precios hasta ahora, pero que disminuirán cada vez más el poder adquisitivo de los compradores», agregó.
La asequibilidad de la vivienda es cada vez más un problema para los compradores de 2022, en parte debido a la subida de los tipos hipotecarios, que alcanzaron el nivel más alto en casi tres años en los dos primeros meses del año.
Ante la inminencia de nuevas subidas, los datos de febrero sugieren que la competencia se intensificó, ya que los compradores motivados se apresuraron a fijar pagos mensuales relativamente asequibles.
Como resultado, el precio de venta nacional superó el récord establecido durante el frenesí del verano de 2021. Aunque no es raro que el crecimiento del precio de la vivienda comience a acelerarse en febrero, el historial de datos de Realtor muestra que los precios de venta no superaron los picos anteriores hasta al menos marzo en todos los años de 2017 a 2021.
En febrero, el precio medio de venta en la potencia norteamericana aumentó un 12,9% interanual hasta alcanzar un nuevo máximo histórico de 392.000 dólares, superando el máximo de 2021 (385.000 dólares en julio).
Los mayores aumentos de precios de venta en febrero se produjeron en las ciudades del sur (+12,5%) y del oeste (+12,1%), encabezadas por Las Vegas (+39,6%), Miami (+31,6%) y Tampa, Florida (+31,5%). (+31.5%).
Los precios de las viviendas disminuyeron con respecto al año pasado en 13 mercados, entre ellos Rochester, N.Y. (-18,2%), Detroit (-16,5%) y Pittsburgh (-14,0%). Sin embargo, en términos de pies cuadrados, los precios de venta de febrero sólo bajaron en cinco ciudades.
A medida que continúan los combates en Ucrania y se endurecen las sanciones a Rusia, aumenta el impacto en los mercados y las perspectivas políticas. Según explica Henk-Jan Rikkerink, responsable global de especialistas de inversión en el equipo de Multi-Activos en Fidelity International, la decisión de excluir a los bancos rusos del sistema SWIFT y la imposición de restricciones a los bancos centrales constituyen importantes reveses para Moscú y son el resultado de un importante endurecimiento de la opinión pública contra la guerra.
Las exenciones en materia de energía han evitado por ahora la interrupción total de los flujos energéticos de Rusia a Europa, pero sigue siendo dudoso que esto se mantenga, ya que es muy probable que Rusia adopte medidas de respuesta y reduzca los flujos energéticos a su principal cliente. La tendencia emergente de auto sanción por parte del sector privado occidental aumenta los riesgos de interrupción física.
En términos de reservas, recientemente, Rusia ha estado desdolarizándose, especialmente desde la anexión de Crimea en 2014, pero todavía tiene muchas reservas en euros (alrededor del 31%) y dólares (15%). Al parecer, la mayor parte de las tenencias de dólares de Rusia se encuentran en swaps, ya que las tenencias directas del Tesoro han disminuido considerablemente en los últimos años. Sin embargo, a pesar del cambio de constitución, en Fidelity International ceen que la capacidad de desplegar reservas bajo el nuevo régimen de sanciones se ha visto gravemente dañada, lo que hace que el colapso del sector financiero sea casi seguro.
Las sanciones parecen diseñadas para aumentar la presión sobre Rusia a nivel interno. Las sanciones sobre el petróleo y el gas son un posible paso siguiente. Hasta ahora, los políticos europeos se han mostrado reacios a promulgar medidas que supongan un dolor económico importante para sus electores, pero la protesta de la opinión pública europea ha sido lo suficientemente fuerte como para que esto sea una posibilidad. Además, como se ha señalado anteriormente, la interrupción del suministro de energía (a Europa) provocada por Rusia es ahora un importante factor de riesgo.
La región de Europa Central y Oriental es la más sensible a la interrupción de los flujos de gas ruso, pero Alemania e Italia también son muy vulnerables, ya que Rusia suministra aproximadamente el 40% del gas natural de Europa y el 25% de su petróleo.
Se necesita un enfoque cauteloso
A nivel mundial, el principal canal macroeconómico en juego son los mercados de materias primas, con subidas de precios que aumentan los riesgos de estanflación. En Fidelity International creen que la subida de los precios de las materias primas ha llegado para quedarse y que provocará tanto un aumento de la inflación como un menor crecimiento, lo que significa que el riesgo de una recesión total en Europa está aumentando considerablemente, sobre todo si los flujos de materias primas físicas procedentes de Rusia se ven sustancialmente interrumpidos, algo que ya está apareciendo. Los retos a los que se enfrentan los responsables de la política monetaria de Estados Unidos, Reino Unido y Europa se han complicado considerablemente. En Fidelity International creen que no hará falta mucho para que el BCE se vuelva pesimista, mientras que la Reserva Federal probablemente seguirá endureciendo su política monetaria por ahora, aunque ya se están reevaluando algunas de las agresivas trayectorias de endurecimiento que se estaban valorando hasta hace poco.
La gama de resultados geopolíticos a partir de aquí es muy amplia y es notoriamente difícil negociar tales acontecimientos. En cuanto a la asignación de activos, en Fidelity International siguen siendo defensivos en su combinación de asignaciones mediante una infraponderación del crédito.
Por el momento, mantienen una actitud cautelosa con respecto al riesgo en las carteras. Sin embargo, hay dos riesgos de cola que están vigilando. El primero es la perspectiva de un aumento significativo de la acción militar rusa, de la que ya parecen surgir indicios, dada la percepción global de que su avance en Ucrania ha sido hasta ahora menos eficaz de lo que muchos esperaban, mientras que no se puede descartar la posibilidad de que el conflicto se extienda al Báltico (territorio de la OTAN), incluso accidentalmente. La segunda es que el importante impacto económico que tendrán las nuevas sanciones sobre la población rusa aumenta la posibilidad de un cambio de régimen en Rusia.
En Fidelity seguirán vigilando la evolución de la situación y ajustarán su posicionamiento cuando sea necesario, tratando de mantener un rumbo sensato a través de la volatilidad utilizando sus herramientas propias, como los indicadores de sentimiento, y aquellas áreas de inversión con una diversificación significativa o vientos de cola, como el aumento de su exposición a Asia en términos relativos a medida que aumentan los riesgos de estanflación a medio plazo.
Información importante
Este documento se dirige exclusivamente a los profesionales de la inversión y no debe ser utilizado por los inversores particulares.
Este documento se proporciona únicamente con fines informativos y está destinado exclusivamente a la persona o entidad a la que se envía. No debe ser reproducido ni distribuido a ninguna otra parte sin la autorización previa de Fidelity.
Este documento no constituye una distribución, una oferta o una solicitud de contratación de los servicios de gestión de inversiones de Fidelity, ni una oferta de compra o venta o la solicitud de una oferta de compra o venta de valores en cualquier jurisdicción o país en el que dicha distribución u oferta no esté autorizada o sea contraria a las leyes o reglamentos locales. Fidelity no garantiza que los contenidos sean apropiados para su uso en todos los lugares o que las operaciones o servicios analizados estén disponibles o sean apropiados para su venta o uso en todas las jurisdicciones o países o por todos los inversores o contrapartes.
Como plataforma internacional, las particularidades de Luxemburgo lo han llevado a convertirse en el destino de varios productos de managers latinoamericanos en los últimos años. Uno de ellos es Compass Group, que acaba de levantar un fondo de activos regionales en el país europeo.
Con el fin de “capturar las oportunidades de crédito en América Latina”, según indicaron a través de un comunicado, la firma lanzó el nuevo vehículo, Compass Latin American High Yield Fund, a través de su subsidiaria luxemburguesa.
Este fondo tiene un tamaño inicial de 51 millones de dólares, luego de absorber en parte el patrimonio de un vehículo que la firma administraba en Chile. Éste, Compass Latam High Yield Fondo de Inversión, fue liquidado recientemente.
Desde la compañía destacan la ventaja para inversionistas de todas las latitudes de exponerse a la dinámica de tipos de interés en la región. “Este nuevo fondo tiene como objetivo ofrecer una oportunidad de tasas atractivas, dada la coyuntura actual, y otorgar una alternativa de inversión eficiente, tanto para clientes latinoamericanos como globales”, indicó el Country Head de la oficina de Compass Group en Chile, Raimundo Valdés.
En esa línea, el ejecutivo también señaló que el fondo en Luxemburgo potencia la plataforma de renta fija de la firma de inversiones. A diciembre de 2021, Compass sumaba 1.800 millones de dólares, “cubriendo todo el espectro de rating crediticio y perfiles de liquidez”, según destacó Valdés en la nota de prensa.
Compass Group fue fundado hace 25 años y desde un inicio estuvo enfocado en invertir en activos latinoamericanos, con actualmente más de 39.000 millones de dólares en activos bajo manejo, asesoría y distribución, según señalan en su página web, entre estrategias de renta fija, renta variables y activos alternativos.
El Índice de Igualdad de Género de Bloomberg (Gender-Equality Index 2021) ha incluido por quinto año consecutivo a BBVA en su informe anual que analiza el compromiso de las empresas en esta materia. La firme apuesta de la entidad financiera por la diversidad y la inclusión ha permitido mejorar en cinco puntos porcentuales su calificación respecto a la anterior edición. Garanti BBVA, filial del Grupo en Turquía, también forma parte del índice.
El informe ha destacado la política de paridad e igualdad salarial del banco entre hombres y mujeres y el fomento de una cultura corporativa inclusiva. BBVA es una de las 418 empresas de 45 países y regiones que forman parte del índice, y representan una variedad de sectores, incluyendo el financiero, el tecnológico y el de servicios que aglutinan la mayor representación de empresas en el índice.
“Desde BBVA trabajamos por una cultura corporativa de confianza, libre de prejuicios, donde nuestros empleados y empleadas puedan desarrollarse con total igualdad y libertad, también en materia de género. Consideramos que el sector privado debe ser agente de cambio y parte de la solución en aspectos como la inclusión”, explica Carlos Casas, responsable global de Talento y Cultura en BBVA. El directivo afirma que “el reconocimiento de Bloomberg nos anima a seguir trabajando en esta dirección y confirma que solo podemos dar respuesta a una sociedad diversa si tenemos este valor integrado en nuestros equipos”.
El principal objetivo del Índice de Igualdad de Género es hacer seguimiento del rendimiento de las empresas comprometidas con la transparencia en la presentación de datos de género. Este indicador de referencia mide la igualdad de género a través de un cuestionario de 60 preguntas basado en cinco pilares: liderazgo femenino y canalización del talento, paridad e igualdad salarial entre hombres y mujeres, cultura inclusiva, políticas contra el acoso sexual y la apuesta de la marca a favor de las mujeres.
«Estamos orgullosos de reconocer a BBVA y a las otras 417 empresas incluidas en el índice por su compromiso con la transparencia y por establecer un nuevo estándar en la presentación de datos relacionados con el género», dice Peter T. Grauer, presidente de Bloomberg. «Aunque el umbral para la inclusión en el Índice de Igualdad de Género ha aumentado, la lista de miembros sigue creciendo. Un ejemplo de que más empresas están trabajando para mejorar sus métricas relacionadas con el género, fomentando más oportunidades para que el talento diverso tenga éxito en sus organizaciones».
Apuesta por el talento femenino y tecnológico
Actualmente, el 32% de los puestos de responsabilidad en BBVA están desempeñados por mujeres. El presidente y el consejero delegado de la entidad revisan trimestralmente los datos de las promociones de talento femenino en los distintos niveles de la organización para examinar si las medidas aplicadas están dando resultados positivos.
Promover la diversidad de género es una línea de trabajo prioritaria para BBVA, más en concreto en el ámbito tecnológico. Conscientes de que la brecha de género en el mundo tecnológico es un problema que afecta a toda la sociedad, la entidad se ha involucrado en el último año en iniciativas educativas que buscan inspirar a niñas en campos STEM (Ciencia, Tecnología, Ingeniería y Matemáticas, de sus siglas en inglés). Entre ellas destacan el acuerdo global con Inspiring Girls, para visibilizar referentes femeninos entre las más jóvenes, el patrocinio de las Olimpiadas Informáticas Femeninas (OIFem) en España o la organización de talleres para hijos de empleados en colaboración con #girlsgonna y Technovation para acercarles al mundo de la tecnología.
Una confluencia de amenazas competitivas, como el alejamiento de la intermediación en todo el sector, la mayor adopción de la planificación financiera y la popularidad de los modelos de negocio independiente, está erosionando los factores diferenciadores clave de los RIAs, según el último informe de Cerulli, U.S. RIA Marketplace 2021: Meeting the Demand for Advice.
En respuesta, más RIAs están considerando la posibilidad de ampliar su oferta de servicios para profundizar su impacto con los clientes existentes y potenciales.
Para desbloquear la fórmula de éxito de los RIAs y protegerse contra el movimiento de los asesores hacia la independencia, los brokers/dealers (B/D) están desarrollando cada vez más opciones de afiliación independiente, promoviendo la planificación financiera y creando más oportunidades para que los asesores realicen negocios basados en honorarios o solo en honorarios.
Para 2023, el 93% de los asesores de todos los canales esperan generar al menos el 50% de sus ingresos a partir de comisiones de asesoramiento.
Asimismo, en los últimos cinco años, el número de prácticas de planificación financiera en todos los canales creció a una tasa de crecimiento anual compuesta del 5,3%.
Como resultado, los B/D están afectando a lo que históricamente se ha considerado como algo exclusivo de los canales de RIA: un negocio independiente basado en honorarios y centrado en la planificación financiera.
Además de esta convergencia de modelos de negocio, la influencia de los inversores, la democratización de los servicios y los retos de adquisición de clientes están animando a los RIAs a reevaluar su posición en el mercado.
Para algunos, esto significa ampliar su oferta de servicios para combatir los problemas de diferenciación de valor y aprovechar las nuevas oportunidades.
Según el estudio, los servicios fiduciarios (19%), las plataformas de asesoramiento digital (17%) y los servicios de conserjería/estilo de vida (16%) son las tres principales áreas de expansión de servicios previstas para los RIAs en los próximos dos años.
«Mientras que la implementación de estos servicios adicionales puede ayudar a las empresas de RIA a ascender en el mercado y generar mayores ingresos, los RIAs tendrán que reinvertir en el negocio mediante la contratación de más personal, la adición de herramientas tecnológicas, la producción de materiales de marketing, o el pago de un proveedor de terceros para el apoyo externalizado», dice Marina Shtyrkov, directora asociada de Cerulli.
Estos gastos suelen reducir los márgenes de beneficio de la empresa, por lo que al ampliar su ámbito de actuación, los RIAs se encuentran en riesgo de compresión del margen de beneficio, a menos que sean capaces de compensar los gastos con mayores comisiones, captación de nuevos clientes o flujos de ingresos adicionales, comentó la directiva.
Para preservar los niveles de rentabilidad a medida que añaden servicios, los asesores pueden ajustar sus tarifas al alza o implementar estructuras de precios alternativas.
Estas tarifas no tradicionales (por ejemplo, tarifas fijas de planificación financiera, tarifas de suscripción mensual) no están correlacionadas con el rendimiento de la cartera y pueden ayudar a los RIAs a compensar el aumento de los costes de la prestación de servicios adicionales, reduciendo así la presión del margen de beneficio.
En el caso de los RIAs que ofrecen planificación financiera, las tarifas no tradicionales también garantizan que los precios de la empresa estén más alineados con su propuesta de valor.
En última instancia, los retos de la diferenciación del valor se convertirán en una cuestión de economía de la empresa, a la que los RIAs deben estar preparados para responder.
Aunque Cerulli no cree que todos los RIAs deban ampliar su conjunto de servicios para seguir siendo competitivos, en las circunstancias adecuadas, las ofertas adicionales pueden ayudar a las empresas a captar nuevas oportunidades y a afrontar los retos de la competencia.
«Como cualquier decisión empresarial, la adición de un servicio debe permitir a los asesores dirigirse mejor a su mercado objetivo y lograr una mayor alineación entre las necesidades de ese segmento y la oferta de la firma», concluye Shtyrkov.
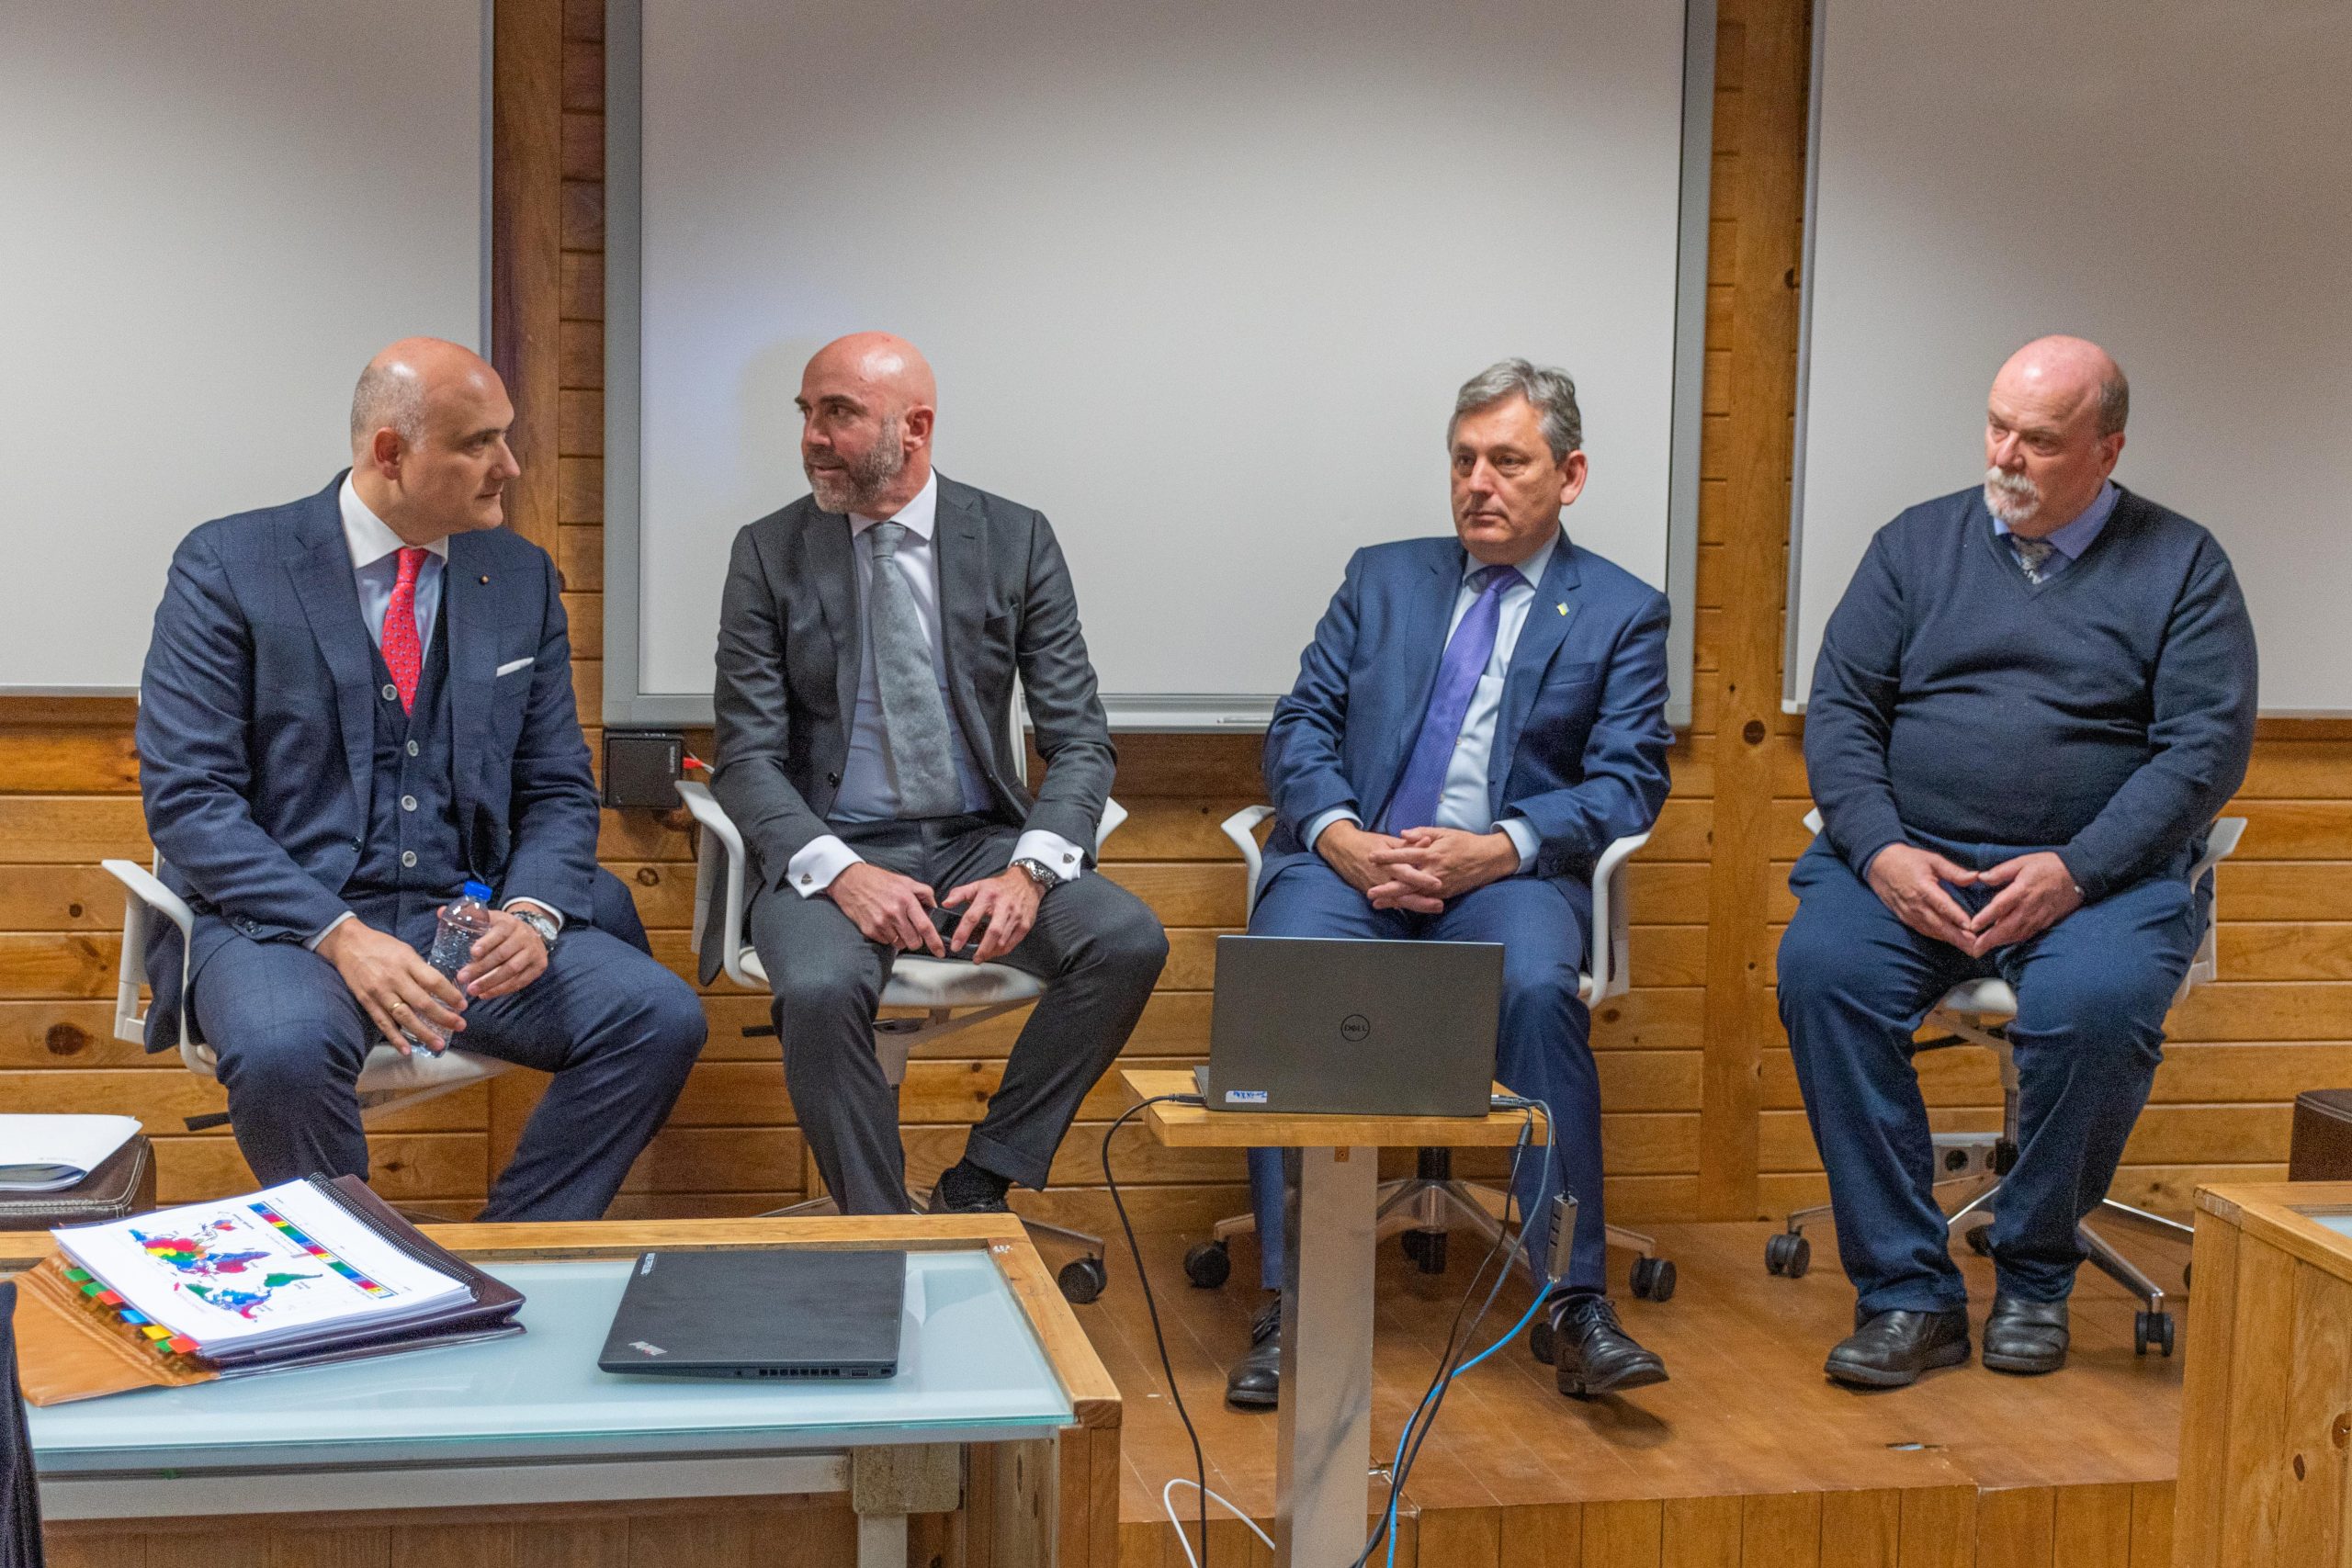
Foto cedidaImagen de los ponentes de izq a dcha. J. Viñals, J. Danvila, E. Navarro y M. Weitz.. Imagen de los ponentes de izq a dcha. J. Viñals, J. Danvila, E. Navarro y M. Weitz.
El IEB, escuela de negocios especializada en formación financiera, jurídica y empresarial, celebró recientemente el encuentro sobre “La crisis de Ucrania en el marco de las relaciones institucionales y los escenarios e implicaciones jurídicas, militares y económicas” en el que participaron José María Viñals, director del Máster en Relaciones Internacionales del IEB y socio de la firma global Squire Patton Boggs; Mario Weitz, director general de Consulta Abierta y exconsejero del FMI; Enrique Navarro, consejero de Skydweller Aero y Joaquín Danvila, jefe del Departamento de Formación y Desarrollo Digital en el IEB, quien moderó el evento.
José María Viñals, director del Máster en Relaciones Internacionales del IEB y socio de la firma global Squire Patton Boggs, explicó desde la perspectiva jurídica que “la guerra en Ucrania ha producido una nueva forma de ver las Relaciones Internacionales, imponiendo un cambio de paradigma y quizás un nuevo orden mundial en el que Rusia, China y sus aliados, por un lado, serán una parte del mundo y Europa y EE.UU. serán otra, divididos e incomunicados por fronteras y sanciones nucleares”.
Tanto la Unión Europea, Reino Unido y los Estados Unidos, han adoptado sanciones económicas con el objetivo de presionar al Kremlin para que detenga sus operaciones en Ucrania. Los efectos sobre la economía rusa en esta última semana se traducen en la fuerte depreciación del rublo respecto del dólar estadounidense, cifrada en un 35%, el bloqueo de las reservas del Banco Central Ruso por valor de hasta 640.000 millones de dólares en materias primas y divisas depositadas en el exterior y la absoluta pérdida de valor de los bonos y otros instrumentos de deuda del estado. Por su parte, el presidente Putin ha intentado amortiguar el efecto económico de las sanciones con una subida generalizada de los tipos de interés de hasta el 20%, lo que por el momento no parece haber conseguido frenar la sangría.
Asimismo, Viñals ha destacado que “cuando se habla de la gran preocupación que las sanciones y la otra guerra, la económica, pueda afectar a las empresas europeas, el precio y la dependencia energética juegan un papel crucial. Las sanciones que han sido aprobadas por la Unión Europea, ya nos demuestran que el sector energético ruso es uno de los objetivos prioritarios de las sanciones económicas, que se traducen en limitaciones para las empresas europeas de poder acceder a las reservas rusas. Esto, unido a las limitaciones sobre ciertas materias primas, el sector financiero y el sector químico entre otros, pueden tener un efecto devastador sobre las empresas que habían decidido aprovechar las oportunidades de inversión que el crecimiento ruso parecía representar”.
Una segunda visión, Mario Weitz, director general de Consulta Abierta y exconsejero del FMI, además de miembro del Claustro de IEB, indicó que “los efectos económicos para Europa serán duros: más inflación, menos crecimiento. La inflación ya estaba afectando antes del conflicto y con esto, al subir el petróleo y los cereales empeora la situación. Habrá que subir los tipos de interés para parar la inflación. Ese será el coste a pagar. No obstante, compensa perder nivel de vida por defender ideales y libertades. Hay dudas sobre efectos de la mayor inflación europea sobre tipos de interés y técnicamente habría que subirlos para contener la inflación. Los impactos económicos dependen mucho de la duración del conflicto. En este entorno, los inversores se refugian a corto plazo en oro, dólares y liquidez”.
Por otra parte, indicó que los impactos económicos en Rusia también serán muy negativos. La confiscación de reservas del Banco central ruso, las restricciones al uso de Swift en bancos rusos, las penalizaciones a los oligarcas rusos y la decisión de buscar alternativas al gas ruso serán muy perjudiciales a la región. Rusia tiene un Producto Interior Bruto menor que el de España o Italia. “De todas las sanciones la más dura es la prohibición de que el banco central ruso pueda utilizar las reservas nacionales fuera. Aunque tienen mucho oro, no tiene liquidez. Si entran en default los gestores de fondos no pueden comprar bonos y eso puede provocar una crisis de confianza”, matiza Weitz que tampoco descarta un corralito financiero en los próximos meses.
Por su parte, Enrique Navarro, consejero de Skydweller Aero, señaló desde la perspectiva militar que “hemos tenido los europeos la inmensa suerte de que Ucrania no estuviera en la OTAN, porque ya andaríamos buscando excusas para no intervenir, porque en el fondo somos conscientes de que Putin usará las armas nucleares si se ve amenazado o encerrado, y es esa “pequeña” amenaza de destrucción total lo que convierte a este conflicto en algo diferente. Esta guerra es única porque los actores en liza tienen la capacidad de destruir el planeta, y debemos contar con ese factor a la hora de adoptar decisiones políticas, económicas y empresariales”.
Un mundo muy diferente
El mundo de 2023 será muy diferente. Muchos sectores industriales deberán buscar alternativas de suministro, los inversores que llevaron sus centros de producción a Rusia y China deberán retornar, el mundo se ha fraccionado y tardará mucho tiempo en coserse. China es también una fuerza autoritaria y ambiciosa, que no tardará en mostrarse como la amenaza que es, y para la que se lleva armando hace décadas.
Navarro considera que “esta guerra continuará en otros escenarios; el despliegue ruso y chino en el Sahel es mucho más amenazante para nosotros que la guerra de Ucrania. La salida de las tropas internacionales de Mali son la mejor muestra de que aquí también estamos perdiendo. Por todo el mundo surgen gobiernos que cuestionan nuestros principios y valores: la libertad, la economía de mercado, la propiedad, la igualdad de derechos y deberes y en todos ellos siempre hay una mano oculta; igual que la hay dentro de nuestros países en aquellas organizaciones que también buscan nuestra destrucción”.
En este maremágnum de malos indicios, debemos prepararnos para los efectos de las sanciones. “Es muy posible que a largo plazo esta crisis tenga más consecuencias negativas que el COVID-19, porque ésta sí ataca a los fundamentos económicos de Occidente, de una manera desconocida. Pensemos en la crisis de 1973 por la subida del petróleo e imaginemos las consecuencias de lo que se nos viene encima”, según Navarro.
Por último, el experto recordó que hay más de 4.000 bajas rusas que son muchas. Rusia no está utilizando su mejor armamento en Ucrania y su logística es un desastre, lo que significa que puede tener otras intenciones. “En este entorno hay cuatro grandes actores: Rusia, China, Occidente y la India. Cuando dos de los cuatro se están pegando entre ellos los otros dos no van a intervenir porque les interesa que se desgasten. Por tanto, en este conflicto India y China tienen mucho que ganar”.
Los expertos concluyen que nadie puede quedarse al margen de este conflicto. España ha renunciado a su tradicional neutralidad en los grandes conflictos europeos, ahora como parte activa y se verá de una forma muy notoria en la próxima cumbre de la OTAN en Madrid, que definirá el esquema de seguridad del futuro. Todos los gobiernos son conscientes, a estas alturas, de que el gasto en defensa deberá crecer.
In a new report published by Preqin, the Women in Alternatives 2022, shows that although the alternatives industry has not seen a major drop in the proportion of female employees during the COVID-19 pandemic, there is more work to be done to rectify the marked gender imbalance, especially in senior positions.
Gender balance has improved, albeit slowly, across the alternative assets industry as a whole. According to Deloitte, one woman in the C-suite leads to three promotions of women into senior management roles; simply put, the lack of women in leadership positions can negatively affect the prosperity of women in the industry as a whole.
Preqin data shows that a 12.9% of senior positions in the alternatives industry are held by women. As of January 2022, 20.9% of the alternative assets workforce is female – and when looking at investors alone this rises to 24.2% (up from 20.3% and 24.0% respectively a year earlier).
When looking at the female representation in different asset classes, regionally, European private debt fund managers employ the most women – up from 21.6% in 2021 to 22.8% this year.
Rest of World real estate fund managers have the lowest proportion of women on staff – down from 17.3% in 2021 to 15.1% in 2022. In terms of asset classes, infrastructure leads the way with 28.6% female workforce, compared with 24.1% globally; and private equity trails the pack, employing 23.6% women in North America and 21.9% globally.
As of February 2022, just 20.5% of total private equity fund manager employees were women, the Preqin report shows.
While that proportion has increased for the past three years in North America, Europe, and Asia — although by less than one percentage point annually — Rest of World recorded a decline from 18.9% in 2020 to 18.3% in 2021. At senior levels, there are even fewer women; only 9% of CEOs and 8.2% of board members are female.
Women continue to be underrepresented throughout the workforce in financial services.
Deloitte estimates that 24% of senior roles were held by women across financial services in 2021. In alternative assets, the figures are worse still, with Preqin data showing only 12.9% of senior positions held by women.
At fund manager level, the proportion of women in the workforce ranges from 18.9% at real estate firms to 21.1% at venture capital, private debt, and natural resources firms.
The proportion of women in senior positions ranges from 13%, in venture capital, to just 9.8% in real estate. Interestingly, real estate boasts the highest proportion of female employees at junior level (36.3%), making the drop between junior and senior level even more pronounced.
Investors have better female representation throughout the workforce, with 34.4% of junior positions, 26.1% of mid-level positions and 16.7% of senior roles filled by women.
Venture Capital Pulls Ahead
Women have been more successful at launching and managing venture capital funds than in any other alternative asset class.
The number of female-owned funds holding their first close jumped from 32 in 2013 to 158 in 2022, an increase of almost 400% in a decade, which is considerably faster than in private equity (where the increase was 32.1%), and real estate (133.3%) — the only other asset classes where the number of first closes for 2022 is in double digits.
Furthermore, female-founded start-ups backed by venture capital funds raised an average $935,000 (compared to men-founded ones: $2.1mn) and generated $730,000 in revenue (men: $660,000).
A study by Boston Consulting Group and MassChallenge, a US-based network of business accelerators, looked at 350 companies and found that start-ups with at least one female founder raised less money than those with male founders, but generated more revenue over a five-year period. The same study found that, expressed in revenue per dollar invested, female-founded start-ups backed by venture capital outperformed their male-founded counterparts by a considerable margin, returning 78 cents per dollar against 31cents for companies with male founders.
Key Women in Alternative Assets 2022 Facts:
Private Equity:
20.5% – Women account for one-fifth of total private equity fund manager employees
23.6% – North America has the highest proportion of female fund manager employees in private equity
33.4% – A third of junior employees in private equity are women, over double the 13.9% the proportion of senior employees
Venture Capital:
17.4% – China has the highest proportion of female senior employees at venture capital firms in the top 10 locations by aggregate capital raised in the past 10 years
21.1% – Venture capital fund managers have one of the highest percentages of female employees among alternative asset classes
8.1% – The proportion of board members at venture capital fund managers who are women
Private Debt
22.0% – The proportion of female senior employees at private debt firms in China – by far the highest of any location
6.4% – The proportion of female board members in private debt firms
28.0% – More than a quarter of CFOs at private debt firms in Asia are women, compared to a global average of 20.4%
Hedge Funds
10.0% – of portfolio management staff at hedge fund GPs are female
18.6% – Chinese hedge fund firms have the highest proportion of female employees in senior positions
7.1% – of hedge fund firm board members are women
Real Estate
17.4% – France has the highest proportion of women in senior positions at real estate firms
18.9% – Real estate has the lowest proportion of female fund managers across alternatives
4.9% of board members at real estate GPs are women
Infrastructure
4.5% – Proportion of board members at infrastructure GPs that are women
19.1% – France has the highest proportion of female senior employees in infrastructure
23.4% – Almost a quarter of executive directors at infrastructure firms are women
Natural Resources
18.1% – France has the highest proportion of women among its total employees at natural resources firms
36.0% – North America is the region with the highest proportion of female junior employees in natural resources
19.3% – North America also has by far the highest proportion of women in senior positions in natural resources
Foto cedida. Vuelve Finect BIOS, el evento sobre grandes ideas de inversión de la mano de las destacadas gestoras internacionales
El año 2022 avanza y las dudas en los mercados no se despejan. La tensión geopolítica entre Rusia y Ucrania y las sanciones cruzadas entre países están afectando de lleno al sistema financiero. Los mercados empezaban a descontar las anunciadas subidas de tipos de interés por parte de la Reserva Federal, pero el conflicto en el este de Europa amenaza con agravar la alta inflación actual.
¿Qué hacer con las carteras en esta coyuntura financiera? ¿Pierde fuerza la gran rotación que se venía operando estos últimos meses hacia sectores value? ¿Cuánto pueden sufrir activos reales como la renta variable, que ha liderado las rentabilidades para los inversores durante los últimos años?
Todas estas dudas y retos serán comentados en la sexta edición de Finect BIOS, el evento sobre las mejores oportunidades de inversión, que se celebrará entre el lunes 14 de marzo y el miércoles 16 a las 17:00 horas. Gestores de Allianz Global Investors, BNP Paribas AM, BNY Mellon IM, Carmignac Risk Managers, Franklin Templeton, Natixis IM y Nordea AM participarán en la cita.
Las tres sesiones podrán seguirse desde el grupo Finect BIOS y en el canal YouTube de Finect. La primera jornada abordará la tecnología como temática de inversión presente y futura, la segunda sesión reflexionará sobre inversiones de bajo riesgo en el entorno volátil actual y el cierre tratará sobre el mundo (e inversión) sostenible que está por venir.
Finect BIOS VI cuenta con la colaboración de Aseafi y es válido para recertificar hasta 3 horas de formación EIA, EIP, EFA y EFP de EFPA España (a condición de superar los test); también computa por 1 CPD credits de formación no estructurada para titulados de CFA Society Spain y/o Certified Advisor-CAd.
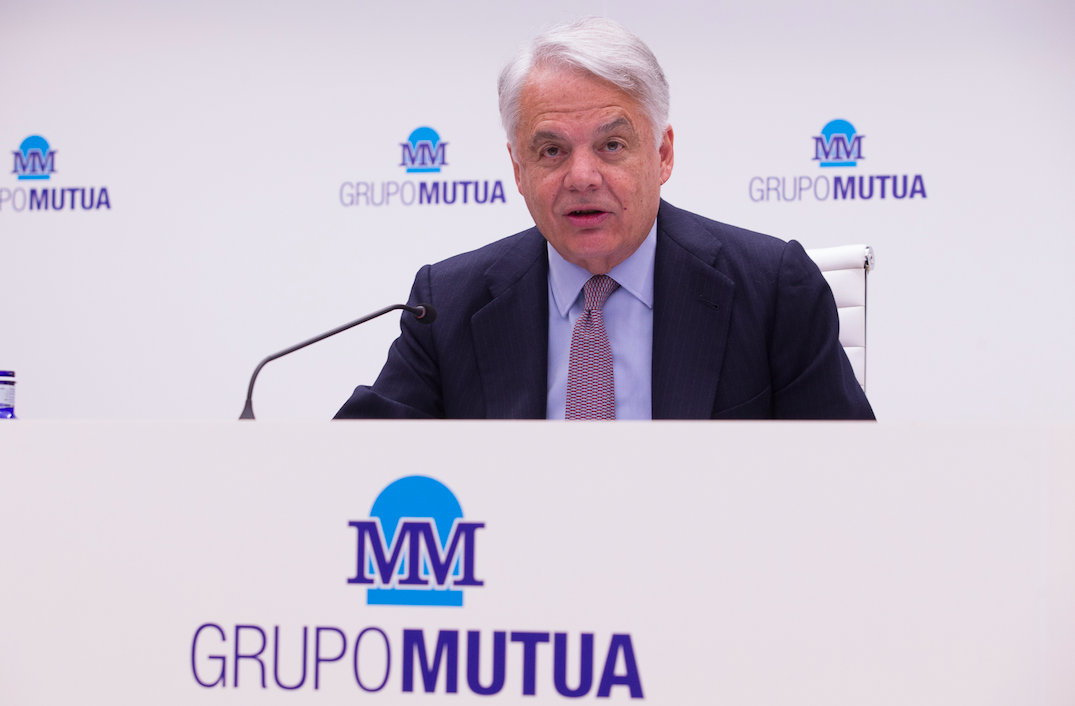
Foto cedidaIgnacio Garralda, presidente del Grupo Mutua.. Ignacio Garralda, presidente del Grupo Mutua.
Mutua Madrileña ha cerrado la venta en el mercado de su 1,6% (125 millones de acciones) del capital de CaixaBank. La operación se ha realizado a un precio de venta de 3,23 euros por acción a través de un equity swap que se liquidará en abril.
Hasta entonces, Mutua conservará los derechos políticos y económicos de la participación. Esta inversión, realizada en septiembre de 2016, arroja un resultado positivo de 128 millones de euros para Mutua, lo que supone un 46% de rentabilidad, según ha anunciado la aseguradora en la presentación de resultados.
Primer año del Plan Estratégico 2021-2023
Mutua sigue desarrollando su actual Plan Estratégico 2021-2023, que contempla como ejes principales continuar acelerando la transformación digital del grupo, consolidar la expansión internacional, impulsar su actividad de asesoramiento financiero, promover nuevos negocios relacionados con la movilidad y seguir diversificándose, entre otros objetivos tendentes a garantizarse un desarrollo sostenido en el tiempo y poder seguir ofreciendo el mejor servicio y los mejores precios del mercado asegurador.
En este sentido, Mutua Madrileña realizó una de las operaciones más importantes en el sector asegurador en España al firmar una alianza estratégica con El Corte Inglés para la venta de seguros en exclusiva, así como para el desarrollo del negocio de gestión de activos. Además, a principios de este año, Mutua cerró el acuerdo de ampliación de la alianza con CaixaBank a la antigua red de Bankia, lo que le permite aumentar en unos 6 millones el número de potenciales clientes a los que tener acceso.
Por otra parte, Mutua compró también el 100% de las plataformas de movilidad El Parking e Imbric, con el objetivo de seguir diversificándose y crecer en el ámbito de los servicios de movilidad urbana. En esta misma línea de diversificación de negocios, el Grupo Mutua adquirió el 16% de la start up de cuidado de mayores a domicilio Ubikare, que ha iniciado ya su proceso de expansión.
Pixabay CC0 Public Domain. La guerra en Europa atrapa al BCE en el dilema de la estanflación y la normalización monetaria
El Banco Central Europeo (BCE) celebra su reunión de marzo mañana con un escenario radicalmente diferente al de hace un mes. Los analistas reconocen que predecir el resultado de este encuentro es más difícil que nunca, ya que sobre la mesa está el aumento de la inflación, impulsada también por la guerra iniciada por Rusia en Ucrania, y el deseo de apoyar las economías europeas.
Después de que la presidenta Christine Lagarde insinuara una salida más rápida de la política monetaria expansiva en la última reunión, mañana se espera un tono mucho más cauteloso debido a las crecientes incertidumbres económicas resultantes que aún no pueden cuantificarse claramente. “El economista jefe del BCE, Philip Lane, anunció que las proyecciones de crecimiento e inflación incluirán las consecuencias de la invasión rusa en Ucrania. Es probable que esto provoque una revisión a la baja de las proyecciones de crecimiento, pero a su vez potencie significativamente las proyecciones de inflación al alza. Para el conjunto de 2022, la inflación podría situarse de media por encima del 5% y superar también el objetivo del BCE a medio plazo”, destaca Ulrike Kastens, economista de Europa en DWS.
Según Kastens, en este acto de equilibrio, es probable que el BCE se posicione en el lado prudente, siendo menos previsor y no haciendo ninguna modificación importante en la comunicación de la política monetaria en la reunión de marzo. “Incluso antes de la escalada militar, la tasa de inflación de la zona euro ya se situaba en el 5,8%, con una mejora simultánea del mercado laboral y el riesgo de que se produzcan acuerdos salariales más elevados. En este entorno de inflación, los programas de compra de activos ya no son apropiados. Este debería ser también uno de los mensajes que dará el BCE el próximo jueves”, afirma.
Los expertos de Ebury coinciden en que el BCE reaccionará de manera moderada, retrasando la retirada de la acomodación, que se esperaba que ocurriera esta semana. “Sin embargo, en el caso de que el BCE se tome en serio mantener las expectativas de la inflación bien ancladas, cualquier retraso de este tipo tendrá que ser compensado con un endurecimiento adicional más adelante. Por ahora, parece que el camino más probable para la moneda común sea la bajada”, matizan.
Entre los análisis que se publican estos días, también encontramos argumentos a favor de que el BCE siga con su hoja de ruta. «Con la política fiscal trabajando para mitigar el impacto del aumento de los precios de la energía, el BCE no tiene motivos para apartarse del proceso de normalización de la política monetaria que inició en diciembre. Dicha normalización podría ayudar a que el euro se revalorizara y mitigara el impacto inflacionario de la energía importada. Dicho esto, la flexibilidad y las decisiones equilibradas serán cruciales para mantener buenas condiciones de financiación. Las compras netas de bonos bajo el PEPP podrían suspenderse el próximo mes como estaba previsto y podría comunicarse un calendario para el final de las compras netas bajo el APP», argumenta Sylvain Broyer, economista-jefe de S&P Global Ratings en EMEA.
Temas sobre la mesa
Según los expertos, el principal reto al que se enfrentará mañana el BCE será evaluar el equilibrio entre el impacto del conflicto bélico de Europa y sus implicaciones económicas, con su voluntad de ir orientando sus políticas hacia la normalización. Por este motivo, la mayoría de las valoraciones y análisis coinciden en que el BCE se mostrará cauteloso. “El banco central se enfrenta a un enorme riesgo de estanflación que se suma a las ya existentes presiones sobre los precios”, insisten desde Ebury.
«La reunión del BCE de mañana podría ser mucho más emocionante de lo que el mercado parece estar esperando en este momento. Por un lado, debido al dilema de los picos inflacionistas y, dentro de poco, posiblemente a las medidas que se necesitarán para apoyar la economía. Por otro, debido a las conversaciones sobre un posible nuevo fondo de la UE para financiar el gasto energético y de defensa. Esto podría discutirse mañana en la cumbre de jefes de Estado y de Gobierno de la UE en Versalles. Si la UE decidiera dar este paso adicional, claramente quitaría presión al BCE. Un estímulo fiscal masivo quitaría algo de presión a la política monetaria y podría ayudar al BCE a centrarse más en combatir la inflación», añde Ulrike Kastens, Economist Europe para DWS.
Por su parte, Pietro Baffico, economista en abrdn, apunta: “El Consejo de Gobierno tendrá que evaluar el equilibrio entre una inflación elevada y creciente, y las implicaciones económicas negativas del conflicto. Esta reunión también es importante para los mercados porque se publicarán las previsiones macroeconómicas trimestrales, que revelarán las perspectivas de inflación a medio plazo del BCE. Dada la elevada incertidumbre, los inversores pueden esperar que la institución que preside Christine Lagarde evite comprometerse de antemano con futuras subidas de tipos para mantener la flexibilidad”.
Para Thomas Hempell, jefe de Análisis Macro y de Mercado de Generali Investments, el impulso estanflacionario resultante está exacerbando los dilemas de los bancos centrales. En su opinión, “el BCE quiere evitar un error de política como el de 2011, cuando subió los tipos prematuramente, pero una inflación que sigue sobrepasando el 5,8% en febrero y unas expectativas crecientes, el BCE está dispuesto a anunciar el fin de su programa PEPP”. Sin embargo, añade, “la elevada incertidumbre geopolítica impedirá probablemente que se comprometa a fijar un calendario para la finalización de su PEPP y una subida de tipos”.
Por último, Baffico recuerda que también será importante ver si el Consejo de Gobierno llevará a cabo algún cambio en la secuencia de su política, o adoptará algún compromiso para garantizar la transmisión fluida de la política monetaria, con el fin de salvaguardar las primas de riesgo crediticio en la zona euro de los riesgos de fragmentación.
Una pregunta clave será si el BCE está en condiciones de decidir no luchar contra la dinámica de la inflación prevista. En opinión de Gergely Majoros, miembro del Comité de Inversión de Carmignac, desde un punto de vista puramente económico, la invasión rusa de Ucrania ya representa un choque «estanflacionario» para la economía europea. Y advierte de que si la crisis actual se prolonga en el tiempo o se agrava aún más, inflará aún más los precios de la energía y de las materias primas alimentarias, lo que aumentará considerablemente las probabilidades de una recesión en Europa.
“Una posible opción para el BCE sería sacrificar la anunciada secuencia de sus medidas de normalización, que prevé poner fin a la flexibilización cuantitativa (QE) antes de subir los tipos. Esto no nos parece muy probable. En nuestra opinión, las opciones más probables para apoyar a la periferia son dos. El BCE podría aclarar su función de reacción sobre las reinversiones de su programa de compras de emergencia (PEPP), y más adelante, si esto resultara insuficiente, podría crear un nuevo instrumento para controlar los diferenciales, aunque esto último sigue siendo polémico en el Consejo de Gobierno”, afirma Majoros.
Sin embargo, en opinión de Peter Goves, analista de renta fija de MFS Investment Management, el Consejo General podría confirmar la finalización del PEPP en marzo, «pero más allá de eso, creemos que el BCE querrá esperar y ver cómo se desarrollan los acontecimientos, y sobre todo cómo afectará el empuje de la inflación por los costes a las perspectivas de crecimiento más amplias».
Compras de activos y tipos de interés
Si nos centramos en las compras de activos y las perspectivas sobre la subida de tipos de interés, las valoraciones toman matices diferentes en el corto y largo plazo. “A medio plazo, creemos que el BCE se propondrá sin duda poner fin a las compras netas de activos y volver a un tipo de interés político cero, con poca ambición más allá de eso. A largo plazo, sigue existiendo una gran incertidumbre sobre cuál podría ser el tipo de interés neutral para la zona del euro, pero todo lo que esté entre el 0% y el 1% parece razonable en comparación con otras jurisdicciones”, afirma Konstantin Veit, gestor de carteras en PIMCO.
Según las estimaciones de Veit, el BCE se mantendrá abierto a una finalización más temprana de las compras netas de activos en comparación con el plan establecido en diciembre, una vez que la crisis actual haya disminuido, pero no espera que el BCE anuncie formalmente una fecha de finalización firme o cambios materiales en el programa APP en la reunión de marzo. “En la línea de recuperar la opcionalidad de la política, el BCE podría decidir eliminar la palabra en breve de su forward guidance sobre la APP, para romper el vínculo temporal casi automático entre los dos instrumentos. La opcionalidad implica que la subida de los tipos de interés podría tardar más tiempo en producirse tras la finalización de las compras netas de activos, si está justificado. El BCE también podría eliminar la referencia a tipos de interés más bajos en sus orientaciones futuras sobre los tipos de interés, aunque esto podría llegar algo más tarde, cuando el BCE esté más cerca de subir los tipos de interés”, añade el gestor de PIMCO.
Sobre estos dos asuntos Germán García Mellado, gestor de renta fija de A&G, añade: «Respecto a tipos, habrá que ver si sigue comunicando que subirá la tasa de depósito poco después de la finalización de las compras netas de bonos. Y sobre las compras de activos, puede que utilice la flexibilidad del PEPP para dotarle de mayor margen de maniobra en sus reinversiones, y así para contener las primas de riesgo de los países del sur de la eurozona en momentos de tensión de mercados. El otro programa de compras (APP), puede que quede abierto en los próximos meses, y así introducir cierta condicionalidad en función de cómo vayan sucediendo los acontecimientos en el conflicto ucraniano».
Algunos expertos hablan directamente de “aplazar” la vuelta a una política monetaria normalizada. “La tendencia al endurecimiento de la política monetaria no puede ponerse en duda, si bien debe aplazarse o pausarse. La situación actual es la peor posible desde el punto de vista de la política monetaria. La crisis ucraniana es una gran sacudida para el crecimiento. Las sanciones económicas a Rusia tendrán inevitablemente efectos en otros países, la escasez se multiplica”, advierte Stéphane Déo, jefe de Estrategias de Mercado de Ostrum AM, una gestora de Natixis Investment Managers.
Por último, Gilles Moëc, economista jefe de AXA Investment Managers, afirma que “el BCE probablemente esté listo para ralentizar la normalización de su política monetaria”, aunque reconoce que “Christine Lagarde tendrá una tarea difícil el jueves, ya que es complicado evaluar en tiempo real el impacto probable de la guerra de Ucrania en la trayectoria de crecimiento e inflación de la zona del euro”.
En este sentido explica: “Una opción sería que el BCE respondiera a la mayor incertidumbre simplemente manteniendo la posibilidad de mantener un goteo de APP en 2023. Sin embargo, creemos que el enfoque de este jueves se centrará en los planes de contingencia. En general, creemos que el debate, al menos por ahora, se centrará en la desaceleración del ritmo de normalización, en lugar de la necesidad de hacer más. Por ahora, los mercados parecen tener una fuerte confianza en la capacidad de los bancos centrales para adaptarse al shock”, añade el experto, aunque advierte que la deriva fiscal no va a ser indolora”.