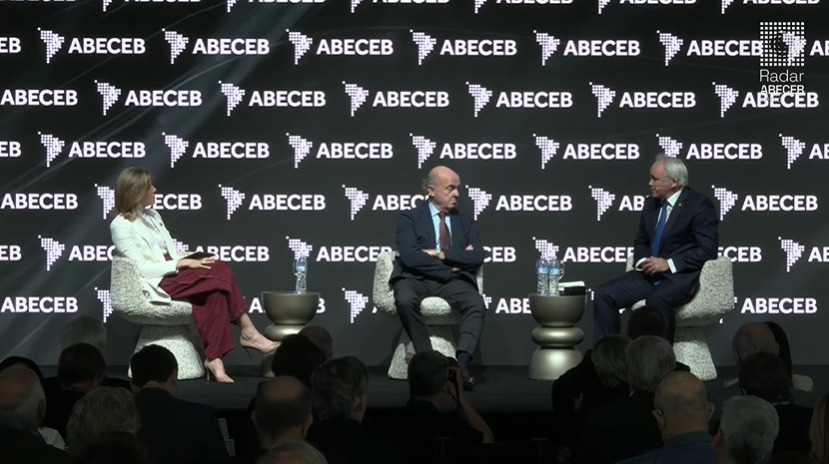
El 16° Foro ABECEB 2026, cuyo lema este año fue “detectar para decidir en un mundo sin reglas” y que se celebró este mes en Buenos Aires, Argentina, reunió en uno de sus paneles a Luis de Guindos, exvicepresidente del Banco Central Europeo (BCE), y a Vladimir Werning, vicepresidente del Banco Central de la República Argentina (BCRA). La presidenta y Managing Partner de Cohen Aliados Financieros, Anna Cohen, moderó el debate con eje en cómo los cambios geopolíticos redefinen los flujos de capital y el acceso al financiamiento.
Werning abrió con el diálogo entre banqueros centrales del Banco de Pagos Internacionales (BIS), el G20 y el FMI donde, indicódijo, se repiten tres preocupaciones: la guerra y el precio del petróleo, con su efecto inflacionario en el corto plazo; el riesgo que esa inflación y las subas de tasas generan sobre el crecimiento; y los déficits fiscales y su presión sobre las tasas de interés.
También mencionó cambios positivos, ligados a la tecnología: stablecoins, blockchain y tokenización del sistema financiero. Sobre la inteligencia artificial, indicó que puede generar presiones en el corto plazo por la demanda de crédito para financiarla, pero que su efecto de largo plazo es un aumento de productividad que reduce las presiones inflacionarias.
Europa: un sabor agridulce
De Guindos subrayó la singularidad del BCE como banco de una unión monetaria de 21 países, con independencia garantizada en los tratados y prohibición de financiar a los gobiernos. Su único objetivo, recordó, es la estabilidad de precios, definida en el 2 %.
Describió la situación europea como de “sabor agridulce”. Por un lado, un shock de oferta global por la suba de la energía, “el peor shock al cual se puede enfrentar cualquier responsable de política económica”. Según sus cifras, Europa importará en 2026 prácticamente el mismo volumen de petróleo que en 2025, pero a un precio 56 % mayor, lo que supone unos 100.000 millones de euros adicionales de costo. La inflación está en torno al 4 %, frente al 2 % previo al inicio del conflicto en Oriente Medio.
Por otro lado, Europa no cayó en la recesión que muchos anticipaban. De Guindos atribuyó ese resultado al gasto en inteligencia artificial y a una política fiscal relativamente expansiva, sobre todo en Alemania, que crecería este año alrededor del 1 % tras un 2025 casi sin expansión. El deterioro del déficit público del conjunto de la Unión rondaría un punto del PIB.
El costo del capital, al alza
Para De Guindos, el costo del capital, tanto del equity como del crédito, “va a subir, está subiendo, tanto en términos nominales como en términos reales”. Identificó tres causas. La primera es el deterioro de las políticas fiscales: Estados Unidos tiene un déficit superior al 7 % del PIB y una deuda del 120 %, mientras que Europa tiene un déficit del 3 % y una deuda cercana al 90 %, además de mayores gastos en defensa y presiones por el envejecimiento. La segunda es la demanda de capital de las empresas de IA, con un posible efecto expulsión que, a su juicio, no es el más importante. La tercera, y para él la fundamental, es la fragmentación del mundo, que arrastra a los mercados de capitales tras haber arrastrado antes a los de bienes y servicios.
Como ejemplo citó a Japón, antes el mayor exportador de capitales del mundo. Su bono a diez años ronda hoy el 3 % y la tasa de política monetaria subió al 1,25 %, por lo que los inversores japoneses ya no actúan como antes.
Argentina: estabilidad externa y exportaciones
Werning sostuvo que la Argentina “nunca tuvo estabilidad externa” y la vinculó con el impuesto inflacionario. Según cálculos del BCRA, entre 2003 y 2023 la dominancia fiscal provocó una pérdida patrimonial para el banco central equivalente al 85 % del PIB acumulado, unos 550.000 millones de dólares actuales. Los argentinos, por la monetización y la desvalorización de la moneda, habrían sufrido un costo de unos 60 puntos del PIB, o 390.000 millones de dólares.
En su visión, el flujo de divisas de los sectores agrícola, energético, minero y tecnológico complementa la recomposición patrimonial del BCRA y la reconstrucción de reservas. Para el funcionario, el país enfrenta por primera vez un ciclo con crecimiento estructural de productividad y sin crisis cambiarias recurrentes. Destacó además que gran parte de las inversiones actuales provienen de empresarios locales.
Consultado sobre cómo canalizar el ahorro hacia la inversión, Werning reconoció que el crédito bancario se moderó este año como rezago del shock de confianza preelectoral de 2025, pero afirmó que ese proceso terminó: la mora cae y las tasas de fondeo son negativas en términos reales. El financiamiento a través del mercado de capitales alcanza, dijo, los 35.000 millones de dólares, un récord aún sin cerrar el año.
Llamó a las pymes a hacer competir a los bancos con las ALyCs y a los ahorristas a considerar fondos cuando la tasa bancaria sea baja. Enumeró medidas de su agenda micro: un marco macroprudencial para prestar más ampliamente los ahorros en dólares, licitaciones con fondos de largo plazo del FGS para impulsar el crédito hipotecario y una reforma del mercado de capitales, con trabajo conjunto con la CNV.
De Guindos coincidió en que la IA ya incrementa la productividad y acelera la innovación. Pero advirtió que “lo máximo que se va a pagar” por ella será el aumento de productividad agregada. Con una rentabilidad normal del 10 % sobre el gasto prometido por los hyperscalers, el mercado calcula que deberán generar unos 2,3 billones de dólares de ingresos, equivalentes a un alza de productividad global de alrededor del 1,5 % del PIB.
Las valoraciones, afirmó, tienen “grandes esperanzas” y se están ajustando, aunque aclaró que “esto no es el dotcom”: más allá de los precios, la mejora de eficiencia es real.