
La electricidad es el motor invisible que mueve el mundo. Sin embargo, solemos darla por sentada. Rara vez se menciona entre las grandes tendencias de crecimiento o los avances tecnológicos que captan la atención de inversores y medios. Hasta que falla. Hace falta una crisis, como el gran apagón que afectó a la península ibérica en abril de 2025, para recordar que, sin una infraestructura eléctrica robusta y un suministro estable, nuestro mundo se paraliza.
En los últimos años se ha hecho cada vez más evidente que EE. UU. y China persiguen modelos muy distintos de liderazgo energético. Mientras que EE. UU. sigue apostando por la producción de petróleo bajo el lema de “drill, baby, drill”, China está impulsando una electrificación a gran escala. Esta estrategia está dando lugar a la idea de China como la primera gran “electropotencia” del mundo: una economía impulsada principalmente por fuentes de energía limpias, cuya competitividad industrial gira en torno a tecnologías como los vehículos eléctricos, la robótica y la industria avanzada basada en inteligencia artificial.
En este contexto, la electrificación ya no se concibe únicamente como una transición energética capaz de reforzar la autosuficiencia y la seguridad nacional, una prioridad aún más relevante tras los recientes acontecimientos en Oriente Medio. Cada vez se percibe más como una vía para alcanzar el liderazgo tecnológico y consolidar ventajas competitivas de largo plazo.
Gráfico 1: Generación total de electricidad (TWh)
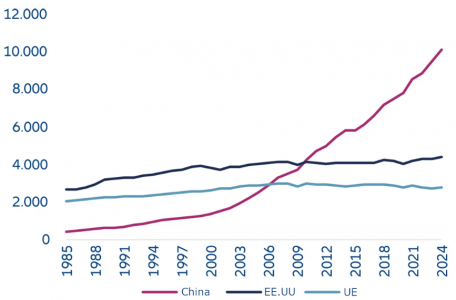
Fuente: Allianz Global Investors, Ember, Energy Institute (Statistical Review of World Energy), marzo de 2026.
La electricidad, la próxima ventaja estratégica de China
China ya cuenta con la mayor red eléctrica del mundo, con una potencia instalada un 25 % superior a la de EE. UU. y la Unión Europea en conjunto, y una generación anual de electricidad un 35 % mayor. Su grado de electrificación, es decir, la proporción de la energía consumida que proviene de la electricidad ronda actualmente el 30 %. Además, la Administración Nacional de Energía prevé que esta cifra se acerque al 50% a mediados de siglo. Esta evolución encaja con la estrategia climática de China, basada en el compromiso de alcanzar el pico de emisiones antes de 2030 y la neutralidad de carbono en 2060.
El camino de China hacia una economía cada vez más electrificada ha requerido importantes inversiones para resolver algunos de los principales retos asociados al uso de la electricidad: cómo almacenarla, cómo transportarla de forma eficiente y cómo utilizarla a gran escala en el sector del transporte.
China ya se ha consolidado como una potencia en vehículos eléctricos. El país también lidera ámbitos como el tren de alta velocidad y los drones. En 2024, aproximadamente la mitad de las ventas de coches nuevos en China correspondieron a vehículos eléctricos. Asimismo, cuenta con la red ferroviaria de alta velocidad más extensa del mundo. Sin embargo, estos logros no habrían sido posibles sin el desarrollo paralelo de otras áreas estratégicas, como las baterías y los sistemas de almacenamiento energético.
El camino no ha estado exento de obstáculos. En los últimos cinco años, la expansión de la capacidad eólica y solar ha sido tan rápida que las inversiones en redes de transmisión no siempre han logrado seguir el mismo ritmo. Como consecuencia, parte de la energía renovable aún no está plenamente integrada en la red ni conectada a infraestructuras de almacenamiento y respaldo que compensen la intermitencia propia de estas fuentes.
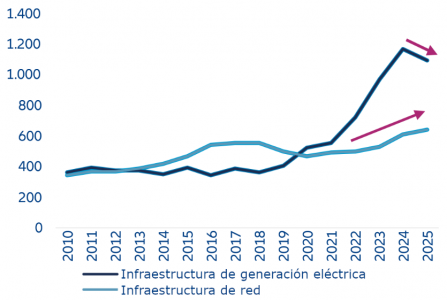
Ante esta situación, las prioridades de la política energética china están evolucionando. El foco ya no se centra únicamente en aumentar la capacidad de generación, sino también en mejorar la conectividad, la eficiencia de la red y las capacidades de almacenamiento. En el último Plan Quinquenal, State Grid anunció un incremento de sus inversiones del 40 %, equivalente a un crecimiento cercano al 7 % anual.
Gráfico 2: Composición de la capacidad de generación eléctrica en China (2015 frente a 2025)
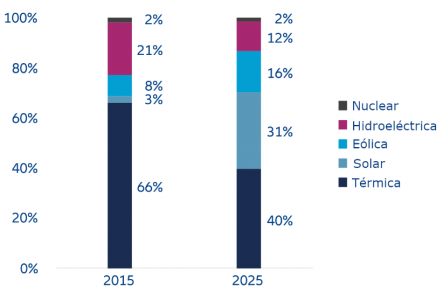
Fuente: Fuente: Allianz Global Investors, Oficina Nacional de Estadística de China, Comisión Nacional de Energía, marzo de 2026.
Gráfico 3: Expansión anual de la capacidad solar y eólica en China (GW)
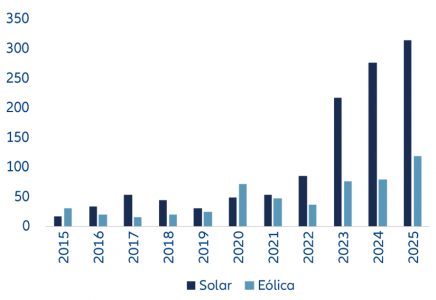
Fuente: Allianz Global Investors, National Bureau of Statistics, National Energy Commission, marzo de 2026.
Las reformas en los precios de la electricidad están incentivando el consumo en las horas de mayor generación renovable, mientras que la digitalización de la red busca mejorar la gestión de las fluctuaciones de tensión. Al mismo tiempo, China está desarrollando redes eléctricas inteligentes basadas en sistemas de inteligencia artificial, capaces de ajustar automáticamente la oferta y la demanda y de mejorar las previsiones meteorológicas para anticipar con mayor precisión la generación de energía solar y eólica. El objetivo final es crear un mercado eléctrico nacional más integrado, capaz de reducir la dependencia de los combustibles importados y aprovechar la electricidad de bajo coste a gran escala.
El Gobierno también ha acelerado la construcción de líneas de transmisión de ultraalta tensión (UHV), diseñadas para transportar grandes volúmenes de electricidad a largas distancias con pérdidas mínimas. Estas auténticas “líneas de alta velocidad para la electricidad” permiten equilibrar la oferta y la demanda entre regiones, trasladando energía desde las provincias del centro y oeste del país, ricas en recursos energéticos, hasta las zonas costeras del este, donde se concentra una gran parte del consumo.
Gráfico 4: Inversión: infraestructuras de generación eléctrica vs. redes de transmisión (miles de millones de RMB)
Fuente: Allianz Global Investors, Oficina Nacional de Estadística de China, Comisión Nacional de Energía, marzo de 2026.
El equipamiento eléctrico: la columna vertebral de la electrificación en China
La capacidad de China para electrificar su economía no se limita a una abundante generación de energía. El país ha desarrollado un amplio ecosistema industrial que abarca toda la cadena de valor del sector eléctrico, desde los paneles solares y las turbinas eólicas hasta los inversores, transformadores y otros equipos necesarios para gestionar el transporte y la distribución de la electricidad. Esta integración le permite desplegar infraestructuras a gran escala con rapidez y reducir su dependencia del exterior. Aemás, facilita la modernización de la red y la ampliación de las infraestructuras a costes relativamente bajos en comparación con otros mercados que dependen de equipos importados o se enfrentan a cuellos de botella en las cadenas de suministro.
El rápido crecimiento de estas industrias también ha generado nuevos retos. En los últimos años, sectores como la energía solar, la eólica y las baterías han acumulado un importante exceso de capacidad productiva. Las políticas de apoyo a las energías limpias y las subvenciones impulsaron la entrada de numerosos competidores, dando lugar a intensas guerras de precios. En China, este fenómeno se conoce como neijuan (内卷), un término utilizado para describir una competencia cada vez más intensa dentro de un mismo sector.
La saturación del mercado local ha llevado a muchas empresas chinas a buscar oportunidades en el exterior. Mientras que numerosas economías occidentales afrontan escasez de componentes esenciales para sus redes eléctricas, especialmente transformadores e interruptores de alta tensión, los fabricantes chinos cuentan con capacidad suficiente para atender parte de esa demanda. Como resultado, las exportaciones de este tipo de equipamiento han aumentado en los últimos años, proporcionando una vía de crecimiento adicional en un momento en que el sector atraviesa un proceso de consolidación.
La «electrotecnología»: electricidad y desarrollo tecnológico en China
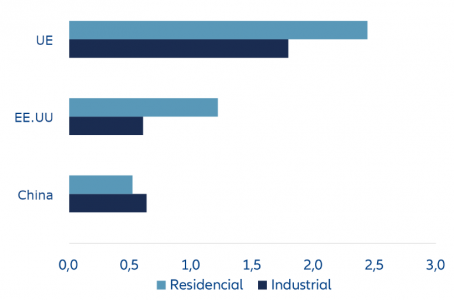
En el siglo XX, el acceso a petróleo de bajo coste fue un factor clave del desarrollo industrial. Hoy, disponer de una red eléctrica fiable, eficiente y de gran capacidad se está convirtiendo en una ventaja competitiva cada vez más relevante. Esto resulta especialmente evidente en áreas como los vehículos eléctricos, las baterías, los nuevos materiales de alta tecnología o la robótica, donde aumentar la producción y mejorar la eficiencia depende de un suministro energético estable y de calidad.
Gráfico 4: Comparativa de los precios de la electricidad (RMB/kWh)
Fuente: Allianz Global Investors, CEIC Data, marzo de 2026.
La demanda energética de los centros de datos vinculados a la inteligencia artificial también se está convirtiendo en uno de los principales motores del crecimiento de la demanda eléctrica en China. Se espera que aumente cerca de un 17% anual hasta alcanzar aproximadamente 479 TWh en 2030, una cifra similar al consumo eléctrico total de Francia.
China no solo está acelerando su transición hacia una economía cada vez más electrificada, sino que también está construyendo un ecosistema industrial profundamente integrado que, al mismo tiempo, alimenta y se beneficia de la expansión de su sistema eléctrico. Este ecosistema abarca mucho más que los vehículos eléctricos o el tren de alta velocidad e incluye sectores como los drones, la automatización industrial, las tecnologías clave para la gestión de la energía, los semiconductores y la inteligencia artificial.
Productos que antes respondían a industrias muy diferentes comparten cada vez más una base tecnológica común.
Los vehículos eléctricos suelen describirse como “smartphones sobre ruedas”. Esto refleja una tendencia clara: hoy existe una relación mucho más estrecha entre un vehículo eléctrico y un smartphone que entre un coche de combustión y un teléfono convencional. Detrás de esto se encuentra un ecosistema cada vez más interconectado, basado en motores eléctricos de alto rendimiento, sistemas de almacenamiento energético y chips especializados capaces de ejecutar software cada vez más avanzado.
En definitiva, China no solo ha desarrollado la mayor red eléctrica del mundo, sino que está construyendo una ventaja competitiva en la que el desarrollo energético e industrial avanzan de forma conjunta. Con el tiempo, esta posición podría traducirse en un liderazgo destacado en muchas de las industrias tecnológicas que definirán las próximas décadas.
Tribuna de William Russell, Head of Product Specialists Equity y Managing Directo de Allianz Global Investors, y Albert Yuen, especialista asociado de producto.
Las declaraciones contenidas en el presente documento pueden incluir previsiones de futuro y otras afirmaciones de carácter prospectivo basadas en las opiniones y supuestos actuales de la dirección, y están sujetas a riesgos e incertidumbres, conocidos y desconocidos, que podrían hacer que los resultados, la rentabilidad o los acontecimientos reales difieran sustancialmente de los expresados o implícitos en dichas afirmaciones. No asumimos obligación alguna de actualizar ninguna de estas afirmaciones de carácter prospectivo.
La inversión conlleva riesgos. El valor de una inversión y los ingresos derivados de la misma pueden tanto aumentar como disminuir, y es posible que los inversores no recuperen el importe total invertido.
Las rentabilidades pasadas no predicen rentabilidades futuras. Si la divisa en la que se muestra la rentabilidad pasada difiere de la divisa del país de residencia del inversor, este debe tener en cuenta que, debido a las fluctuaciones del tipo de cambio, la rentabilidad mostrada puede ser superior o inferior si se convierte a su divisa local.
Este documento tiene carácter meramente informativo y no debe interpretarse como una solicitud o invitación para realizar una oferta de compra o venta de valores.
Las opiniones y valoraciones aquí expresadas, sujetas a cambios sin previo aviso, son las del emisor o de sus entidades afiliadas en el momento de la publicación. Los datos utilizados proceden de diversas fuentes y se consideran exactos y fiables en el momento de la publicación, si bien no han sido verificados de forma independiente; no se garantiza su exactitud ni su integridad y no se asume responsabilidad alguna por pérdidas directas o indirectas derivadas de su utilización, salvo en caso de negligencia grave o conducta dolosa.
No se permite la reproducción, publicación, extracción o transmisión del contenido, independientemente de su formato, salvo autorización expresa de Allianz Global Investors.
Este material no ha sido revisado por ninguna autoridad reguladora.
Las inversiones en instituciones de inversión colectiva conllevan riesgos. Las inversiones en instituciones de inversión colectiva y los ingresos obtenidos de las mismas pueden variar al alza o a la baja dependiendo de los valores o estimaciones en el momento de la inversión y, por tanto, Usted podría no recuperar su inversión por completo. Las opiniones y los pareceres expresados en el presente documento, que están sujetos a cambio sin previo aviso, corresponden a las sociedades emisoras en el momento de la publicación. Los datos utilizados se han obtenido de diversas fuentes y se consideran correctos y fiables en el momento de la publicación. Las condiciones de cualquier oferta o contrato subyacente que se haya realizado o celebrado —o que se pueda realizar o celebrar— prevalecerán. Esta es una comunicación publicitaria emitida por Allianz Global Investors GmbH, www.allianzgi.com, una sociedad de inversión de responsabilidad limitada, constituida en Alemania, con domicilio social en Bockenheimer Landstrasse 42-44, 60323 Frankfurt/M, registrada en el tribunal local de Frankfurt/M con el número HRB 9340, autorizada por la Bundesanstalt für Finanzdienstleistungsaufsicht (www.bafin.de). El Resumen de los derechos de los inversores está disponible en inglés, francés, alemán, italiano y español en https://regulatory.allianzgi.com/en/investors-rights. Allianz Global Investors GmbH tiene una Sucursal en España, con domicilio en Serrano 49, 28001 Madrid que está inscrita en el Registro de la Comisión Nacional del Mercado de Valores con el número 10. No está permitida la duplicación, publicación o transmisión de su contenido, independientemente de la forma; salvo autorización expresa de Allianz Global Investors GmbH.
 Por Rocío Martínez