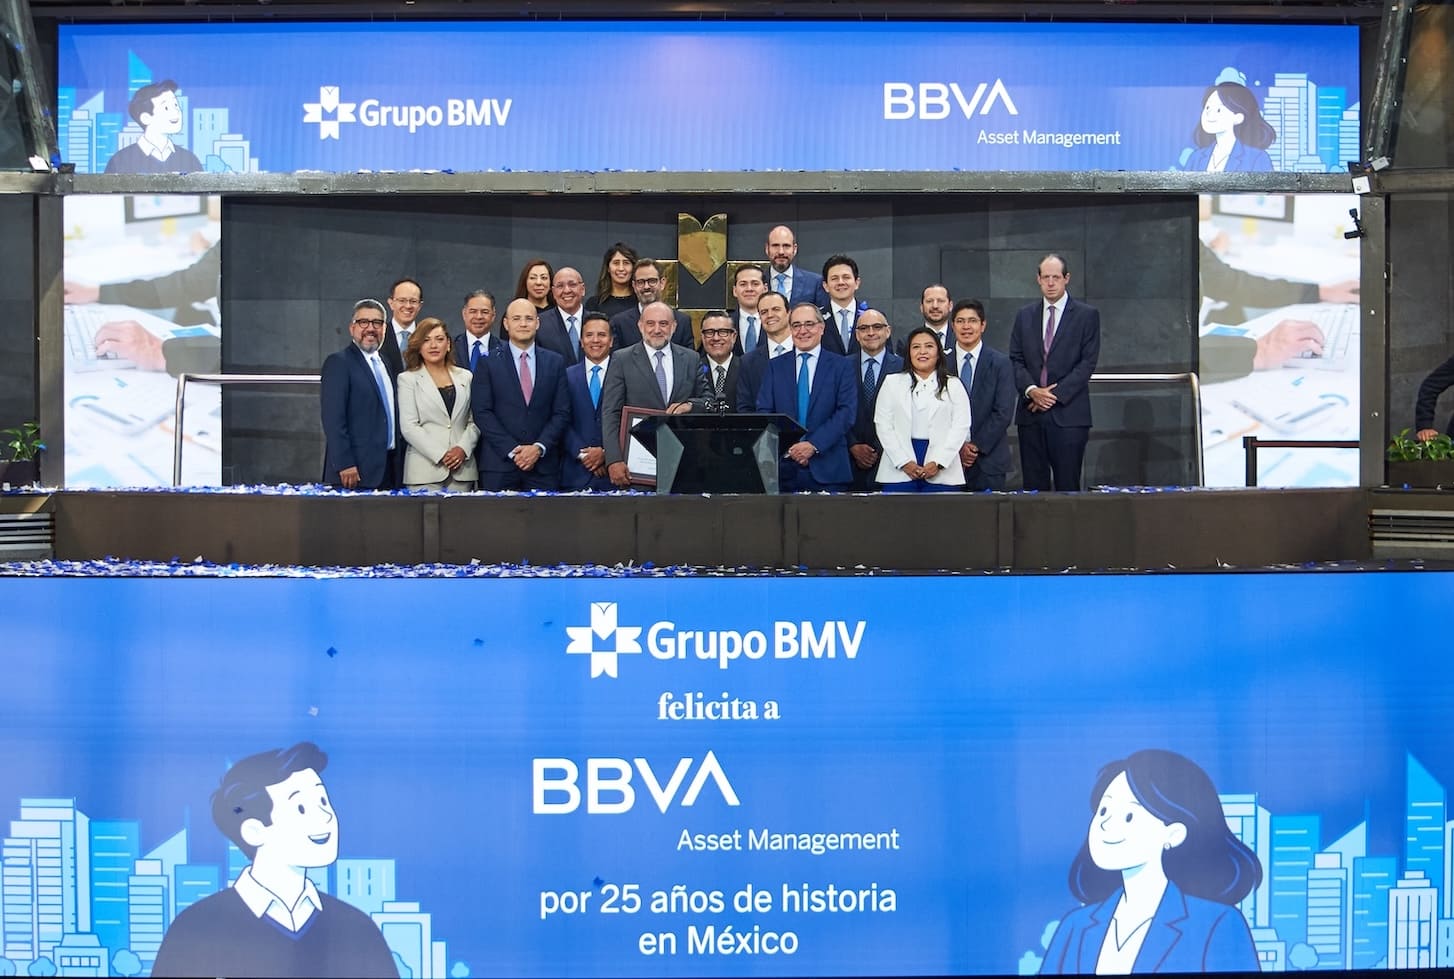
Durante mucho tiempo, el principal desafío financiero de América Latina parecía estar en el hecho de que las personas ahorraran. Hoy, otro parece ser el problema: qué hacer con ese ahorro. BBVA Asset Management México celebró sus primeros 25 años y puso sobre la mesa el tema, vigente tanto en este país norteamericano como en el resto de la región.
La celebración de los 25 años de BBVA Asset Management México, con el toque de campana en la Bolsa Mexicana de Valores, ocurre precisamente sobre esta transformación; Luis Ángel Rodríguez Amestoy, director en México señaló que el país está avanzando, pero el panorama regional muestra cuánto falta por hacer en todo el continente después del río bravo.
Y para demostrarlo, hay cifras de fuentes confiables e igualmente prestigiosas con las que Rodríguez Amestoy sustentó sus observaciones; por ejemplo, el BID señala que los hogares latinoamericanos enfrentan barreras para acceder a instrumentos de ahorro, entre ellas los costos, la desconfianza en las instituciones financieras, la baja educación financiera y la informalidad laboral.
«Hace 25 años, menos de una de cada 10 personas bancarizadas que trabajaban con BBVA invertía en fondos; hoy la proporción alcanza aproximadamente a dos de cada 10, de acuerdo con nuestras cifras en BBVA Asset Management México. La transformación coincide con una expansión de la oferta, la digitalización y la posibilidad de contratar productos de inversión desde el teléfono celular, pero el trecho por cubrir todavía es enorme», dijo el directivo.
El fenómeno permite observar un cambio más profundo: el paso del ahorro pasivo a la inversión empieza a convertirse en uno de los grandes retos de la industria financiera latinoamericana, después de años de mantener una postura de solo ahorro.
El BID acaba de advertir que la región enfrenta una importante brecha de ahorro ya que solamente 16% de los adultos declara ahorrar a través de un banco, frente a 40% en las economías emergentes de Asia y 50% en las economías avanzadas. A esto se suma que menos de la mitad de la población latinoamericana ahorra para su retiro mediante un sistema contributivo.
La región necesita movilizar mucho más capital hacia inversiones de largo plazo, sin embargo millones de personas todavía mantienen una relación básica con el sistema financiero: depositan, guardan y conservan liquidez, pero participan poco en instrumentos que puedan generar rendimientos y, al mismo tiempo, financiar empresas, infraestructura y otros proyectos productivos para el desarrollo de los países de la región.
El BID identifica precisamente la insuficiencia del ahorro doméstico como una de las restricciones que enfrenta la región para financiar infraestructura y sostener un crecimiento más dinámico; por eso la discusión sobre fondos de inversión ya no pertenece exclusivamente al ámbito de las finanzas personales, también forma parte de la discusión sobre cómo América Latina consigue capital para crecer, para financiar el desarrollo.
Lo paradójico es que en realidad tod parece indicar que sí hay recursos en la región, el caso de México es ilustrativo por la experiencia de BBVA Asset Management que en el año 2009 apenas administraba alrededor de 295 millones de pesos (alrededor de 16,3 millones de dólares al tipo de cambio actual) y desde entonces la escalada los llevó a registrar actualmente un saldo de 1,3 billones de pesos en activos administrados (alrededor de 72.222 millones de dólares), «dinero hay, pero falta hacerlo trabajar», reiteró el directivo.
En opinión de BBVA Asset Management México, la verdadera transformación ocurre cuando el ahorro deja de ser únicamente un mecanismo para enfrentar emergencias y comienza a utilizarse para objetivos de largo plazo como: comprar una vivienda, financiar la educación de los hijos, construir patrimonio o preparar el retiro.
Ese cambio es especialmente relevante en América Latina, donde las deficiencias de los sistemas previsionales, la informalidad laboral y la baja capacidad de ahorro de amplios sectores de la población hacen necesario ampliar las fuentes de financiamiento de la vejez.
El BID señala que los hogares latinoamericanos enfrentan barreras para acceder a instrumentos de ahorro, entre ellas los costos, la desconfianza en las instituciones financieras, la baja educación financiera y la informalidad laboral.
Por eso, la próxima etapa de la industria de fondos será también una prueba de inclusión financiera; no se tratará únicamente de administrar más activos de los clientes que ya invierten, sino de incorporar a quienes todavía están completamente fuera de los mercados de capitales.
El ahorro también puede financiar el crecimiento
Luis Ángel Rodríguez Amestoy explicó que los fondos de inversión no solamente buscan generar rendimientos para sus participantes, también canalizan recursos hacia instrumentos financieros que pueden contribuir al financiamiento de empresas, gobiernos y proyectos productivos.
Cuanto antes comienza una persona a invertir, mayor es el periodo disponible para acumular aportaciones y rendimientos. Por eso, la democratización de los fondos puede terminar teniendo una consecuencia que va mucho más allá de la industria de asset management y consiste en crear una generación de trabajadores con mayor patrimonio financiero para enfrentar su retiro y para el impulso de la economía del país y de la región.
Los próximos 25 años
Para el directivo de BBVA Asset Management México, los primeros 25 años de este brazo de inversiones del banco español pueden leerse como la historia de una industria que pasó de administrar productos financieros para inversionistas relativamente especializados a intentar llevar la inversión a millones de usuarios bancarizados.
Pero el cambio apenas comienza; el hecho de que dos de cada 10 clientes bancarizados inviertan en fondos significa que ocho todavía no lo hacen, al menos de acuerdo con la métrica proporcionada por BBVA, ese dato resume tanto el avance como el tamaño de la oportunidad.
La industria en México y en Latinoamérica en general ya no necesita demostrar solamente que puede administrar grandes cantidades de dinero, hoy tiene que conseguir que más personas entiendan que ahorrar y poner a trabajar su dinero son dos cosas distintas. Y para América Latina, la diferencia puede ser trascendental.
 Por Funds Society, México