
El bitcoin ha madurado hasta convertirse en una clase de activo diferenciada y ha sido una de las inversiones con mejor comportamiento durante buena parte de los últimos 15 años, según el último análisis de Fidelity. Por ello, los inversores deben preguntarse ahora si una asignación cero al bitcoin y a otros activos digitales sigue representando una decisión de cartera deliberada y bien fundamentada. A la vista de la creciente madurez del bitcoin, su perfil de liquidez y sus efectos históricos en las carteras, es posible que los inversores tengan que articular una justificación más clara para mantener la falta de exposición, aunque una asignación nula siga siendo adecuada para algunos mandatos.
Justificar la falta de exposición a bitcoin
«En términos generales, los activos digitales se encuentran todavía en una fase temprana de su desarrollo: la tokenización sigue siendo una tecnología incipiente, mientras que los casos de uso en el mundo real para otras blockchains, como ethereum o solana, aún se están desarrollando. El bitcoin, por el contrario, ha salido de los márgenes de los mercados financieros, llegando en ocasiones a superar a la plata por capitalización bursátil y acercándose a las 10 acciones cotizadas de mayor tamaño. Además, ha sido el activo con mejor comportamiento en 11 de los últimos 15 años. Eso no elimina la necesidad de que los inversores actúen con cautela, sobre todo a tenor de la volatilidad del bitcoin, pero sí cambia el marco», explica Giselle Lai, Director, Digital Assets Strategist, Asia Pacific en Fidelity International.
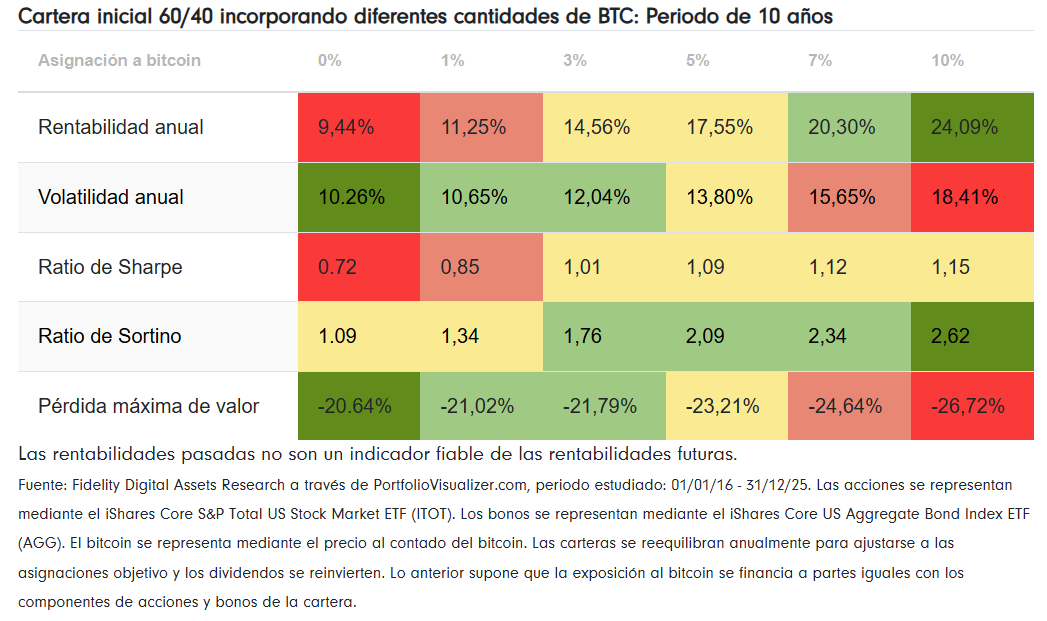
Los estudios han revelado que, históricamente, incluso las asignaciones pequeñas han influido de manera significativa en los resultados de las carteras, mientras que las decisiones de financiación y los enfoques de rebalanceo suelen tener un impacto reducido frente a la decisión inicial de asignación.
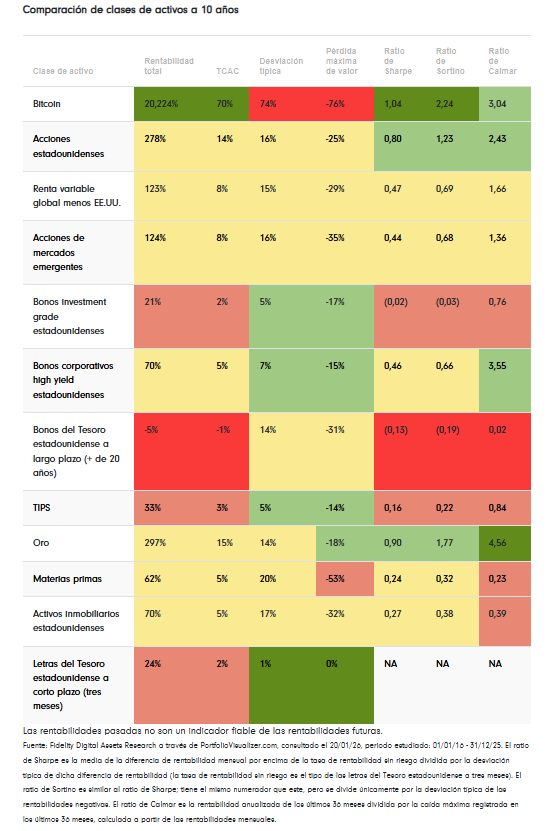
El bitcoin ha generado las mayores rentabilidades entre todas las clases de activos en diferentes horizontes temporales durante los últimos 15 años. Sin embargo, también ha mostrado la mayor volatilidad. Desde una perspectiva histórica, esta volatilidad se ha visto compensada en términos ajustados al riesgo, ya que el bitcoin ha registrado ratios de sharpe y de sortino comparativamente elevados. «Por ello, su inclusión en las asignaciones de activos en determinados momentos de los últimos 15 años podría haberse considerado comparable a otros enfoques de riesgo para conseguir rentabilidades diversificadas», asegura Li, que matiza que dada la breve trayectoria del bitcoin, «sus ganancias desmesuradas iniciales y su comportamiento cíclico hacen que el análisis sea difícil de realizar, y las decisiones deberían tomarse caso por caso, en lugar de adoptarse desde una perspectiva general».
Activos digitales y carteras 60/40: nuevo enfoque de la diversificación
El bitcoin es, en esencia, un activo escaso puesto que su límite máximo de 21 millones de monedas y su calendario de oferta predeterminado respaldan la idea de evaluarlo como si funcionara de manera similar a un activo monetario escaso, como el oro, explica Li, que añade que tanto el bitcoin como el oro comparten ciertas características como depósito de valor (la escasez y un papel percibido en la preservación del poder adquisitivo) y, de hecho, han reaccionado de manera similar durante algunas crisis de mercado en los últimos años. Sin embargo, no son intercambiables. Sus diferentes bases de inversores y su correlación a largo plazo relativamente baja sugieren que el bitcoin aún puede aportar algo distinto a las carteras que ya tienen oro. En este contexto, el bitcoin podría considerarse menos como un sustituto de los depósitos de valor tradicionales y más como una exposición complementaria con diferentes motores de rentabilidad y características de liquidez.
Eso tiene implicaciones más amplias para el futuro de la configuración de las carteras 60/40, tal y como explica Li. «Tras un largo periodo en el que la combinación de acciones y bonos constituía la base de las carteras diversificadas, los inversores se enfrentan ahora a la duda de si esa estructura es suficiente en un entorno caracterizado por una dinámica inflacionista cambiante, correlaciones variables y unos efectos de diversificación de los bonos potencialmente menores», apunta. La experta añade que aunque el bitcoin no es una solución universalmente adecuada para todos los inversores, «constituye una posible asignación alternativa que puede merecer ser tenida en cuenta dentro de un enfoque más flexible de la diversificación, el dimensionamiento de las posiciones y los presupuestos de riesgo».
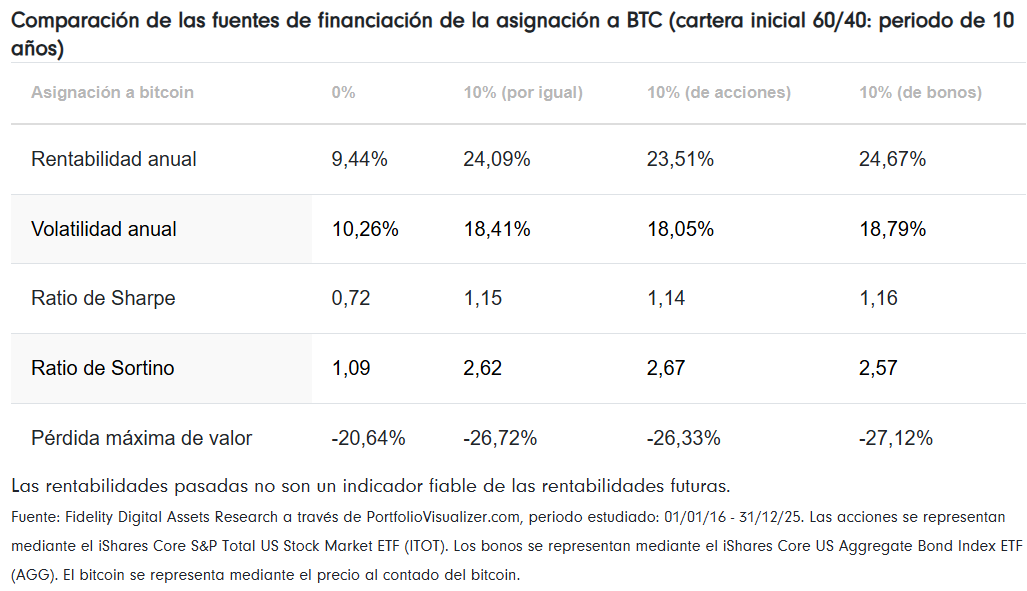
Las fuentes de financiación mostraron pequeñas diferencias
Al analizar estas posibles asignaciones al bitcoin, los inversores han echado mano históricamente de cualquiera de las dos partes de la cartera, aunque la financiación suele proceder con mayor frecuencia de la parte de renta variable. Muchos gestores de inversiones califican la elevada volatilidad del bitcoin como «arriesgada» y, por lo tanto, lo financian con dinero procedente de la categoría de activos «de riesgo».
Sin embargo, los estudios sugieren que las diferentes fuentes de financiación no tienen un impacto significativo en el potencial de rentabilidad: los resultados son similares en las tres opciones de financiación del ejemplo hipotético que se muestra a continuación. Por lo tanto, «la decisión puede girar menos en torno a la procedencia de la financiación y más en torno a la decisión inicial de dejar atrás una asignación cero», argumenta Li.
El bitcoin puede tener un gran impacto, pero con cautela
En general, dada la posición del bitcoin como el activo digital líder, es probable que ya no sea viable adoptar un enfoque pasivo de “no tomar decisiones” respecto a las asignaciones a bitcoin. El elevado potencial de impacto de esta clase de activo, a juicio de Li, implica que los inversores deben realizar un cierto grado de análisis y tomar decisiones activas en torno a las asignaciones. Aunque históricamente ha mostrado un alto techo de rentabilidad, también ha registrado caídas significativas y, por ello, debe evaluarse con el mismo rigor que otras clases de activos.
Su volatilidad, el contexto normativo y la adecuación al mandato siguen siendo limitaciones importantes. Sin embargo, dado su perfil histórico de rentabilidad, su baja correlación a largo plazo con los activos tradicionales y su papel potencial a la hora de replantearse el diseño de carteras, la carga del análisis podría estar cambiando. En el entorno actual, tener una exposición “cero” ya no puede ser sinónimo de que simplemente no se ha tomado una decisión. Es una posición que requiere su propia lógica de inversión.
 Por Funds Society
