John Lloyd, Global Head de Multi-Sector and Corporate Credit, e Tom Ross, Global Head de High Yield, explicam como muitas vezes é possível encontrar valor até mesmo nas áreas menos favorecidas do mercado de títulos.
A compressão dos spreads de crédito (a diferença de rendimento entre um título corporativo e um título público de vencimento semelhante) não é um fenômeno novo. Falamos sobre isso há alguns anos e pouca coisa mudou, além de os spreads terem se comprimido ainda mais. Isso significa que os investidores precisam se esforçar mais para encontrar valor.
Figura 1: O grande aperto – spreads de crédito reduzidos (pontos-base)
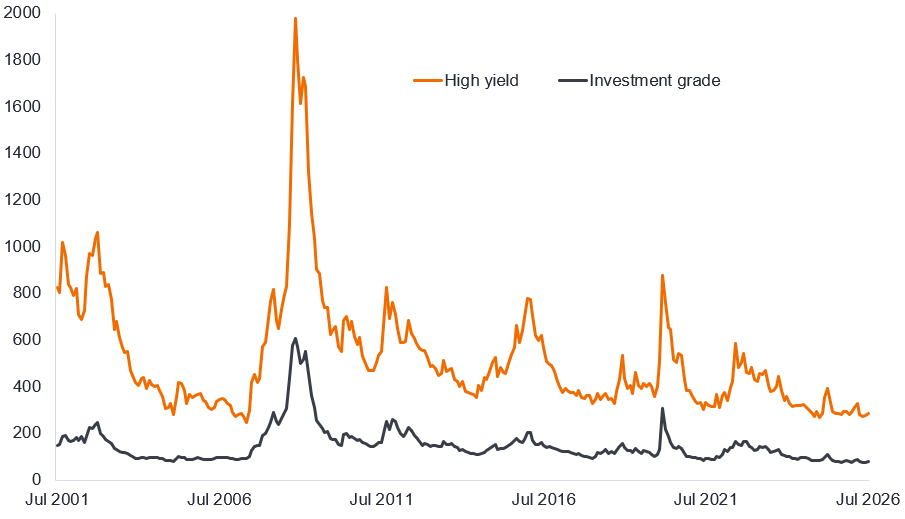
Source: Bloomberg, US High = ICE BofA US High Yield, Investment grade = ICE BofA US Corporate, Option-adjusted spread over government, 31 July 2021 to 31 July 2026. One basis point equals 1/100 of a percentage point. 1 bp = 0.01%, 100 bps = 1%. Spreads may vary over time and are not guaranteed.
Como antes, vemos alguma justificativa para essa compressão — os lucros, em geral, estão extremamente fortes (alta de 50% na comparação anual no segundo trimestre para o S&P 500)¹; os balanços de muitas empresas não estão excessivamente pressionados; e o mercado está fazendo um bom trabalho ao identificar empresas com níveis excessivos de dívida. A alta dos rendimentos dos títulos públicos (diante das preocupações com a inflação no curto prazo e dos níveis elevados de endividamento dos governos) também significa que parte dessa compressão pode ser explicada pela simples matemática de os rendimentos gerais dos títulos corporativos não terem subido tanto quanto os rendimentos dos títulos soberanos, reduzindo assim o spread.
Aspectos técnicos do setor de tecnologia
Embora os spreads em muitas áreas dos mercados de high yield e investment grade tenham se comprimido ou praticamente não tenham mudado nos últimos três meses, uma área de relativa fraqueza tem sido a dos spreads dos títulos emitidos por hyperscalers.² Eles se ampliaram diante do volume de emissões de dívida que chega ao mercado para ajudar a financiar a expansão da infraestrutura de inteligência artificial (IA). Embora existam várias razões pelas quais acreditamos ser correto adotar uma postura cautelosa em relação à dívida ligada à IA, particularmente no segmento investment grade dos EUA, onde grande parte da nova oferta está surgindo, isso não significa evitar completamente o setor. Na verdade, quando os spreads estão comprimidos, vale a pena ampliar a busca por oportunidades de valor.
Uma das vantagens de sermos investidores de porte institucional é que temos acesso a operações que estão fora do alcance dos investidores comuns. Um exemplo é a Sopaipilla Investor LLC (“Sopaipilla”), que recentemente captou pouco mais de US$ 12 bilhões por meio de uma nota sênior garantida com vencimento em 2048, emitida em uma colocação privada com spread de 278,5 pontos-base acima do rendimento do Treasury dos EUA de 10 anos.
A dívida emitida destina-se a ajudar a financiar um data center de IA no Texas, que terá a Meta (a hyperscaler de tecnologia e proprietária do Facebook) como sua primeira locatária. Em outras palavras, os fluxos de caixa vêm de uma hyperscaler investment grade. Ainda assim, o spread é comparável ao de um emissor de títulos high yield, apesar de a S&P Global Ratings ter atribuído um rating preliminar A+ às notas da Sopaipilla. Os investidores teriam que entrar no segmento high yield com rating B ou em obrigações garantidas por empréstimos (CLOs) mezzanine com rating BBB para encontrar spreads semelhantes.
Figura 2: Em busca do valor relativo
Diferenciais entre diferentes índices norte-americanos classificados (pontos-base)
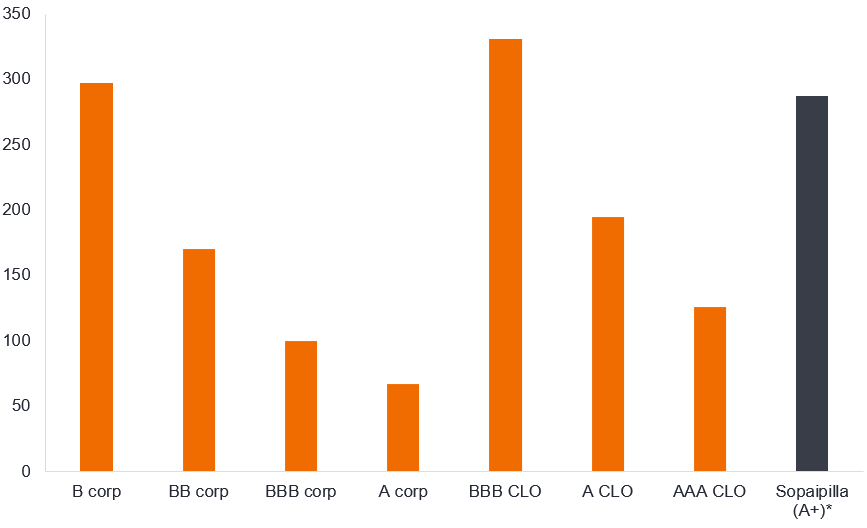
Source: Bloomberg, ICE BofA US Indices for corporates, J.P. Morgan US collateralised loan obligations indices for CLO, Sopaipilla 7.534% 11/30/2048. Spreads at 27 July 2026. Spreads may vary over time and are not guaranteed. *Rating in brackets is preliminary and not guaranteed. References made to individual securities do not constitute a recommendation to buy, sell or hold any security, investment strategy or market sector, and should not be assumed to be profitable. Janus Henderson Investors, its affiliated advisor, or its employees, may have a position in the securities mentioned.
Por se tratar de uma nota de prazo mais longo, o spread do título da Sopaipilla já era esperado que fosse mais elevado, mas acreditamos que parte desse spread maior decorreu da fraqueza mais ampla relacionada à IA no mercado e da apreensão em torno do que poderia ser percebido como um financiamento de data centers fora do balanço por parte das hyperscalers.
A surpreendente captação de capital por meio de dívida da Nvidia em meados de junho, a captação de capital da Amazon em um momento desfavorável no início de julho (período de blackout de resultados e próximo à semana da Independência dos EUA), seguida pela ampliação dos spreads dos títulos de estreia da SpaceX, criaram um cenário desfavorável para os mercados. A situação não foi favorecida pelas projeções de aumento das despesas de capital (capex) entre as hyperscalers, o que fez com que o sentimento do mercado em relação aos emissores de tecnologia no fim de julho fosse menos receptivo do que poderia ter sido. No entanto, a due diligence do título nos proporcionou certo grau de confiança em relação à proteção dos credores e nos convenceu de que o sentimento negativo de curto prazo poderia permitir a participação em um título com um spread potencialmente generoso.
Participamos da colocação privada da Sopaipilla, que ocorreu com um spread de 287,5 pontos-base (pb). Poucos dias após a emissão, o spread havia se comprimido em cerca de 20 pb, permitindo que vendêssemos o título com uma valorização de seu preço (os preços dos títulos sobem quando os rendimentos caem).
Em última análise, isso demonstra três pontos:
- Primeiro, o mercado de novas emissões ou de colocações privadas continua sendo uma fonte valiosa de valor relativo. Quando os mercados estão menos familiarizados com um tomador de recursos, isso pode levar a uma precificação ineficiente.
- Segundo, mesmo em um setor que sugere cautela do ponto de vista técnico, isso não significa que ele deva ser completamente evitado, já que provavelmente existem oportunidades seletivas.
- Terceiro, pode ser possível utilizar a fraqueza técnica de curto prazo em benefício de um investidor de renda fixa, da mesma forma que um investidor em ações pode aproveitar uma correção do mercado.
É claro que isso só funciona se os investidores estiverem preparados para realizar a análise fundamentalista e tiverem confiança de que vale a pena investir naquele crédito. Ter acesso institucional a operações privadas também é uma vantagem, pois podemos participar antes do mercado mais amplo. Diante do crescimento explosivo projetado para os gastos de capex destinados à expansão da infraestrutura de IA, esperamos que surjam mais oportunidades desse tipo.
As opiniões são válidas nos dados de publicação. Essas opiniões são para fins informativos e não devem ser utilizadas nem interpretadas como consultoria de investimento, de aconselhamento jurídico ou fiscal, ou como uma oferta de venda, uma solicitação de uma oferta de compra ou uma recomendação de compra, venda ou detenção de qualquer título, estratégia de investimento ou setor de mercado. Nada neste material será considerado um complemento direto ou indireto de serviços de gestão de investimentos específicos a quaisquer requisitos dos clientes. As opiniões e exemplos têm como objetivo apenas ilustrar e esclarecer temas mais abrangentes e, portanto, não são uma indicação de intenção de negociação. Essas informações estão sujeitas a alterações e não poderão refletir sobre as opiniões de outras pessoas na organização. Essas informações não se destinam a indicar ou implicar que qualquer ilustração/exemplo de referência esteja presente atualmente, ou já existiu no passado, em qualquer portfólio. Não podem ser garantidas exceções e não há garantia de que as informações fornecidas sejam completas ou tempestivas, nem existem garantias em relação aos resultados obtidos com a sua utilização. A Janus Henderson Investors é uma fonte de dados, salvo indicação em contrário, e tem confiança de que as informações e os dados fornecidos por terceiros são confiáveis. O desempenho passado não prevê retornos futuros. Investir é uma atividade que envolve riscos, incluindo perda de patrimônio e oscilação de valor.
Nem todos os produtos ou serviços estão disponíveis em todas as jurisdições. Este material ou informações contidas nele podem ser restritos por lei. Esses dados não podem ser reproduzidos, referenciados ou usados sem permissão expressa por escrito em qualquer jurisdição ou circunstância em que seu uso seja ilegal. A Janus Henderson não se responsabiliza por qualquer distribuição ilegal deste material a terceiros, seja de modo parcial ou de modo integral. O conteúdo deste material não foi aprovado ou assinado por nenhuma agência reguladora.
Janus Henderson Investors é o nome sob o qual os produtos e serviços de investimento são fornecidos pelas entidades identificadas nas seguintes jurisdições: (a) Europa : pela Janus Henderson Investors International Limited (reg. n.º 3594615), Janus Henderson Investors UK Limited (reg. n.º 906355), Janus Henderson Fund Management UK Limited (reg. n.º 2678531), Tabula Investment Management Limited (número de registo 11286661); (b) EUA: por consultores de investimento registrados da SEC que são filiais da Janus Henderson Group plc; (c) Canadá : pela Janus Henderson Investors US LLC, apenas para investidores institucionais em determinadas jurisdições; (d) Singapura : pela Janus Henderson Investors (Singapura) Limited (n.º de registro 199700782N). Esta publicação ou divulgação não foi avaliada pela Autoridade Monetária de Singapura; (e) Hong Kong : pela Janus Henderson Investors Hong Kong Limited. Este material não foi avaliado pela Comissão de Valores Mobiliários e Futuros de Hong Kong; (f) Coreia do Sul : pela Janus Henderson Investors (Singapura) Limited apenas a investidores profissionais (conforme definido na Lei dos Serviços de Investimento Financeiro e do Mercado de Capitais e nas suas disposições subsequentes); (g) Japão : pela Janus Henderson Investors (Japão) Limited, regulamentada pela Agência de Serviços Financeiros e registrada como uma empresa de instrumentos financeiros responsável pela gestão de investimentos, consultoria de investimentos, atividades da agência e transações de instrumentos financeiros do tipo II; (h) Austrália e Nova Zelândia : pela Janus Henderson Investors (Austrália) Limited (ABN 47 124 279 518) e seus órgãos relacionados corporativos, incluindo a Janus Henderson Investors (Austrália) Institutional Funds Management Limited (ABN 16 165 119 531, AFSL 444266) e a Janus Henderson Investors (Austrália) Funds Gestão Limitada (ABN 43 164 177 244, AFSL 444268); (i) Oriente Médio : pela Janus Henderson Investors Middle East Limited (sucursal DIFC), regulamentada pela Autoridade de Serviços Financeiros de Dubai como entidade licenciada da Categoria 4. Não serão realizadas quaisquer transações no Oriente Médio. Em caso de dúvidas, Janus Henderson deverá ser contatado. As ligações telefônicas poderão ser gravadas para nossa proteção mútua, para melhorar o atendimento ao cliente e manter os registros exigidos por lei.
Fora dos EUA : Para utilização exclusiva de investidores institucionais, profissionais, interferências e sofisticadas, distribuidores especializados, investidores e clientes de grande escala, conforme definido pela jurisdição aplicável. Este documento não deve ser distribuído ou visualizado de modo público. Comunicação Publicitária.
Janus Henderson® e quaisquer outras marcas comerciais aqui utilizadas são marcas comerciais da Janus Henderson Group plc ou de uma de suas subsidiárias. © Janus Henderson Group plc.
D10520
Definições e Notas de Rodapé
1Source: Factset, Q2 2026 earnings based on 88% of S&P500 companies having reported results, 7 August 2026.
2Source: Bloomberg, spreads on ICE BofA US High Yield Index, ICE BofA US Corporate Index, and hyperscalers, 13 May 2026 to 12 August 2026. Hyperscalers here include Meta, Amazon, Google, and Oracle, plus SpaceX from 25 June 2026. Past performance does not predict future returns.
Collateralized Loan Obligations (CLOs) are debt securities issued in different tranches, with varying degrees of risk, and backed by an underlying portfolio consisting primarily of below investment grade corporate loans. The return of principal is not guaranteed, and prices may decline if payments are not made timely or credit strength weakens. CLOs are subject to liquidity risk, interest rate risk, credit risk, call risk and the risk of default of the underlying assets.
Fixed income securities are subject to interest rate, inflation, credit and default risk. The bond market is volatile. As interest rates rise, bond prices usually fall, and vice versa. The return of principal is not guaranteed, and prices may decline if an issuer fails to make timely payments or its credit strength weakens.
High-yield or “junk” bonds involve a greater risk of default and price volatility and can experience sudden and sharp price swings.
ICE BofA US High Yield Index tracks the performance of US dollar denominated below investment grade corporate debt publicly issued in the US domestic market.
ICE BofA US Corporate Index tracks the performance of US dollar denominated investment grade corporate debt publicly issued in the US domestic market.
ICE BofA BBB US Corporate Index is a subset of ICE BofA US Corporate Index including all securities rated BBB+ through BBB- inclusive.
ICE BofA BB US High Yield Index is a subset of UCE BofA US High Yield Index including all securities rated BB+ through BB- inclusive.
ICE BofA Single-B US High Yield Index is a subset of ICE BofA US High Yield Index including all securities rated B+ through B- inclusive.
J.P. Morgan Collateralized Loan Obligation Index (CLOIE) is the first rule-based benchmark designed to track the USD-denominated, broadly syndicated, arbitrage US CLO market.
J.P. Morgan Collateralised Loan Obligation BBB Index is a specialised sub-index of the J.P.Morgan Collateralised Loan Obligation Index (CLOIE). It tracks the performance of BBB-rated tranches.
J.P. Morgan Collateralised Loan Obligation A Index is a is a specialised sub-index of the J.P. Morgan Collateralised Loan Obligation Index (CLOIE). It tracks the performance of A rated tranches.
J.P. Morgan Collateralised Loan Obligation Index AAA Index tracks the performance of U.S. dollar denominated AAA rated floating rate CLO tranches backed by broadly syndicated corporate loans.
Balance sheet: A financial statement that summarises a company’s assets, liabilities, and shareholders’ equity at a particular point in time. Each segment gives investors an idea as to what the company owns and owes, as well as the amount invested by shareholders. It is called a balance sheet because of the accounting equation: assets = liabilities + shareholders’ equity.
Off-balance sheet financing: An accounting practice where a company keeps certain assets or liabilities off its balance sheet, examples include joint ventures or setting up separate vehicles to hold assets and debt. While this can help lower reported debt and protect credit ratings, it can also disguise financial risks.
Basis point: One basis point equals 1/100 of a percentage point. 1 bp = 0.01%, 100 bps = 1%.
Capex: Money a business spends on major, long-term assets such as property and equipment (tangible assets) or technology, software, trademarks, patents etc (intangible assets) to facilitate new projects or investments that support business growth and expansion.
Collateralised Loan Obligation: A securitised portfolio of corporate leveraged loans rated below investment grade (a rating on a bond where the borrower is perceived as having a relatively low risk of defaulting on repayment). The underlying loan pool is financed through the issuance of bonds that are structured into tranches with differing risk profiles, where interest and principal payments are prioritised according to each tranche’s position in the capital structure.
Corporate bond: A bond issued by a company. Bonds offer a return to investors in the form of periodic payments and the eventual return of the original money invested at issue on the maturity date.
Credit rating: A score given by a credit rating agency such as S&P Global Ratings, Moody’s and Fitch on the creditworthiness of a borrower. For example, S&P ranks investment grade bonds from the highest AAA down to BBB and high yields bonds from BB through B down to CCC in terms of declining quality and greater risk, i.e. CCC rated borrowers carry a greater risk of default.
Credit risk: The risk that a borrower will default on its contractual obligations to investors, by failing to make the required debt payments. Anything that improves conditions for a company can help to lower credit risk.
Coupon: A regular interest payment that is paid on a bond, described as a percentage of the face value of an investment. For example, if a bond has a face value of $100 and a 5% annual coupon, the bond will pay $5 a year in interest.
Data centre: A data centre is a physical facility or building that houses a large group of networked computer servers, data storage drives, and networking hardware
Default: The failure of a debtor (such as a bond issuer) to pay interest or to return an original amount loaned when due.
Due diligence: In bond investing, this is the process of researching an issuer’s financial health, credit rating, and legal terms to check risks before making a decision on investing.
Duration: Duration can measure how long it takes (in years) for an investor to be repaid a bond’s price by the bond’s total cash flows. Duration can also measure the sensitivity of a bond’s or fixed-income portfolio’s price to changes in interest rates. The longer a bond’s duration, the higher its sensitivity to changes in interest rates, and vice versa.
Fundamentals: In the context of corporate debt, “fundamentals” refer to the essential financial health indicators and characteristics of a company that suggest its ability to meet debt obligations.
High yield: A bond that has a lower credit rating than an investment grade bond. Sometimes known as a sub-investment grade bond. These bonds carry a higher risk of the issuer defaulting on their payments, so they are typically issued with a higher coupon to compensate for the additional risk.
Hyperscaler: Technology providers that provide IT architectures that scale dynamically to handle exponential increases in workload and data. Apart from capacity, they offer enterprise-grade cloud services, flexible hardware resources, and robust software environments that support a broad range of AI applications.
Inflation: The rate at which prices of goods and services are rising in the economy.
Investment grade: A bond typically issued by governments or companies perceived to have a relatively low risk of defaulting on their payments. The higher quality of these bonds is reflected in their higher credit ratings.
Issuance: The act of making bonds available to investors by the borrowing (issuing) company, typically through a sale of bonds to the public or financial institutions.
Maturity: The maturity date of a bond is the date when the principal investment (and any final coupon) is paid to investors. Shorter-dated bonds generally mature within five years, medium-term bonds within five to 10 years, and longer-dated bonds after 10+ years.
Private placement: A means of raising funds through the sale of securities directly to a select number of individuals or private investors rather than as part of a public offering.
Relative value: Comparing the price of an asset to the market value of similar assets to help determine if the asset is worth investing in.
Secondary market: Newly-issued bonds are traded on the primary market, with issuers selling their bonds directly to investors to raise capital (borrow). The purchase or sale of any existing bond occurs in the secondary market, between investors.
Senior secured note: A type of corporate bond or loan that takes payment precedence over other debts if the company runs into difficulties. It is senior because it gets paid before other debts and secured because it is backed by specific assets.
Spread/credit spread: The difference in yield between a corporate bond and that of a government bond of equivalent maturity.
Technical environment: The overall demand (appetite from investors) and supply (issuance of bonds and debt securities from borrowers) environment.
Yield: The level of income on a security, typically expressed as a percentage rate. For a bond, at its most simple, this is calculated as the annual coupon payment divided by the current bond price.
Estas são as opiniões do autor no momento da publicação e podem diferir das opiniões de outras pessoas ou equipes da Janus Henderson Investors. As referências a títulos específicos não constituem uma recomendação para comprar, vender ou manter qualquer título, estratégia de investimento ou setor de mercado, e não devem ser consideradas como garantia de rentabilidade. A Janus Henderson Investors, sua consultoria afiliada ou seus funcionários podem deter posições nos títulos mencionados.
O desempenho passado não é garantia de retornos futuros. O valor de um investimento e os rendimentos dele decorrentes podem tanto subir quanto cair, e você pode não recuperar o valor originalmente investido.
As informações contidas neste artigo não constituem uma recomendação de investimento.
Não há garantia de que as tendências passadas se mantenham ou de que as previsões se concretizem.