
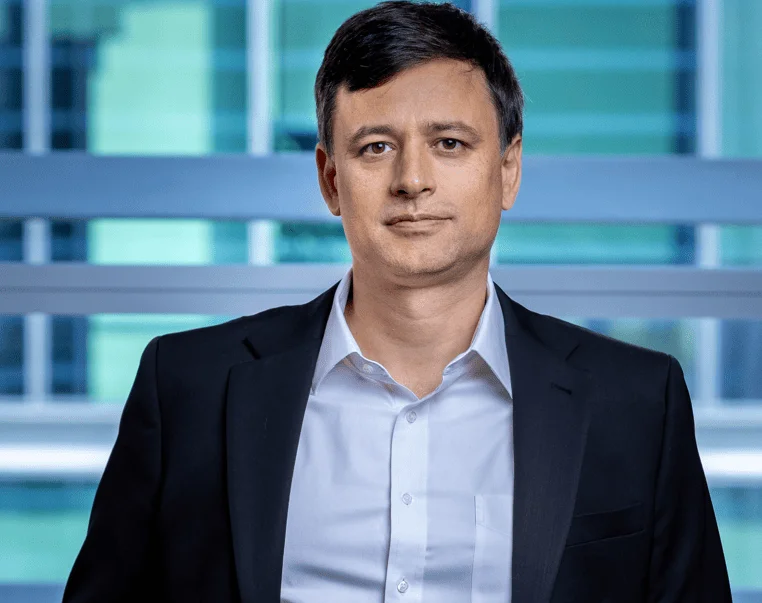
A indústria chilena de investimentos enfrenta um importante desafio com a implementação da mais recente reforma do sistema de previdência do Chile. Com mais de duas décadas gerindo estratégias de investimento ligadas à poupança previdenciária, a Principal AGF se apresenta como uma voz experiente e um porta-voz relevante nesse âmbito. Para abordar os pontos mais importantes sobre como estruturar adequadamente uma estratégia de poupança de longo prazo, a Funds Society entrevistou Felipe Lira, Chief Investment Officer (CIO) da companhia, onde lidera as atividades de investimento da gestora para fundos mútuos e mandatos institucionais. Ele também lidera a equipe de pesquisa macroeconômica para a América Latina e supervisiona o desenho e a implementação de soluções multiativos regionais, incluindo estratégias Target Date e Target Risk.
Quais aprendizados desses anos você considera mais relevantes ao desenhar e gerir fundos voltados a cobrir todo o ciclo de vida de um investidor?
Depois de mais de 30 anos administrando fundos geracionais globalmente e de mais de 20 anos fazendo isso no Chile por meio de nossos Fundos Mútuos Principal LifeTime, há dois aprendizados fundamentais que eu destacaria.
O primeiro é a disciplina no processo de investimento. Diferentemente dos multifundos, em um fundo geracional a carteira é construída diretamente em função do objetivo previdenciário de longo prazo, e não a partir de determinado nível ou faixa de risco. Essa carteira estratégica é revisada anualmente por meio de um processo rigoroso, que exige vários meses de análise no fim de cada ano.
Uma vez definida essa alocação de longo prazo, o importante é manter a disciplina e evitar desvios significativos decorrentes de decisões táticas. A principal fonte de retorno deveria vir de uma construção estratégica adequada da carteira e da consistência em torno dela. Por isso, o componente tático passa necessariamente a um segundo plano.
O segundo aprendizado é que a alocação estratégica de ativos deve ser construída considerando as características dos próprios participantes. Para alinhar adequadamente a carteira a seus objetivos, é fundamental entender como enfrentarão a aposentadoria e qual será, por exemplo, a combinação entre retirada programada e renda vitalícia.
Isso é especialmente relevante porque um cenário com maior predominância da retirada programada, tendência que ganha importância diante do aumento da expectativa de vida, exige uma construção de carteira muito diferente daquela voltada a fazer matching com uma renda vitalícia. No primeiro caso, pode ser conveniente manter uma exposição maior à renda variável, particularmente nas primeiras etapas da aposentadoria, juntamente com níveis de duração mais limitados na renda fixa. No segundo, a lógica se aproxima mais de uma carteira predominantemente de renda fixa e de alta duração.
Na poupança voluntária, surge ainda outra variável fundamental: a tolerância ao risco dos participantes que fazem os aportes. Ela determina, entre outras coisas, o nível máximo de exposição a ativos de risco que podemos razoavelmente oferecer, especialmente entre os investidores mais jovens.
No entanto, um dos aprendizados mais interessantes desses anos é que essa tolerância não é necessariamente estática. Uma boa assessoria e uma educação financeira adequada podem ajudar as pessoas a compreender melhor a relação entre risco, horizonte de investimento e retorno esperado. Isso permite construir soluções de investimento de longo prazo com maior potencial de retorno e, ao mesmo tempo, coerentes com as necessidades de cada investidor.
Em última análise, a experiência nos mostrou que desenhar boas soluções previdenciárias exige combinar dois elementos: disciplina na construção estratégica da carteira e uma compreensão profunda das necessidades das pessoas ao longo de seu ciclo de vida.
Um dos elementos centrais dos fundos geracionais é o glide path, que determina como a alocação de ativos evolui ao longo da vida profissional e durante a aposentadoria. Quais fatores deveriam determinar seu desenho e até que ponto você considera importante que cada administradora possa definir e revisar sua própria trajetória?
Um dos fatores fundamentais é a capacidade das equipes de investimento de desenvolver processos robustos e disciplinados, que permitam construir um glide path que reflita adequadamente as características e necessidades de seus participantes.
Um fundo geracional não deveria ser entendido simplesmente como uma trajetória predeterminada que reduz mecanicamente o risco à medida que a idade aumenta. Seu desenho deve responder a variáveis como as características dos participantes, seu horizonte de investimento, as modalidades esperadas de aposentadoria e as condições estruturais dos mercados.
Por isso, qualquer restrição que impeça as equipes de investimento de construir um glide path ideal para as características de seus participantes pode acabar limitando o potencial desses fundos de contribuir para aposentadorias melhores.
A experiência internacional mostra que a prática habitual é avançar para uma regulação baseada em risco, dando às equipes de investimento flexibilidade para construir o glide path que melhor responda às características de seus participantes. Isso contrasta com o regime anunciado para os fundos geracionais no Chile, que incorpora limites por subclasse de ativo. Em nossa opinião, quanto mais rígidas forem essas restrições, menor será a capacidade das equipes de investimento de construir carteiras que aproveitem plenamente as vantagens do modelo geracional.
Em última análise, não existe um glide path ideal que possa ser aplicado de maneira uniforme. Sua construção exige combinar experiência global com conhecimento local e, com base nisso, dar às equipes de investimento a capacidade de definir e revisar uma trajetória consistente com as características de seus participantes e do mercado chileno.
Além do desenho formal do novo sistema, quais aspectos da gestão você acredita que podem realmente fazer a diferença nos resultados para os participantes?
A chave estará em desenvolver capacidades de análise de longo prazo e, sobretudo, uma forte disciplina em torno desse horizonte.
As AFPs construíram, ao longo da história dos multifundos, capacidades de gestão muito relevantes. No entanto, os fundos geracionais introduzem uma lógica diferente: a alocação estratégica de longo prazo ganha um protagonismo significativamente maior em relação às decisões táticas de curto prazo.
Essa mudança é importante. Se for possível construir uma carteira estratégica robusta e manter a disciplina em torno dela, existe um potencial relevante para melhorar a relação entre risco e retorno ao longo do ciclo de vida dos participantes.
Para que isso ocorra, também será fundamental que o arcabouço regulatório dê progressivamente às equipes de investimento flexibilidade suficiente para construir glide paths adequados às características de seus participantes. Se essa capacidade ficar excessivamente restrita, será difícil capturar todo o potencial que justifica a transição dos multifundos para os fundos geracionais. A experiência internacional mostra que essa autonomia permite às equipes integrar variáveis que não podem ser analisadas isoladamente, como a regulação, a demografia, as condições dos mercados e o comportamento de seus participantes, e traduzi-las em decisões de investimento coerentes com os objetivos previdenciários de longo prazo.
Com base em sua experiência, como uma transformação dessa magnitude pode afetar a renda fixa local, a duração e a profundidade do mercado de capitais chileno?
Dado nosso papel fiduciário e nossa experiência na gestão de fundos geracionais, participamos da consulta pública sobre a proposta de regime de investimento. Um dos pontos que levantamos em relação à primeira versão foi a construção do benchmark de renda fixa local, que estabelecia implicitamente níveis-alvo de duração muito elevados para os participantes de maior idade.
Em nossa opinião, esse desenho poderia gerar efeitos importantes sobre o mercado local. Em particular, poderia levar as AFPs a reduzir significativamente suas posições em títulos de dívida com durações intermediárias, especialmente entre cinco e onze anos.
O impacto não teria se limitado aos fundos de pensão. Uma realocação dessa magnitude também poderia afetar o preço e a liquidez desses instrumentos e, por essa via, fundos mútuos, fundos de investimento e outros participantes relevantes do mercado de poupança chileno.
A boa notícia é que o regulador acolheu uma parte importante dessas observações e explicitou objetivos de duração para os fundos correspondentes a participantes a partir dos 55 anos, com uma redução progressiva da duração até a faixa acima de 75 anos. Isso reduz de maneira muito significativa o impacto que observávamos inicialmente.
Ainda assim, há um aspecto que merece atenção: a exclusão dos títulos denominados em pesos chilenos do benchmark. No curto prazo, o efeito pode ser limitado, já que as AFPs podem utilizar derivativos para transformar a exposição desses instrumentos em UF. No longo prazo, no entanto, isso poderia reduzir o incentivo das AFPs para participar de novas emissões de títulos públicos em pesos e, com isso, limitar o desenvolvimento e a profundidade futura desse segmento do mercado.
Essa análise ilustra por que o desenho dos fundos geracionais deve avaliar tanto seus efeitos sobre a construção das carteiras quanto suas potenciais externalidades sobre o mercado de capitais local. Decisões sobre benchmarks, duração ou instrumentos elegíveis podem afetar a demanda por determinados ativos, sua liquidez e a formação de preços, com consequências tanto para o desenvolvimento do mercado quanto para os resultados de investimento dos próprios fundos.
Em um ambiente no qual os fundos deverão gerir grandes volumes de ativos com horizontes de investimento distintos, qual é o papel da liquidez e da capacidade de diversificação? Há riscos de concentração que devam ser especialmente monitorados?
Uma das vantagens de passar dos multifundos para os fundos geracionais é a redução do risco de desalinhamento entre a idade do participante e o nível de risco de sua carteira, algo que pode ocorrer em um modelo no qual as próprias pessoas precisam escolher entre diferentes fundos. A responsabilidade pela alocação de ativos e pela gestão de riscos fica, assim, nas mãos de equipes especializadas.
Esse desenho também permite capturar melhor o prêmio associado a ativos menos líquidos. Como não existem transferências constantes entre fundos motivadas por decisões individuais dos participantes, abre-se mais espaço para incorporar investimentos de longo prazo e menor liquidez que podem oferecer um retorno esperado maior.
Nesse sentido, um dos elementos que precisarão ser observados cuidadosamente é a licitação do estoque de participantes, porque ela pode introduzir necessidades de liquidez que reduzam a capacidade de investir nesse tipo de ativo e, portanto, limitar uma das vantagens potenciais do novo modelo.
Quanto à diversificação, não esperamos uma mudança fundamental. Diversificar não significa simplesmente aumentar o número de ativos, mas combinar adequadamente diferentes fontes de risco e retorno. As AFPs chilenas desenvolveram historicamente capacidades importantes nessa área, acessando direta e indiretamente uma ampla variedade de mercados e classes de ativos globalmente. A experiência internacional amplia o universo de oportunidades, mas é a análise rigorosa de cada mercado que permite incorporá-las de maneira responsável. Nesse processo, contar com equipes globais especializadas em diferentes classes de ativos constitui uma vantagem relevante: permite complementar o conhecimento local com informações e experiência direta dos mercados internacionais, comparar perspectivas e avaliar como cada oportunidade contribui efetivamente para a diversificação e para o perfil de risco e retorno da carteira.
Ao gerir poupança previdenciária com um horizonte de várias décadas, como equilibrar a necessidade de aproveitar as oportunidades oferecidas pelos mercados com a obrigação de gerir diferentes cenários de risco ao longo do ciclo econômico?
A chave, novamente, está em construir corretamente a carteira de longo prazo, de modo que o resultado não dependa excessivamente de decisões táticas.
Isso não significa ignorar o ciclo econômico ou as oportunidades de mercado. As decisões táticas podem cumprir uma função, mas deveriam ser entendidas principalmente como ajustes marginais em torno de uma alocação estratégica robusta, e não como o principal motor de rentabilidade.
Se o processo voltar a ser dominado por uma visão de curto prazo, corre-se o risco de perder justamente uma das principais vantagens dos fundos geracionais: a capacidade de utilizar um horizonte de várias décadas para capturar prêmios de risco e atravessar diferentes ciclos econômicos sem alterar desnecessariamente a estratégia.
Quais sinais do ambiente macroeconômico e dos mercados você considera mais relevantes hoje para tomar decisões de alocação de ativos de longo prazo?
Para uma alocação de ativos de longo prazo, uma das variáveis centrais é entender em que patamar as taxas de juros se situam estruturalmente, tanto globalmente quanto no Chile, e como esses níveis podem modificar as correlações entre as principais classes de ativos.
Esse último ponto é particularmente importante. Não basta estimar os retornos esperados; também precisamos nos perguntar quais ativos serão capazes de proteger uma carteira diante de diferentes cenários de estresse.
Durante muito tempo, presumiu-se que os títulos do Tesouro americano cumpririam naturalmente o papel de principal diversificador das carteiras globais. No entanto, no ambiente atual, acredito que precisamos ir um passo além e “diversificar os diversificadores”.
As mudanças geopolíticas, tecnológicas e demográficas podem alterar correlações que, durante décadas, consideramos relativamente estáveis. Por isso, além dos títulos soberanos, é necessário avaliar o papel que outros ativos, como o ouro, podem cumprir diante de diferentes cenários.
Em última análise, um dos riscos que o mercado pode estar subestimando é presumir que as relações históricas entre os ativos necessariamente serão mantidas no futuro.
Depois de mais de 20 anos gerindo estratégias de ciclo de vida no Chile e de mais de 30 no mundo, o que você acredita que a experiência da Principal AGF oferece a um mercado que está prestes a adotar esse modelo e quais aspectos do novo sistema considera que ainda exigem um olhar além do evidente?
Acredito que podemos contribuir principalmente em duas dimensões.
A primeira é nossa experiência na discussão e construção de arcabouços de investimento para fundos geracionais. Nosso objetivo é contribuir para que a regulação permita aproveitar efetivamente as vantagens desse tipo de fundo e, em última análise, maximizar seu potencial para melhorar as aposentadorias dos participantes.
A segunda tem a ver com a educação financeira e previdenciária. Essa responsabilidade não pode recair exclusivamente sobre as AFPs. Nós, que temos experiência administrando esse tipo de solução, juntamente com o regulador e os demais participantes da indústria, também temos um papel a desempenhar.
E esse ponto é mais importante do que poderia parecer. A assessoria e a educação previdenciária são fundamentais para que os participantes compreendam por que sua carteira precisa assumir determinados níveis de risco em diferentes etapas da vida. Uma compreensão adequada dessa relação pode favorecer uma tolerância ao risco mais consistente com horizontes de investimento longos e com os desafios demográficos enfrentados pelo Chile.
Por isso, o sucesso dos fundos geracionais não dependerá apenas de contar com bons glide paths ou com uma regulação tecnicamente adequada. Também dependerá de os participantes entenderem a lógica do novo sistema, confiarem nele e serem capazes de manter uma perspectiva de longo prazo.
Esse é também o valor que buscamos oferecer na Principal: combinar capacidades globais de investimento com um profundo conhecimento da América Latina e experiência local, para desenvolver soluções de longo prazo que respondam às necessidades de nossos clientes e contribuam para o desenvolvimento de mercados de capitais mais profundos.