

Por Beltrán Fernández-Arroyo
O mais recente MSCI Private Capital Benchmarks, referente ao segundo trimestre de 2026, revela uma desconexão crescente e perigosa nos mercados privados internacionais: enquanto o avanço da inteligência artificial leva as avaliações contábeis do venture capital ao melhor registro em cinco anos, com alta de 12,7%, a falta crônica de desinvestimentos e liquidez continua pressionando as projeções de caixa dos limited partners (LPs) globais.
O venture capital foi o vencedor incontestável do segundo trimestre de 2026: valorizou-se 12,7%, no trimestre mais expansivo dos últimos cinco anos, e consolidou uma taxa interna de retorno (TIR) acumulada de 14% nos primeiros seis meses de 2026. O resultado contrasta com a fraqueza do buyout, cuja TIR semestral ficou em apenas 1%, após uma queda de 1,1% no primeiro trimestre.
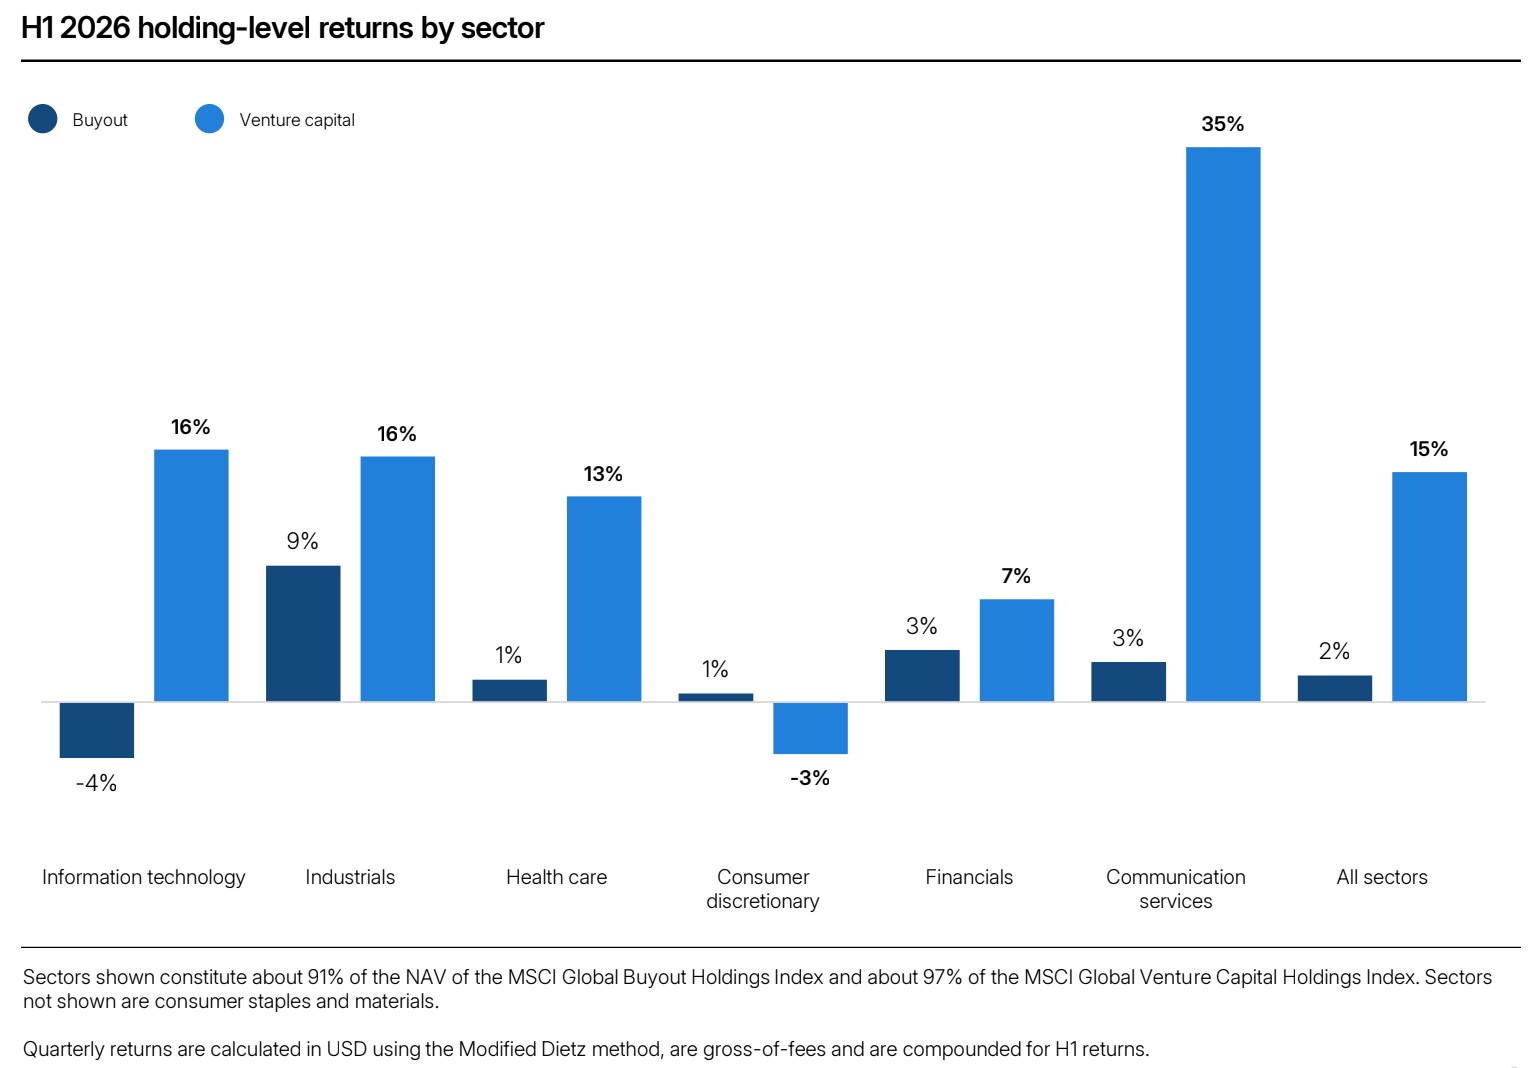
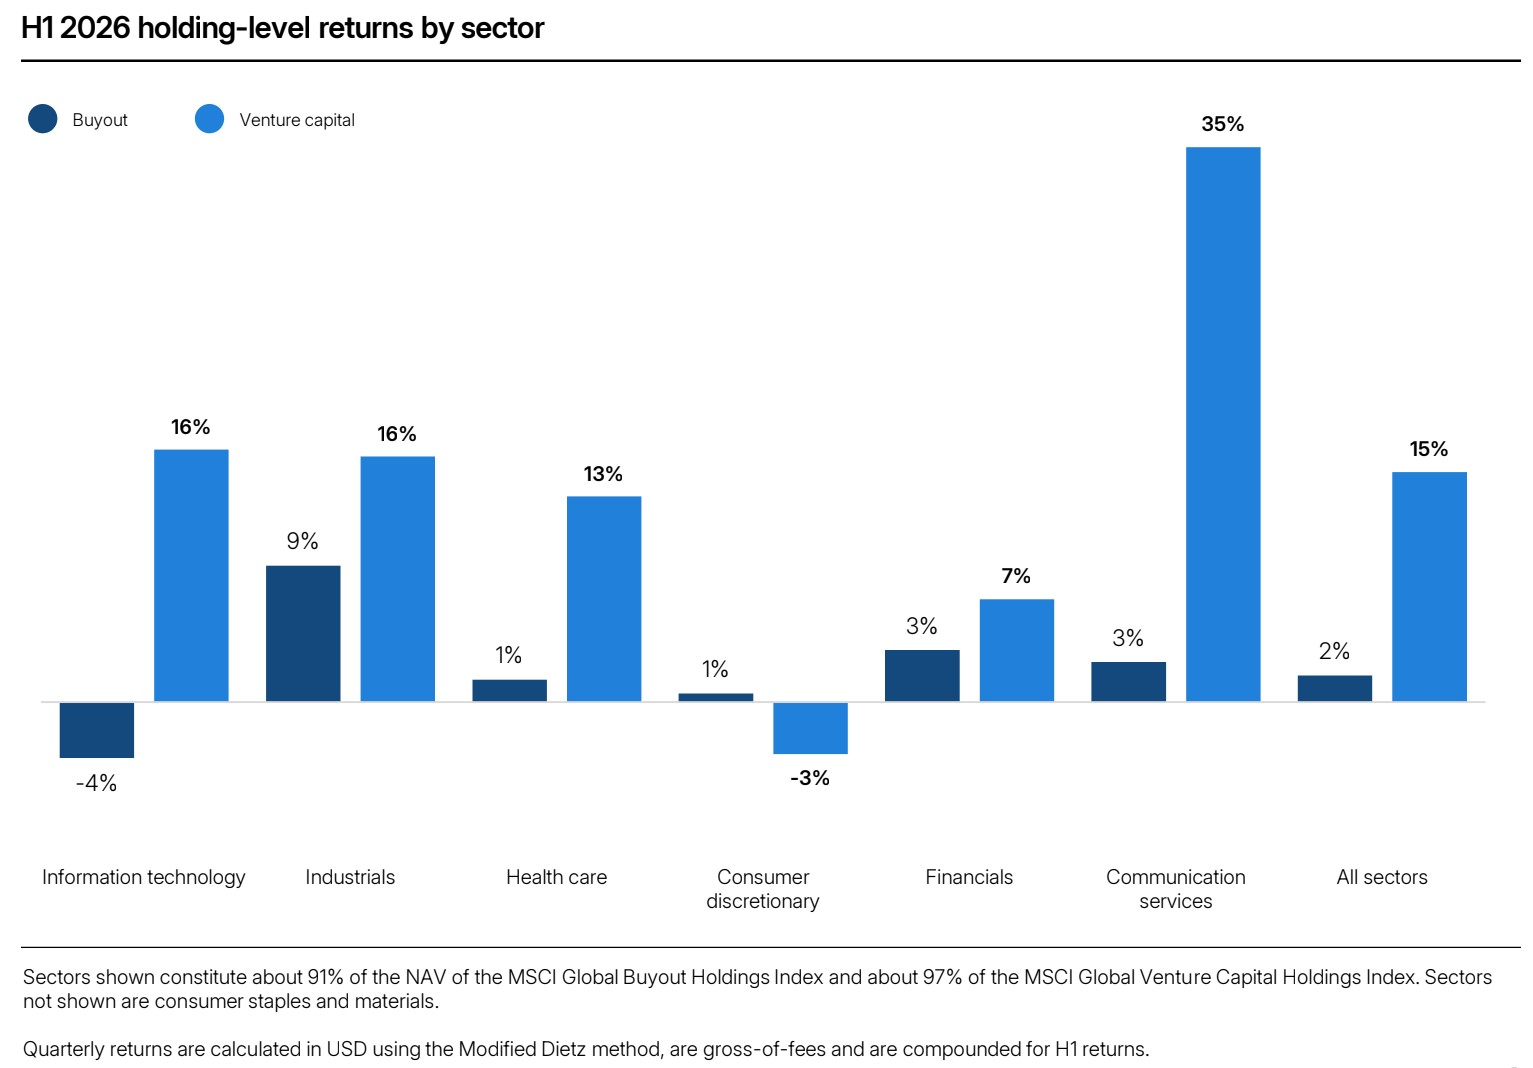
O relatório da equipe de análise da MSCI, baseado no acompanhamento direto de mais de 15,5 mil fundos fechados e US$ 13 trilhões em capitalização, mostra, porém, que essa alta não corresponde a uma recuperação homogênea. Ela reflete uma concentração extrema em um grupo seleto de grandes empresas ligadas à expansão da IA. A análise dos ativos subjacentes revela uma diferença setorial expressiva: serviços de comunicação e tecnologia da informação no venture capital apresentaram retornos semestrais de 35% e 16%, respectivamente. Já no buyout, tecnologia teve retorno negativo de 4% no período. Segundo o relatório, “esse contraste evidencia que, enquanto empresas nativas de IA e modelos de agentes atraem prêmios exponenciais, as carteiras de software corporativo maduro adquiridas em ciclos anteriores enfrentam incerteza crescente em suas avaliações contábeis”.
O labirinto das saídas e a armadilha dos IPOs
Para os alocadores, a principal fonte de atrito não está nos preços das vendas, mas na ausência de transações. Luke Flemmer, responsável por Ativos Privados da MSCI, destaca que os períodos médios de permanência das empresas nas carteiras se alongaram até níveis críticos. “Grande parte das safras captadas entre 2015 e o ajuste de juros de 2022-2023 continua presa nos balanços dos fundos a múltiplos que não refletem um preço de equilíbrio realista”, afirma.
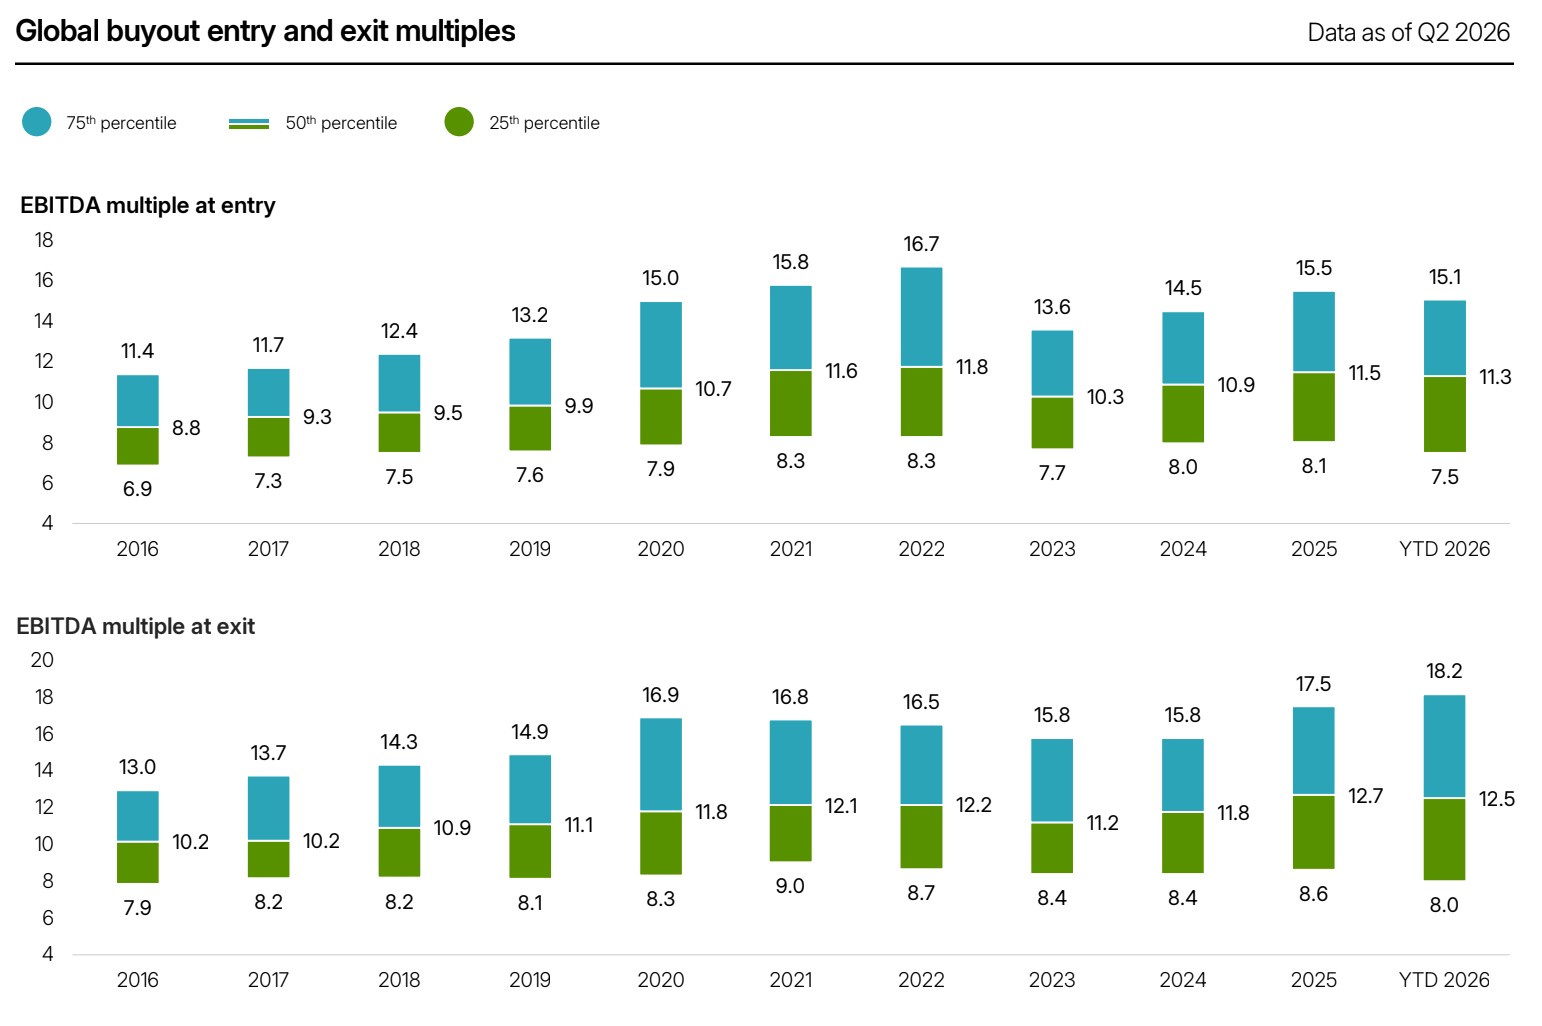
Ainda assim, quando um desinvestimento é concluído, o mercado paga prêmios excepcionais pela qualidade. As saídas do quartil superior em buyout atingiram múltiplo recorde de 18,2 vezes o Ebitda na primeira metade do ano, o maior nível da série iniciada em 2016. A mediana permaneceu firme em 12,5 vezes, enquanto os múltiplos de entrada dos novos investimentos se estabilizaram perto de 11,3 vezes. A diferença de 1,2 vez entre entrada e saída cria um cenário teoricamente favorável à rentabilidade, mas seu impacto real é neutralizado pelo congestionamento nos volumes de transações.
Diante dessa paralisia, muitos investidores institucionais voltaram a atenção para estreias na bolsa de gigantes tecnológicos como SpaceX, OpenAI ou Anthropic, como possível saída para reativar as distribuições. O estudo da MSCI, porém, adverte contra o otimismo ingênuo: a data do IPO está longe de ser o dia do recebimento para o investidor. Em uma amostra histórica de 2.617 ofertas analisadas, uma em cada quatro posições praticamente não gerou distribuição aos cotistas nos dois anos seguintes à estreia. O IPO marca o início do calendário de desinvestimento, mas não resolve restrições contratuais nem janelas de liquidez no curto prazo.
A escassez de liquidez pressiona as carteiras institucionais
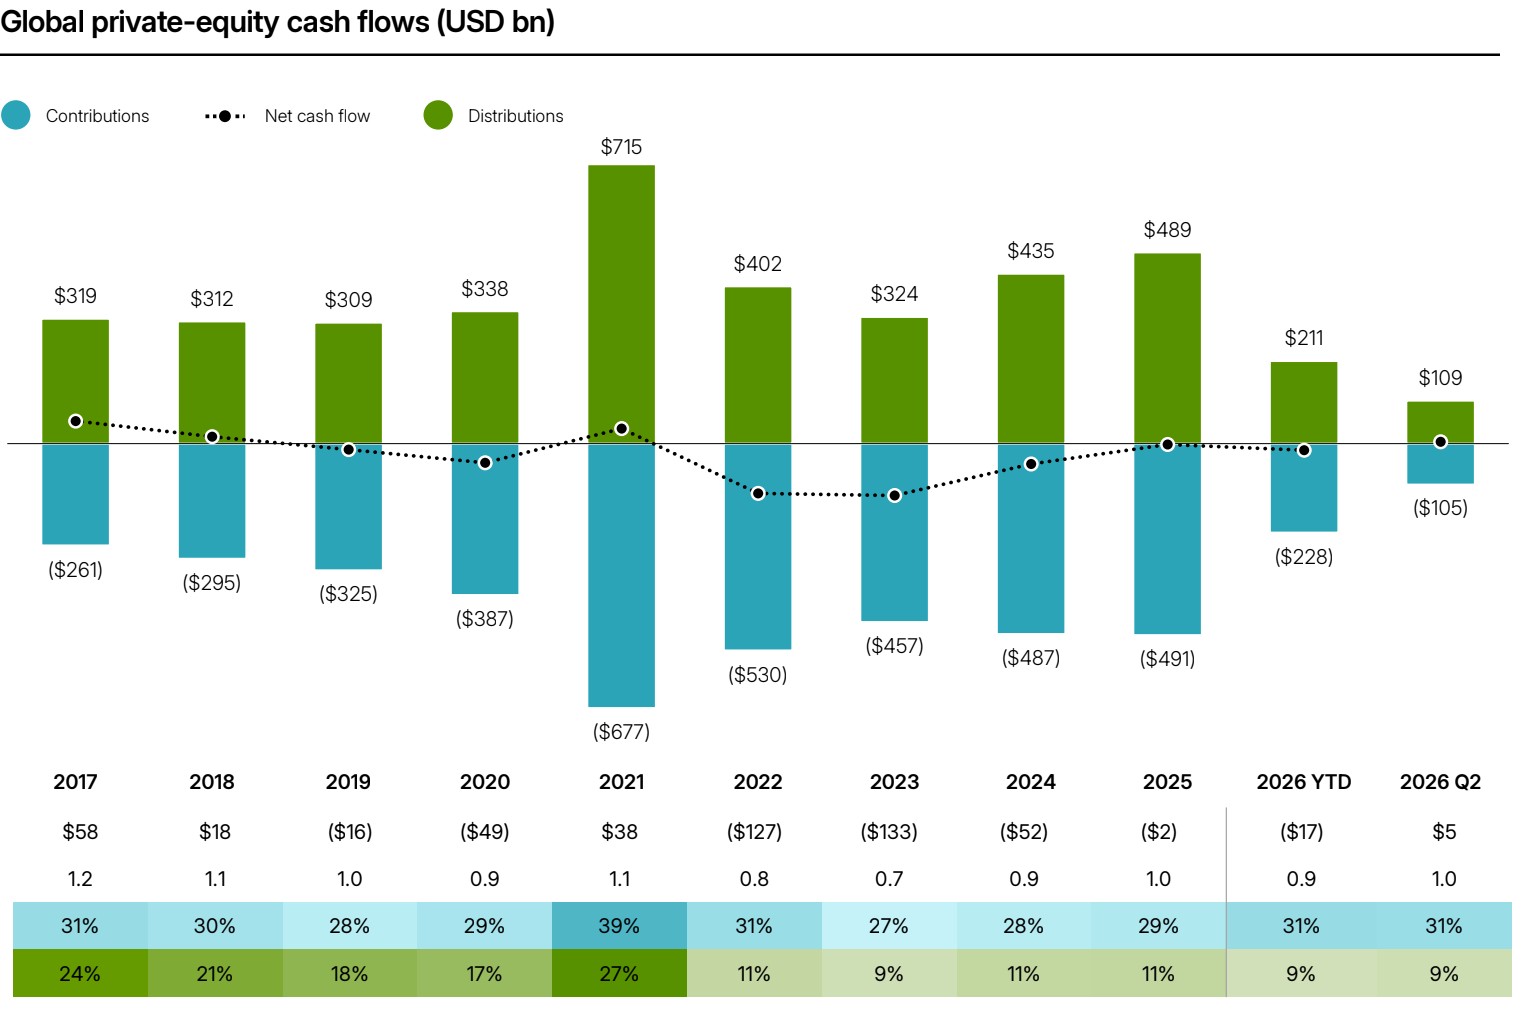
O relatório confirma que a tensão de caixa continua condicionando as decisões dos investidores institucionais. A taxa de distribuição do private equity caiu para 9% no primeiro semestre de 2026, cerca de um terço da média histórica habitual, de aproximadamente 20% a 25%. A queda prolonga uma drenagem que não foi aliviada pela melhora das avaliações teóricas.
Em dinheiro, os fundos de private equity registraram fluxo de caixa líquido negativo de US$ 16,5 bilhões para os LPs no semestre: receberam US$ 109 bilhões em aportes e devolveram apenas US$ 92,5 bilhões em desinvestimentos. Embora o segundo trimestre tenha trazido um alívio marginalmente positivo, de US$ 4,7 bilhões e relação entre distribuições e aportes de 1,04, o saldo global do ano continua exigindo que os investidores aportem mais dinheiro do que recebem.
No universo consolidado dos mercados privados, incluindo crédito privado e ativos reais, o fluxo líquido semestral foi positivo em US$ 22,9 bilhões, dando continuidade à recuperação tímida de 2025, de US$ 12 bilhões, após o déficit de US$ 101,1 bilhões de 2024. Os analistas da MSCI ponderam, porém, que a relação agregada entre distribuições e aportes de 1,1 vez se deve sobretudo à contenção das chamadas de capital pelas gestoras, e não a uma retomada efetiva da liquidez distribuída aos cotistas.
Crédito privado confirma seu caráter defensivo
Diante da turbulência de liquidez do private equity, o crédito privado voltou a se afirmar como pilar de estabilidade para carteiras institucionais. As estratégias de crédito encerraram o segundo trimestre com alta de 1,7%, lideradas pelo crédito oportunístico, com retorno de 2,4%, no topo da faixa observada nos últimos quatro trimestres. O direct lending corporativo e a dívida imobiliária contribuíram com 1% cada no trimestre.
A consistência das estratégias de geração periódica de renda aparece na evolução acumulada em cinco anos. Nesse período de juros elevados e inflação persistente, crédito corporativo e crédito lastreado em ativos superaram com folga os retornos acumulados dos imóveis privados e até do venture capital, cuja forte queda entre 2022 e 2023 ainda não foi totalmente recuperada: ganho acumulado de 25% em cinco anos, ante 49% do índice acionário MSCI World Small Cap.
A MSCI também identifica uma transformação estrutural no crédito privado: as métricas convencionais de capital disponível, ou dry powder, tendem a subestimar o volume real nessa classe, devido à migração maciça para veículos semilíquidos, estruturas contínuas (evergreen) e fundos sem vencimento fixo, que competem diretamente com os fundos fechados tradicionais.
Infraestrutura e recursos naturais se destacam diante da fraqueza imobiliária
Os ativos reais encerraram o segundo trimestre divididos entre duas realidades opostas. De um lado, a infraestrutura privada avançou 2,5%, superando o recuo de 2,2% dos equivalentes listados, e os recursos naturais cresceram 3,6%. Ambas as estratégias continuam se beneficiando de fatores estruturais: preços das commodities, transição energética e a enorme demanda por eletricidade gerada pela expansão da infraestrutura de IA e de data centers.
No extremo oposto, os imóveis privados encerraram um semestre praticamente estável, com alta trimestral de 0,2% e TIR semestral de 0%, sem acompanhar a recuperação dos veículos imobiliários listados: alta de 5,9% no trimestre para o MSCI ACWI Real Estate Index. A diferença de longo prazo é expressiva: em cinco anos, recursos naturais, com 60%, e infraestrutura, com 56%, foram as estratégias mais rentáveis dos mercados privados alternativos, enquanto os imóveis privados ficaram para trás, com avanço acumulado de apenas 4%.
Estabilização do capital ainda não investido
Por fim, o estudo registra uma pausa técnica na contração do dry powder. O volume de capital comprometido, mas ainda não investido, teve seu primeiro aumento trimestral desde 2024 e chegou a aproximadamente US$ 2,1 trilhões. Esse aumento quantitativo, no entanto, reflete mais o crescimento do valor dos mercados privados do que uma paralisação na aplicação dos recursos.
Em termos relativos, o dry powder ficou em 17% da capitalização total do mercado ao fim do segundo trimestre de 2026, consolidando uma trajetória de contração gradual desde o pico de 22,2% em 2020 e os 20,3% de 2023. Os gestores têm menos liquidez disponível em proporção ao tamanho das carteiras, em um ambiente no qual veículos de continuação e soluções secundárias ganham espaço para liberar capital preso às safras anteriores.
Tradução da publicação original da Funds Society.