

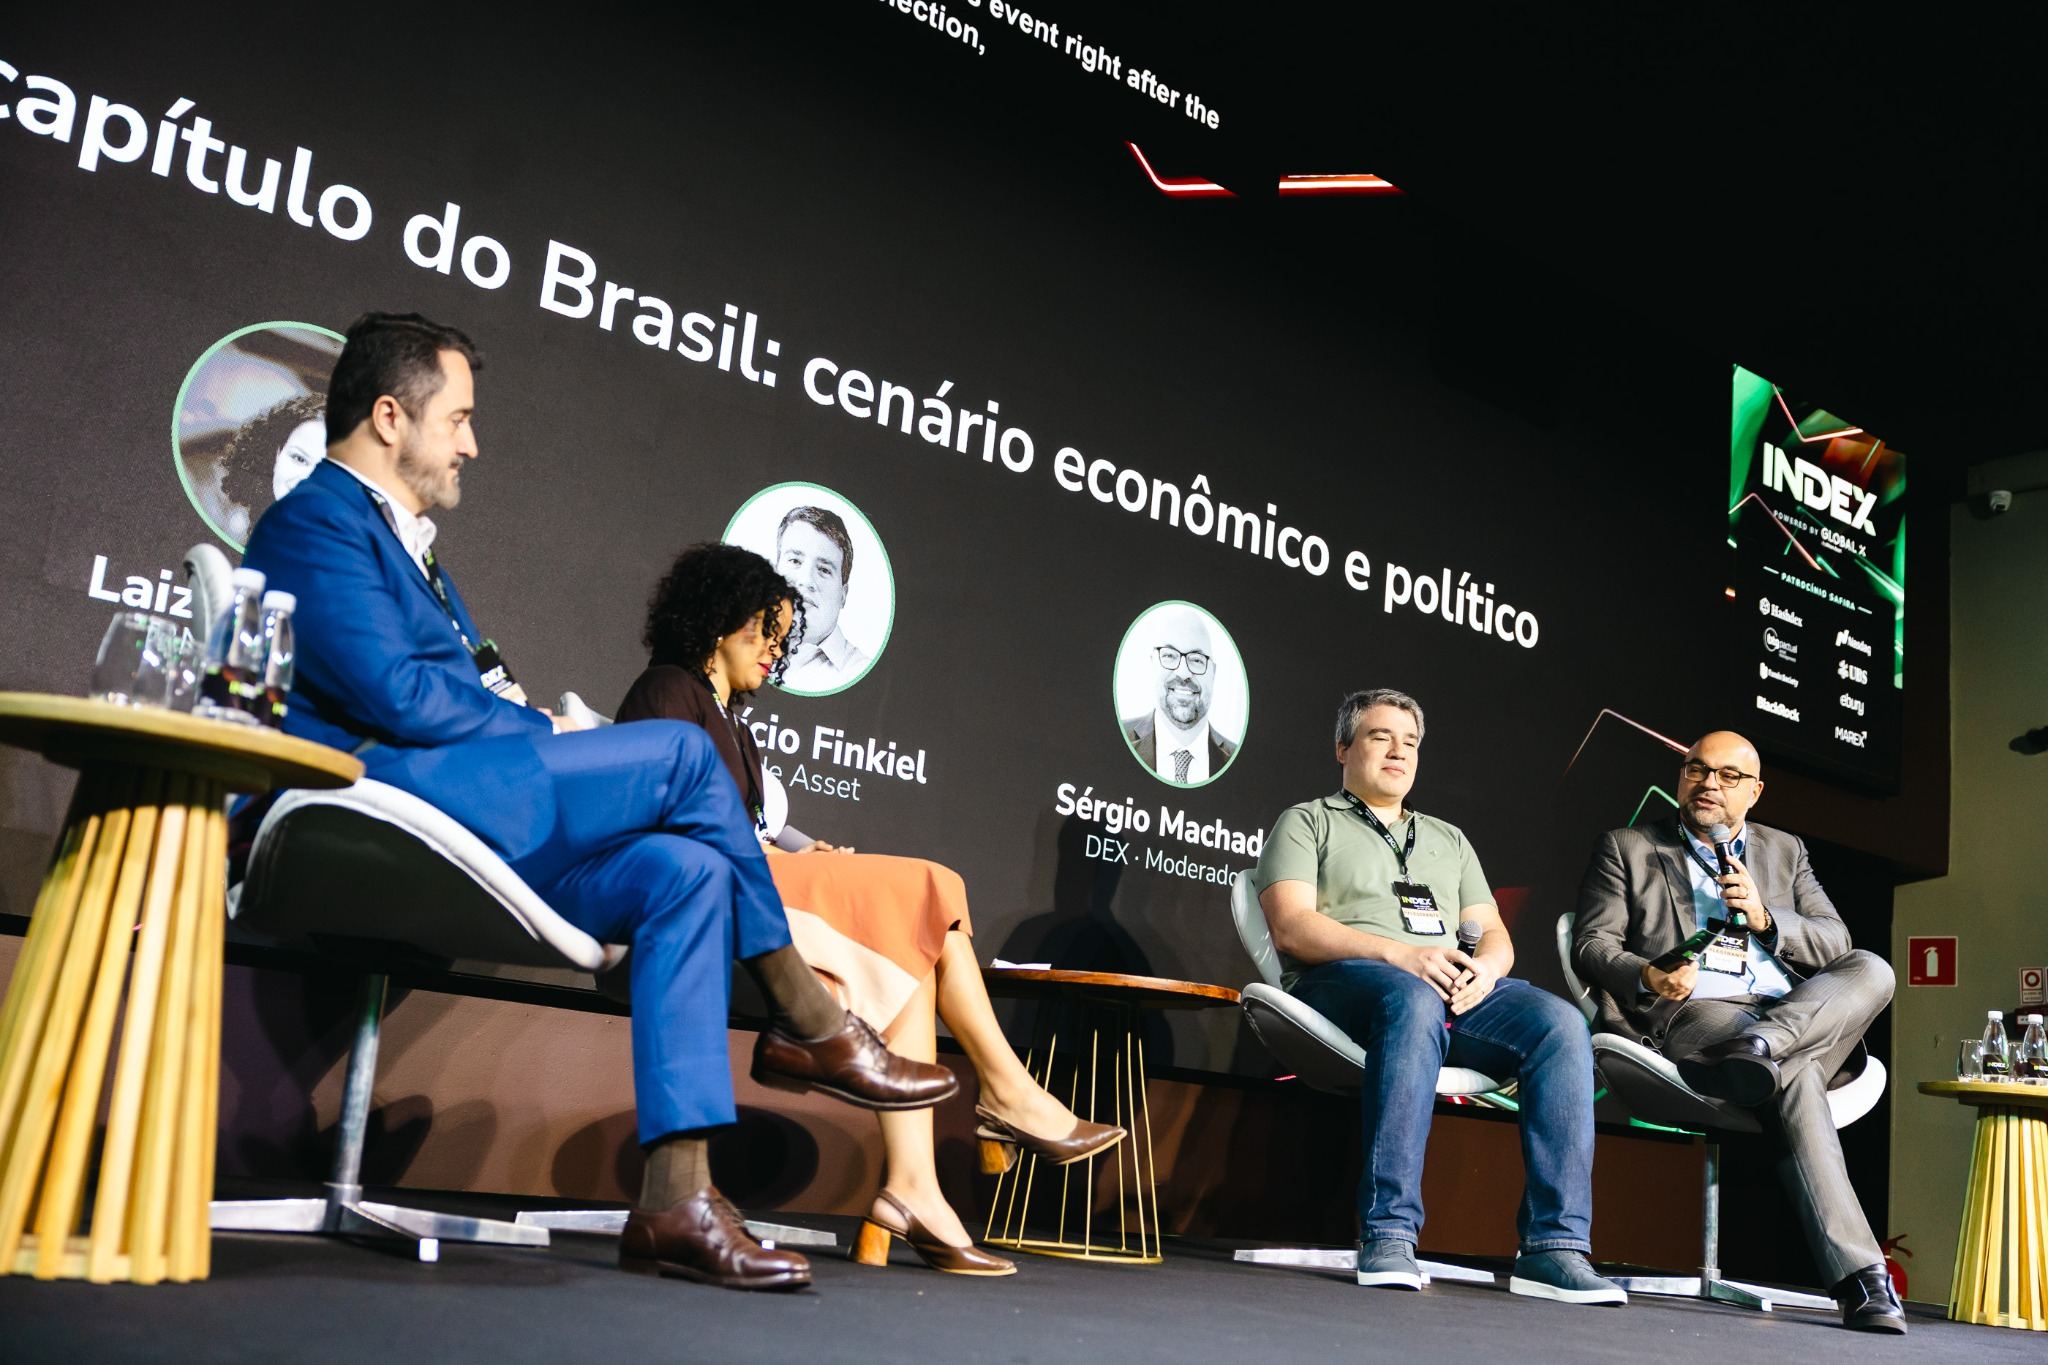
A desaceleração da economia brasileira pode abrir espaço para cortes de juros em 2027, mesmo com avanços apenas parciais no ajuste fiscal. Essa foi a avaliação apresentada por Alexandre Azara, do UBS, e Laiz Carvalho, do BNP Paribas, durante o INDEX 2026, realizado pela DEX em 12 de novembro, em São Paulo. Embora apontem a trajetória da dívida como uma restrição importante, os economistas esperam que a perda de força da atividade influencie os próximos movimentos do Banco Central.
“Acho extremamente improvável qualquer alta de taxa de juros no Brasil nos próximos 15 meses”, afirmou Azara. Em sua avaliação, a combinação de desaceleração econômica e algum ajuste das contas públicas poderá permitir uma flexibilização monetária. “Não estou falando em grande queda de juros”, ressalvou.
Laiz também prevê a retomada dos cortes no segundo semestre de 2027, quando a análise do Banco Central estará voltada para a inflação mais adiante. “Também temos cortes para o ano que vem, a partir do segundo semestre. O horizonte relevante do Banco Central são 18 meses à frente, então ele estará olhando para 2029”, afirmou.
Segundo a economista, a evolução das projeções nesse horizonte deverá permitir a retomada da flexibilização. “O modelo estará mostrando que estaremos ao redor da meta, e então eles voltam a cortar”, disse. A desaceleração da atividade também contribuiria para esse movimento: “Ele terá que ajustar as projeções, e isso acaba ajudando a trazer as expectativas de inflação para baixo”.
O tamanho do ajuste
Para Laiz, o ponto de partida das contas públicas torna o desafio maior do que em 2022. A economista comparou a dívida bruta entre 73% e 75% do PIB naquele período com uma faixa de 83% a 85% mencionada por ela para o cenário atual.
“São 10 pontos acima do que tínhamos anteriormente, com uma necessidade de ajuste fiscal muito grande”, afirmou.
Segundo os cálculos apresentados pela economista, estabilizar a dívida nos patamares citados exigiria um ajuste anual de aproximadamente R$ 300 bilhões a R$ 350 bilhões, equivalente a cerca de 2,5% a 2,7% do PIB. Sua avaliação é de que as medidas recentes representam um primeiro passo, mas ainda estão distantes da correção necessária.
“O mais importante é que tenhamos uma mudança de nível estrutural das despesas no Brasil”, disse. “A maior parte do nosso orçamento é engessado. Precisamos fazer reformas e mudanças estruturais para que essas despesas cresçam menos ao longo do tempo.”
Sem essa transformação, Laiz espera que o fiscal continue no centro das discussões durante o próximo mandato. “Essa discussão, infelizmente, vai se perpetuar nos próximos quatro anos da próxima administração, até que tenhamos mudanças efetivamente estruturais.”
Correção com idas e vindas
Azara também alertou para a necessidade de alterar a trajetória fiscal, mas considera que o governo deverá reagir aos sinais de deterioração do cenário.
“Se não mudar a regra fiscal hoje, caminharemos para a dominância fiscal”, afirmou. Nesse cenário, segundo ele, “o câmbio vai depreciar, o PIB vai cair muito mais do que imaginamos”.
O economista, entretanto, espera alguma correção de rumo. “Como não acho que Lula seja irresponsável, ele vai perceber, os economistas vão perceber o que vai acontecer. Será que fazem sem o mercado pressionar? Não sei”, disse.
Sua expectativa é de um processo gradual, no qual a reação dos investidores influencie a dimensão das medidas. Mesmo com avanços, a dívida poderia continuar crescendo em relação ao PIB, embora em ritmo menor. Por isso, a perspectiva de juros mais baixos não pressupõe uma solução completa para o desequilíbrio fiscal.
Inflação resistente, atividade mais fraca
Para Laiz, o Banco Central terá que equilibrar duas forças: uma economia em desaceleração e expectativas de inflação ainda acima da meta.
“Quem acompanha o Brasil por muito tempo pode achar que 4% é uma inflação muito baixa. É, mas está um ponto acima da meta do Banco Central, que é de 3%”, afirmou.
A economista mencionou uma projeção de crescimento de 0,6% para 2027. Embora menos pessimista do que Azara, ela também espera uma perda significativa de dinamismo da atividade.
O dilema, explicou, é “uma desaceleração da economia bastante grande com uma inflação ainda resiliente e um pouco acima da meta no curto prazo”. No Brasil, acrescentou, a preocupação também alcança o longo prazo.
Azara atribuiu peso maior ao enfraquecimento da economia. “O Banco Central hoje não projeta a desaceleração que estamos projetando”, afirmou. Em sua leitura, a revisão desse cenário será importante para abrir espaço para a redução dos juros.
Menos previsibilidade
A indefinição sobre a equipe econômica e as metas fiscais dos próximos anos também limita a capacidade de antecipar os movimentos da política monetária, segundo Azara.
“Ficamos muito acostumados com forward guidance. O mundo do forward guidance acabou. Acabou no Fed, acabou no Brasil”, afirmou, ao comentar a dificuldade de obter sinalizações antecipadas sobre a trajetória dos juros.
Ao recordar uma palestra de Stanley Fischer, o economista defendeu uma postura de espera por novas informações: “Quando não sabemos, a melhor coisa é esperar os dados”.
Apesar das restrições domésticas, os economistas relataram interesse estrangeiro pelo país. Azara destacou a posição brasileira na produção de alimentos e energia, enquanto Laiz afirmou que os investidores continuam atentos às oportunidades locais.
“O investidor estrangeiro ainda está muito interessado em Brasil”, disse a economista. A avaliação é de que esse interesse convive com a preocupação fiscal e com a análise das condições de entrada nos ativos brasileiros.