

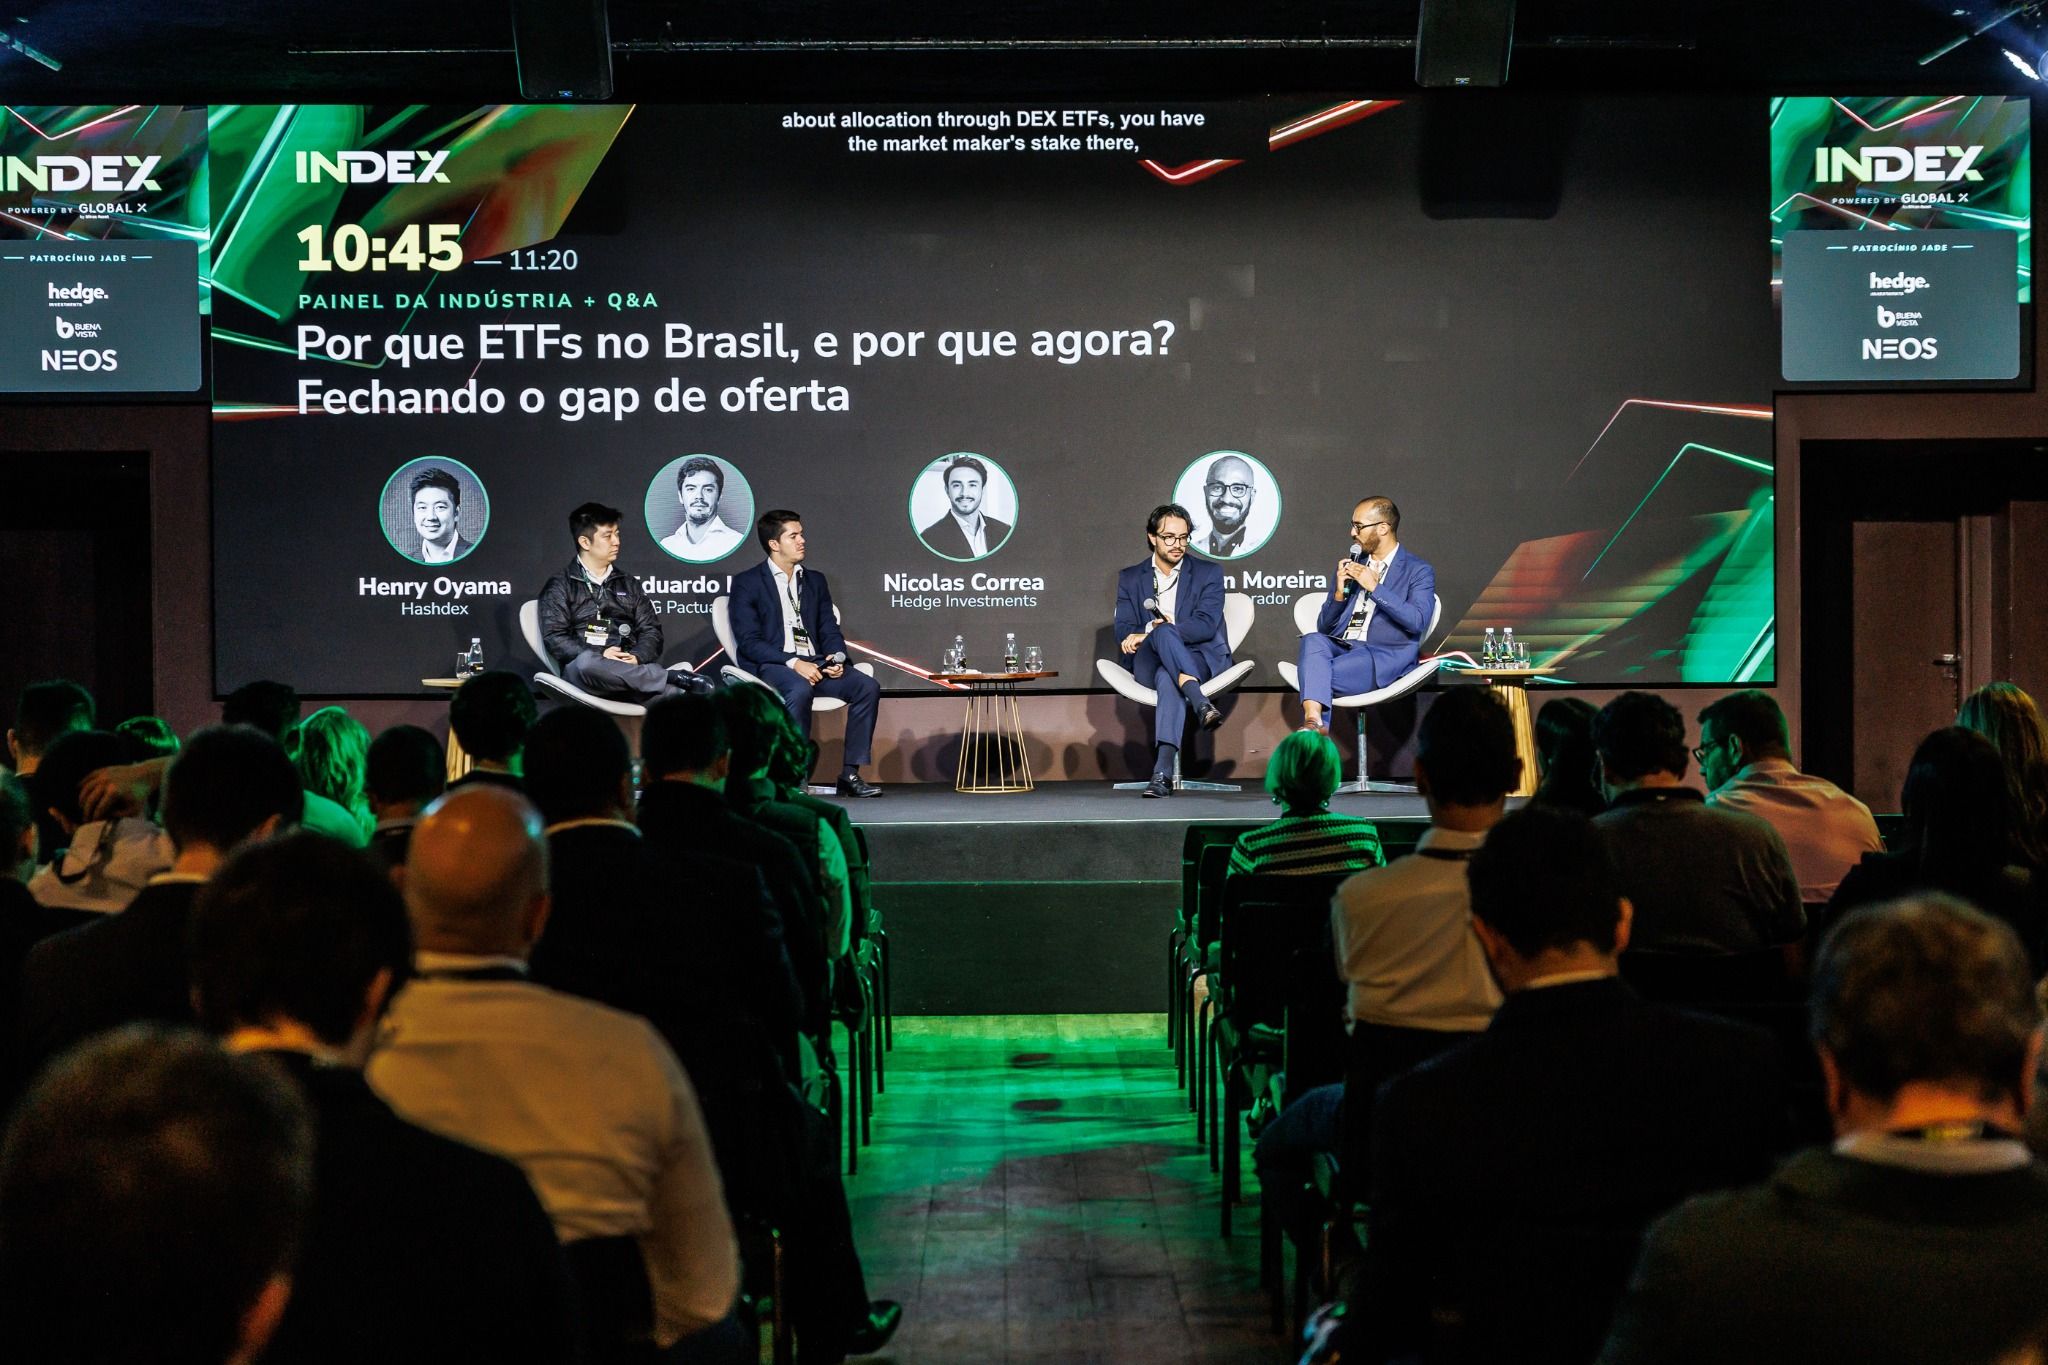
Os juros reais elevados no Brasil criam uma oportunidade para ampliar a presença dos ETFs de renda fixa nas carteiras dos investidores. Na avaliação de Eduardo Leal, gestor de fundos indexados e ETFs da BTG Pactual Asset Management, a combinação entre taxas atrativas, eficiência na negociação e vantagens tributárias ajuda a explicar o crescimento da demanda por esses produtos.
“Nos fundos sujeitos ao come-cotas, o imposto é antecipado periodicamente, e o investidor perde o carrego desses recursos ao longo do tempo. No ETF, não há essa antecipação: o imposto é pago apenas na venda das cotas”, afirmou durante o INDEX 2026, destacando que o diferimento mantém investida a parcela que seria destinada ao recolhimento semestral do IR.
Segundo levantamento da Funds Society com base em dados da ANBIMA, o BTG registrou R$ 11,4 bilhões em captação líquida em ETFs entre janeiro e setembro de 2026, encerrando o período com R$ 23 bilhões sob gestão nessa classe. Os números abrangem o conjunto dos ETFs da casa.
O debate reuniu também Nicolas Correa, responsável pela estratégia de produtos indexados da Hedge Investments, e Henry Oyama, da Hashdex, com moderação de Anderson Moreira, da DEX. O evento aconteceu em 12 de novembro, em São Paulo.
Eficiência para carregar e movimentar posições
Leal distinguiu duas dimensões da eficiência tributária: o momento do recolhimento e a alíquota aplicável. Enquanto a ausência de come-cotas favorece a capitalização de longo prazo, a tributação dos ETFs de renda fixa também pode tornar o veículo competitivo para ajustes táticos de carteira.
Nos ETFs de inflação da casa mencionados no painel, o gestor destacou a alíquota de 15%, independentemente do período de permanência do cotista. A regra considera o prazo médio de repactuação dos ativos da carteira, com incidência de 15% quando esse prazo supera 720 dias.
Assim, o investidor não precisa aguardar o prazo da tabela regressiva de uma aplicação direta para alcançar essa alíquota. A diferença ganha relevância quando a estratégia envolve modificar a exposição para movimentos de abertura ou fechamento da curva de juros.
“O ETF permite movimentar a carteira com eficiência em momentos de volatilidade”, afirmou Leal.
O gestor também destacou a execução das operações com os títulos subjacentes. Ao utilizar o ETF, o investidor transfere à equipe responsável pela carteira o acompanhamento das condições de negociação e dos spreads — uma tarefa que exige familiaridade com o mercado de renda fixa.
Na avaliação de Leal, o avanço desses produtos reflete uma mudança na forma de implementar as alocações, além da atratividade dos juros. “Os investidores estão começando a compreender melhor a vantagem tributária e a eficiência do produto”, disse.
ETF Connect amplia o acesso entre Brasil e China
Leal também abordou o ETF Connect, programa que conecta a B3 às bolsas chinesas de Xangai e Shenzhen por meio da listagem recíproca de ETFs. O mecanismo permite ao investidor acessar ativos do outro país negociando um fundo em sua própria bolsa: o ETF local compra cotas de um ETF do mercado parceiro, responsável pela exposição aos ativos subjacentes.
Nesse contexto, a BTG Pactual Asset Management anunciou, em outubro, um memorando de entendimento com a China Southern Asset Management para desenvolver produtos nos dois mercados. O desenho prevê um ETF listado na B3 que invista em um fundo da gestora chinesa. Na direção contrária, o veículo listado na China investiria no BZEQ11, ETF do BTG que acompanha o índice MSCI Brazil 25/50, oferecendo exposição a ações brasileiras.
“O ETF Connect não permite apenas importar investimentos, mas também exportar o mercado de capitais brasileiro”, afirmou Leal. Para a gestora, a iniciativa combina a ampliação das alternativas internacionais disponíveis aos brasileiros com a abertura de um canal de distribuição de ativos locais ao público chinês.
Na avaliação do executivo, a relevância da China em setores como inteligência artificial, energia e veículos elétricos justifica ampliar o universo de alocação para além das ações americanas. A exposição, ressaltou, deve ser dimensionada conforme o risco que o investidor pretende assumir.
O acordo com a China Southern prevê o desenvolvimento dos produtos, sem representar, por si só, sua entrada em negociação. No anúncio da parceria, ainda não haviam sido divulgados o ETF chinês que serviria de destino ao fundo brasileiro nem as datas de listagem dos novos veículos.
Hedge vê oportunidade no acesso estrangeiro a imóveis
Para Nicolas Correa, da Hedge Investments, a familiaridade internacional com os ETFs oferece uma oportunidade para aproximar investidores estrangeiros do mercado imobiliário brasileiro. O produto desenvolvido pela casa procurou preencher uma lacuna de acesso, especialmente aos fundos ligados a imóveis físicos.
“O investidor estrangeiro conhece muito bem o ETF e já utiliza esse veículo para acessar diferentes mercados”, afirmou.
Correa distinguiu, porém, os fundamentos operacionais dos imóveis das condições necessárias para atrair capital internacional. Citou um cenário favorável nos segmentos logístico, de shopping centers e de escritórios, mas ressaltou que a decisão de alocação também depende do ambiente macroeconômico.
“Os fundamentos dos ativos estão muito positivos, mas o estrangeiro olha principalmente para o cenário macroeconômico”, disse.
No segmento logístico, destacou a oferta limitada de novos imóveis e a capacidade de reajustar aluguéis acima da inflação. Nos shopping centers, apontou a continuidade das vendas; nos escritórios, a redução da vacância. Para Correa, uma melhora das condições macroeconômicas pode ajudar a converter esses fundamentos em maior interesse pela classe.
O executivo também abordou a escolha entre ETFs de acumulação e de distribuição. A decisão, afirmou, deve considerar a necessidade de renda e a fase patrimonial do investidor.
“Não há uma estrutura necessariamente melhor que a outra. É preciso olhar para o momento de vida do cotista”, disse. Enquanto alguns investidores precisam de pagamentos periódicos, outros preferem reinvestir os recursos. A comparação deve considerar o retorno total, reunindo dividendos, valorização das cotas e efeitos tributários.
Hashdex destaca diversificação e rebalanceamento
Henry Oyama, da Hashdex, apresentou os criptoativos como uma fonte adicional de diversificação, com fundamentos associados à adoção e ao desenvolvimento da tecnologia. Na sua avaliação, a exposição deve ser examinada pelo papel que desempenha no conjunto da carteira.
O executivo relacionou a elevada volatilidade ao estágio de desenvolvimento desse mercado. Nesse contexto, destacou o tamanho da posição e a disciplina de rebalanceamento como elementos centrais para utilizar a classe em diferentes perfis de investimento.
“Com disciplina e uma estratégia de rebalanceamento, a volatilidade pode ser útil à construção da carteira”, afirmou. A participação adequada, acrescentou, depende do perfil do investidor e das demais exposições do portfólio.
Oyama também detalhou a infraestrutura utilizada pela Hashdex para diferenciar o investimento por fundos e ETFs da negociação direta em corretoras de criptoativos. Entre os mecanismos apresentados estão custódia offline, múltiplas assinaturas e movimentações restritas a contrapartes e carteiras previamente aprovadas.
Segundo o executivo, a estrutura envolve uma escolha entre agilidade operacional e controles voltados ao investimento institucional e de longo prazo. As movimentações dependem de aprovação por diferentes pessoas, e os ativos são distribuídos entre custodiantes.
“Nossos custodiantes contam com seguros contra perdas, roubos e ataques. Também diversificamos a custódia para reduzir a exposição a uma única instituição”, afirmou.