
O Centro de Previsão Climática da Administração Nacional Oceânica e Atmosférica (NOAA) manteve um alerta sobre o fenômeno El Niño e afirmou que ele está se intensificando, com uma probabilidade superior a 90% de que ocorra um episódio muito intenso durante o outono e o inverno do hemisfério norte de 2026–27. O ponto de partida para qualquer perspectiva sobre o mercado agrícola para 2027 é que os órgãos meteorológicos chegaram a um consenso, e o fizeram com um grau de certeza incomum.
A Organização Meteorológica Mundial chegou à mesma conclusão em 3 de setembro, indicando uma probabilidade próxima de 100% de que o El Niño persista durante os períodos de setembro a novembro de 2026 e de dezembro a fevereiro de 2027, com a previsão de que o fenômeno alcance uma intensidade muito forte antes de atingir seu pico no fim do ano. Os dados de monitoramento do Departamento Australiano de Meteorologia coincidem: o chamado índice relativo de El Niño 3.4 atingiu +2,51 °C na semana encerrada em 13 de setembro, frente a um limiar de El Niño de +0,80 °C, enquanto a maioria dos modelos indica que será alcançado um pico superior a +3,0 °C e prevê que o fenômeno persista até o outono de 2027.
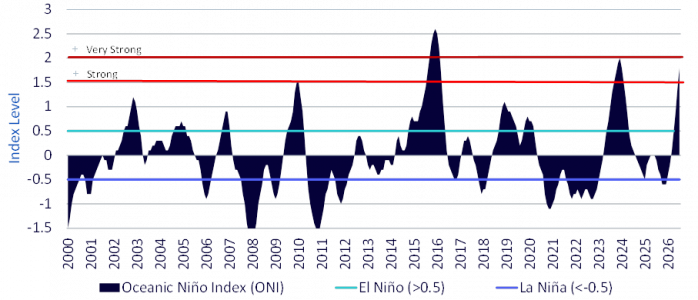
Índice Oceânico de El Niño (ONI), de 2000 até o presente. Fonte: Administração Nacional Oceânica e Atmosférica (NOAA), Bloomberg Finance L.P. e WisdomTree, em 31 de julho de 2026
Os efeitos do El Niño na agricultura ocorrem com uma defasagem de seis a doze meses em relação ao pico, devido ao tempo necessário para que as mudanças atmosféricas modifiquem o clima local, afetem os ciclos de cultivo e repercutam nas cadeias globais de suprimentos. Portanto, um evento que atinja seu pico no fim do ano repercute mais diretamente nas safras de 2026/27 que estão sendo plantadas ou preparadas neste momento: a safra de verão do hemisfério sul, a temporada Rabi da Índia, a safra principal da África Ocidental e os ciclos da palma de óleo e do café robusta do Sudeste Asiático. As repercussões sobre os preços do que está acontecendo no Pacífico serão sentidas principalmente a partir de 2027.
O conflito do Golfo deixou de se concentrar na energia e passou a ser uma questão de insumos
O conflito do Golfo já dura sete meses e, em vez de se estabilizar, agravou-se. O cessar-fogo acordado em abril e o memorando de entendimento assinado em junho perderam a validade quando as hostilidades foram retomadas em julho. O acontecimento recente de maior repercussão ocorreu em 11 de setembro, quando a Arábia Saudita fechou seu oleoduto leste-oeste, de 1.200 quilômetros de extensão, após um ataque com drones, interrompendo a principal rota pela qual o petróleo do Golfo contorna o estreito de Ormuz.
No setor agrícola, a principal exposição decorre do comércio de fertilizantes e matérias-primas que transitam pela mesma via marítima, e é justamente a diferença em relação a 2022 que a torna duradoura. A guerra entre Rússia e Ucrânia em 2022 desviou os fluxos comerciais, enquanto esta reduziu a capacidade produtiva. Estima-se que 31 fábricas de amônia em todo o Oriente Médio tenham sido diretamente afetadas ou fechado completamente; outras 49 no sul da Ásia reduziram sua produção ou estão paralisadas devido à escassez de matéria-prima; e pelo menos 20 fábricas russas sofreram danos causados por ataques com drones.
Sua reativação exigirá tempo e capital muito além do fim das hostilidades. Os países do Golfo Pérsico representam aproximadamente 43% das exportações marítimas de ureia e 44% do comércio marítimo de enxofre. Mesmo nos Estados Unidos, que obtêm dois terços tanto de sua ureia quanto de seu fosfato no mercado doméstico, 12% do fornecimento de ureia e 17% do de DAP/MAP (fosfato diamônico/fosfato monoamônico) vêm de além do estreito. Isso aponta para uma limitação de capacidade que se estende por várias temporadas, e não para um problema de transporte de mercadorias.
Cereais: um conjunto de culturas anuais que já incorpora um prêmio de risco
O setor de energia registrou as maiores variações individuais de 2026, e os produtos refinados e o petróleo ocupam quatro das cinco primeiras posições. No entanto, o mais revelador da tabela de desempenho acumulado no ano é a abrangência, mais do que a magnitude. A agricultura ocupa praticamente todo o espaço da classificação entre o arroz e o açúcar.
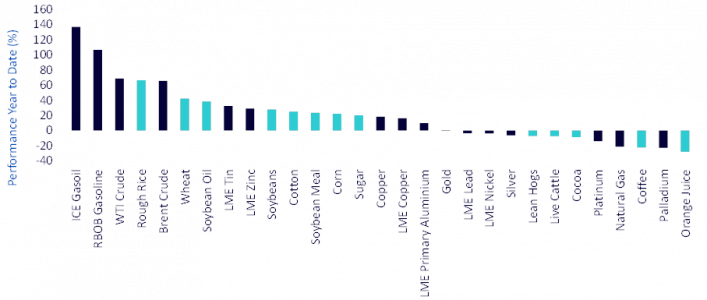
Desempenho acumulado no ano no conjunto das commodities. Fonte: Bloomberg Finance L.P. e WisdomTree, em 21 de setembro de 2026
O que impulsionou as culturas ao longo do ano foi quase exclusivamente o fator geopolítico e o dos insumos, mais do que o meteorológico. O trigo é o exemplo mais claro: o Relatório de Estimativas Mundiais de Oferta e Demanda Agrícola (WASDE) de setembro foi claramente baixista, já que a produção mundial para a safra 2026/27 foi revisada para cima em 3,1 milhões de toneladas, para 822,4 milhões, devido ao aumento das safras na Austrália e no Canadá, e os estoques finais aumentaram em 3 milhões de toneladas, para 276,3 milhões. No entanto, o preço do trigo subiu 42% no acumulado do ano, já que os ataques contínuos de russos e ucranianos à infraestrutura portuária do Mar Negro interromperam a rota física de quase um quarto das exportações mundiais de trigo. O posicionamento especulativo líquido no trigo aumentou 130% no mês passado, refletindo uma melhora da confiança nesse cereal. No caso dessa commodity, a perspectiva estrutural poderia depender de o prêmio de risco atual se mostrar persistente, em vez de esporádico. A infraestrutura do Mar Negro tornou-se agora um alvo recorrente, em vez de representar uma interrupção pontual, e o trigo australiano está na faixa de maior exposição ao El Niño para a safra 2026/27.
Por outro lado, os mercados de milho estão evidenciando uma verdadeira contração da oferta. A produção dos Estados Unidos para 2026/27 foi reduzida em 5,4 milhões de toneladas, para 401,3 milhões, devido a condições climáticas quentes e com chuvas irregulares. A produção mundial foi reduzida em 7,9 milhões de toneladas, para 1,291 bilhão, e os estoques finais mundiais caíram em 2,6 milhões de toneladas, para 272,1 milhões. O posicionamento líquido aumentou 92%. No caso do milho, o argumento apresentado há anos é a limitação dos insumos. O milho é a cultura mais intensiva em nitrogênio, e prevê-se que os preços dos fertilizantes permaneçam acima dos níveis anteriores ao conflito até 2028. Nos casos em que já se observa uma aplicação insuficiente e prolongada de fosfato e potássio, as doses diminuíram entre 10% e 15% nos últimos anos. As consequências sobre a produtividade se manifestam com uma defasagem de três anos. Trata-se de um obstáculo lento e cumulativo que afeta a tendência da produtividade, mais do que de uma alteração pontual em uma única temporada, e é o mecanismo pelo qual esse conflito se prolonga para além de si mesmo.
Enquanto isso, o setor da soja tem sido impulsionado mais pela demanda do que pela oferta. O Departamento de Agricultura dos Estados Unidos (USDA, na sigla em inglês) elevou a produção americana para 123,4 milhões de toneladas, mas a China já comprou cerca de 13 milhões de toneladas nesta temporada, o que representa mais da metade de seu compromisso anual de 25 milhões de toneladas, vigente até 2028, além de um compromisso mais amplo de compra de produtos agrícolas no valor de 17 bilhões de dólares. O compromisso de compra chinês se estende até 2028 e poderia oferecer algum apoio à demanda que dependa menos diretamente das condições meteorológicas. O motivo de cautela no curto prazo são os estoques: as reservas de soja e de óleo de soja estão 7,9% e 8,5% acima de suas médias sazonais de cinco anos. O óleo de soja conta com um fator adicional de sustentação, pouco valorizado no contexto energético: com o petróleo acima de 100 dólares, a demanda por biocombustíveis poderia fortalecer o setor de óleos vegetais independentemente da produção de óleo.
Commodities agrícolas: o setor em que o sinal meteorológico está menos refletido nos preços
A tabela de retornos acumulados no ano deixa isso claro. O açúcar subiu 20% e o algodão, 25%, mas o cacau caiu 9%, o café, 22%, e o suco de laranja, 28%. O segmento das commodities agrícolas conhecidas como soft commodities, que historicamente demonstrou a maior sensibilidade ao El Niño, foi neste ano o elo mais fraco do setor agrícola.
A exceção é o açúcar, a expressão mais clara do duplo impacto. No início de setembro, o açúcar bruto era negociado a 18,44 centavos por libra, perto da máxima dos últimos 16 meses, de 18,77 centavos, já que a redução da oferta reforçou as expectativas de um déficit na safra 2026/27. A produção no Centro-Sul do Brasil caiu 7,9% durante a primeira quinzena de agosto, e os preços elevados da energia continuam incentivando as usinas a priorizar o etanol em detrimento do açúcar. A Índia autorizou a importação de um milhão de toneladas de matéria-prima sem tarifas, ao mesmo tempo que reduziu drasticamente o direcionamento para o etanol, uma combinação de medidas que sugere que os estoques nacionais são mais escassos do que indicam os números oficiais. As chuvas de monções ficaram consideravelmente abaixo do habitual em Maharashtra, Karnataka e Marathwada, regiões que representam cerca de um terço da produção indiana. O açúcar é afetado tanto pelas condições meteorológicas quanto pela repercussão dos preços da energia e conta com a menor reserva de estoques entre as principais soft commodities.
O cacau é a cultura que gera mais controvérsia. Os preços se recuperaram fortemente desde a mínima registrada no segundo trimestre, com os futuros de Nova York em torno de 6.250 dólares por tonelada, e as chuvas na África Ocidental durante a pequena seca de agosto ficaram muito abaixo dos valores habituais para essa época do ano, o que representa um risco real para a sobrevivência dos frutos e o desenvolvimento da safra principal caso não chova. Por outro lado, a situação dos estoques é fundamentalmente diferente da de 2023/24. Os estoques certificados pela ICE se recuperaram para perto da máxima dos últimos dois anos, enquanto a moagem europeia de cacau no primeiro trimestre caiu 4,6% em relação ao ano anterior, atingindo seu nível mais baixo em 17 anos. O setor do cacau enfrenta esse episódio de El Niño com reservas das quais não dispunha há dois anos e com uma demanda claramente enfraquecida pela crise de preços anterior. A hipótese de alta se baseia em que as condições meteorológicas sejam suficientes para superar essas reservas; não se trata da mesma estratégia de 2023.
Quanto ao café arábica, há uma melhora da oferta: a colheita brasileira está bastante avançada, e os dados revisados dos registros de exportação indicam fluxos consideravelmente maiores do que havia sido informado anteriormente. Os estoques certificados permanecem próximos das mínimas de vários anos e a disponibilidade física é escassa, mas a tendência da oferta é positiva. A variedade robusta é o investimento mais interessante. Ela tem sido negociada perto das mínimas de vários meses, em torno de 3.296 dólares por tonelada, justamente quando a seca se espalha pela Indonésia e pelo Vietnã durante um período crítico de floração. Como o café é uma planta perene, os danos sofridos durante a floração afetam agora a safra de 2027/28, não a atual. Os preços do café robusta estão próximos de suas mínimas recentes, apesar de as principais regiões produtoras estarem na faixa de maior exposição ao fenômeno El Niño. Isso gera uma divergência entre os preços atuais e os possíveis riscos meteorológicos que ameaçam a oferta.
Por sua vez, o algodão subiu 25% no acumulado do ano e é o produto que mais depende da demanda. A evolução recente dos preços tem sido de queda devido à melhora das condições das lavouras nos Estados Unidos, à redução das vendas para exportação e ao fortalecimento do dólar. A curva está em contango, um pouco mais acentuado do que no caso do trigo ou do milho, o que contrasta com o fato de os estoques de algodão serem os mais reduzidos do grupo em termos sazonais. Essa divergência evidencia que o mercado está dando mais importância às condições atuais da safra do que à escassez da safra anterior e que, caso ocorresse uma perturbação meteorológica em 2027, haveria pouquíssima margem de manobra. No entanto, a evolução de longo prazo do algodão está mais ligada à demanda têxtil mundial e ao dólar do que à região do Pacífico.
Conclusão
Duas perturbações incidem sobre o mesmo intervalo de produção a partir de direções diferentes. O conflito do Golfo aumenta o custo e limita a disponibilidade dos insumos utilizados antes da safra 2026/27, e faz isso em um horizonte de vários anos, já que os danos afetam a capacidade de produção, e não as rotas comerciais. O El Niño aumenta a probabilidade de que a produtividade que esses insumos buscam proteger fique abaixo da tendência, com uma defasagem na transmissão ao mercado de seis a doze meses em relação ao pico oceânico, de modo que seus efeitos serão sentidos principalmente em 2027.
A intensidade do El Niño e seus efeitos meteorológicos regionais poderiam diferir das previsões atuais, enquanto uma redução das tensões geopolíticas poderia aliviar a pressão sobre os mercados de energia e fertilizantes. Safras melhores do que o previsto, a recomposição dos estoques, uma demanda menor ou mudanças na política governamental também poderiam contrabalançar as pressões decorrentes das condições meteorológicas e dos custos dos insumos, levando a uma evolução dos preços das commodities diferente da analisada anteriormente.