
Os gestores de carteiras John P Kerschner e Denis Struc e o gestor associado de carteiras John Baumgardner discutem os riscos que a IA representa para os empréstimos a empresas de tecnologia e software.
O equívoco mais comum sobre as inovações disruptivas é superestimar seu impacto no curto prazo e subestimá-lo no longo prazo.
– Geoffrey Moore
Embora se espere que a proliferação de soluções de inteligência artificial (IA) acabe impactando a maioria dos principais setores, a preocupação dos investidores está atualmente fortemente concentrada na ameaça às empresas de software.
Os agentes autônomos estão se tornando mais capazes de executar tarefas diretamente nos aplicativos empresariais, o que poderia comprometer o modelo tradicional de assinatura por usuário de muitos fornecedores de software. Ao mesmo tempo, a IA está reduzindo as barreiras de entrada ao diminuir o custo e a complexidade do desenvolvimento de software, facilitando que novos concorrentes — ou até mesmo os próprios clientes corporativos — criem ferramentas personalizadas.
Onde está o risco?
As empresas de software têm recorrido mais a empréstimos alavancados e ao crédito privado para se financiar do que aos mercados de títulos corporativos. As Business Development Companies (BDCs) têm se interessado por empresas de software para aquisições alavancadas porque suas receitas recorrentes de assinaturas, margens elevadas e modelos operacionais com poucos ativos têm sido adequados para sustentar níveis mais altos de endividamento.
Figura 1: Exposição à tecnologia e ao software nos mercados dos Estados Unidos e da Europa
Os empréstimos alavancados e as BDCs / o crédito privado têm maior exposição ao software e à tecnologia.
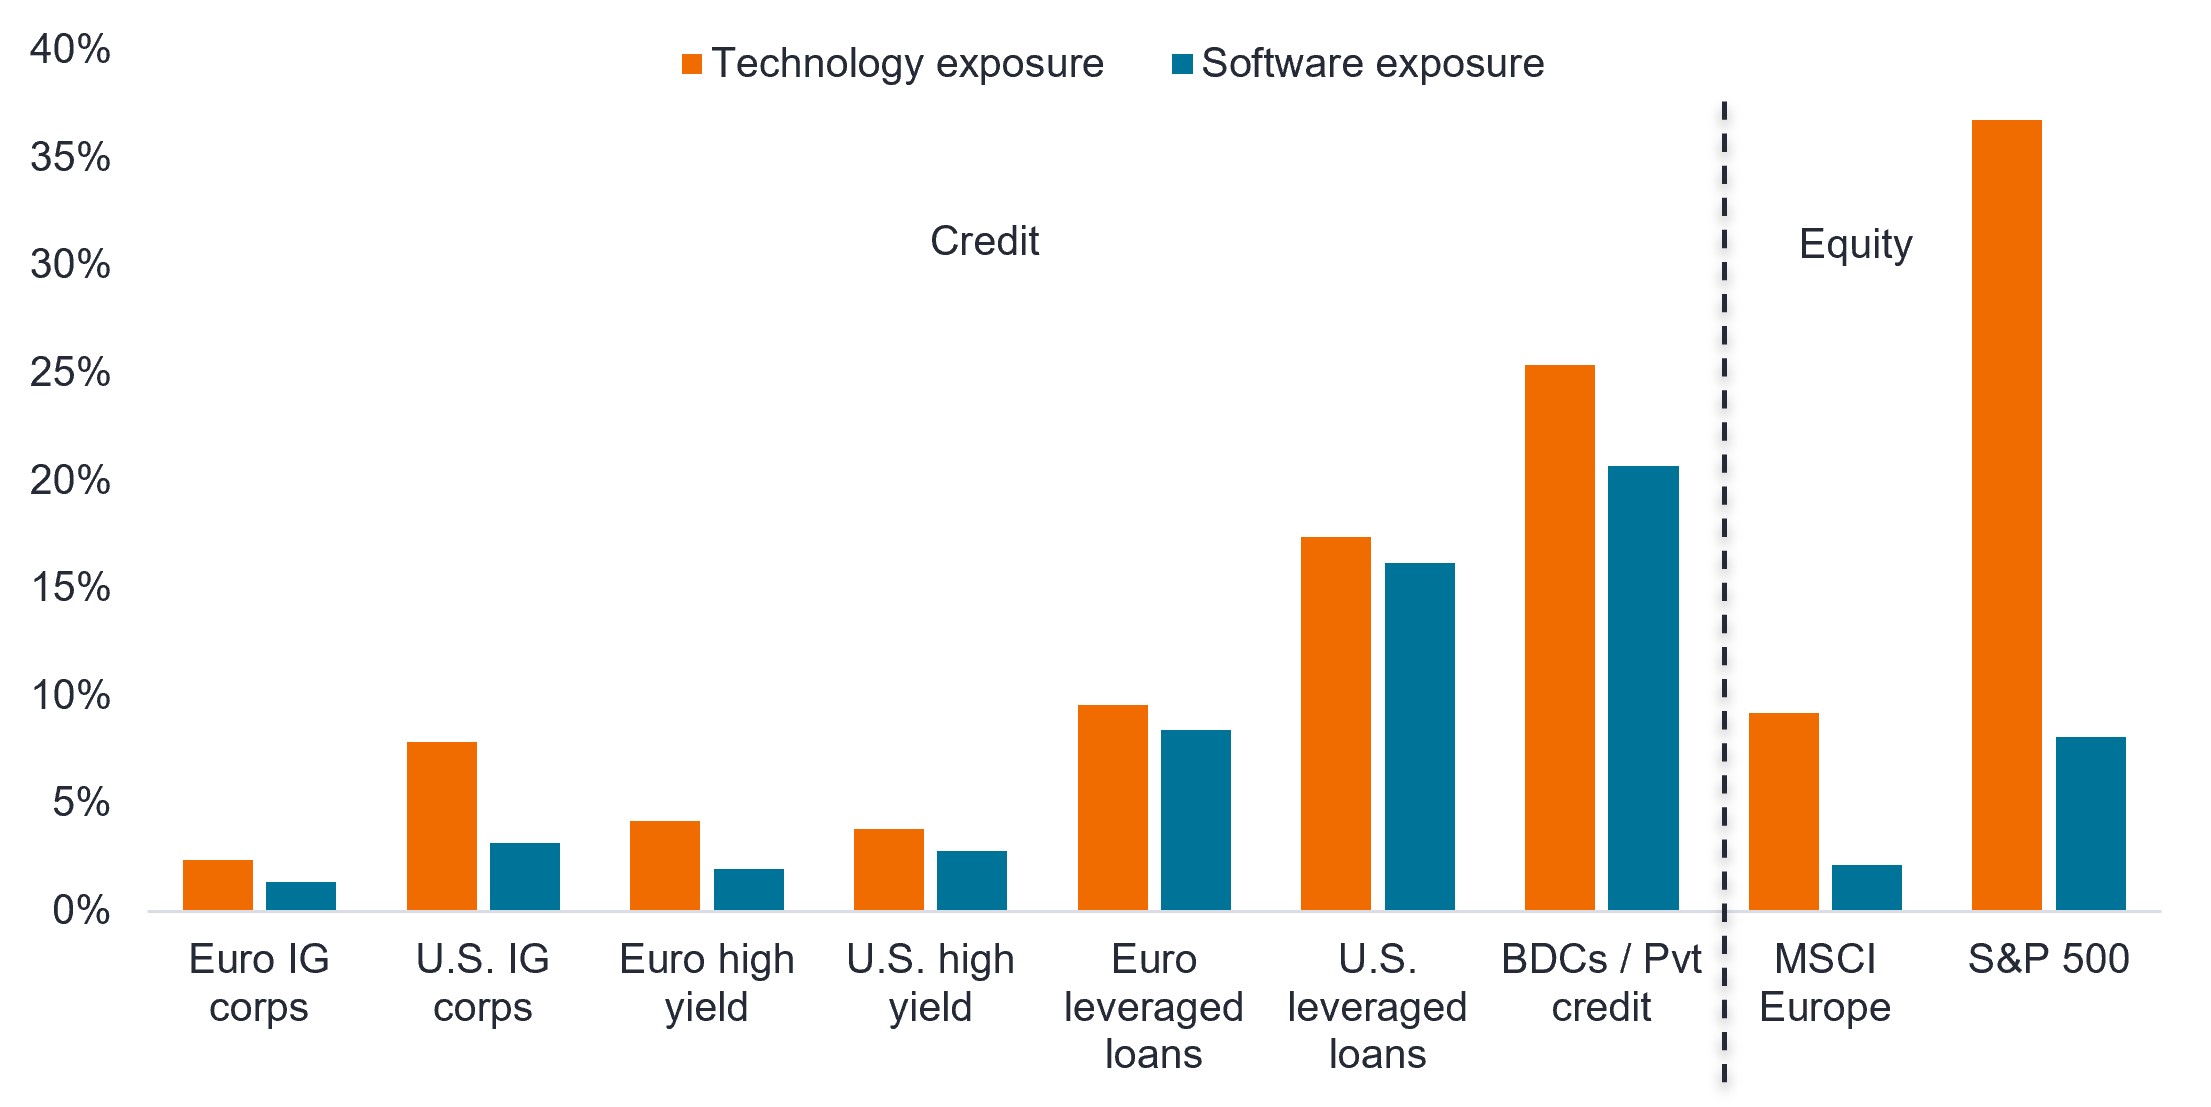
Dada a maior exposição dos empréstimos alavancados ou das obrigações de empréstimos garantidos (CLOs) à tecnologia e ao software, os investidores podem se sentir tentados a evitar completamente essas classes de ativos. Mas acreditamos que a questão exige uma abordagem mais ponderada e uma análise mais detalhada das métricas de cada empréstimo.
Conforme descrito abaixo, nosso método envolve isolar e quantificar o risco, buscar mitigá-lo por meio da gestão ativa e selecionar os veículos de investimento que acreditamos poder oferecer proteções estruturais contra a inadimplência.
1. Isolar e quantificar o risco
Os empréstimos a empresas de tecnologia e de áreas adjacentes à tecnologia1 representam cerca de 22% do universo de empréstimos das CLOs americanas e 17% do universo de empréstimos das CLOs europeias. No entanto, em nossa opinião, a classificação setorial, por si só, superestima o risco, porque nem todos os emissores estão diretamente expostos à disrupção causada pela IA.
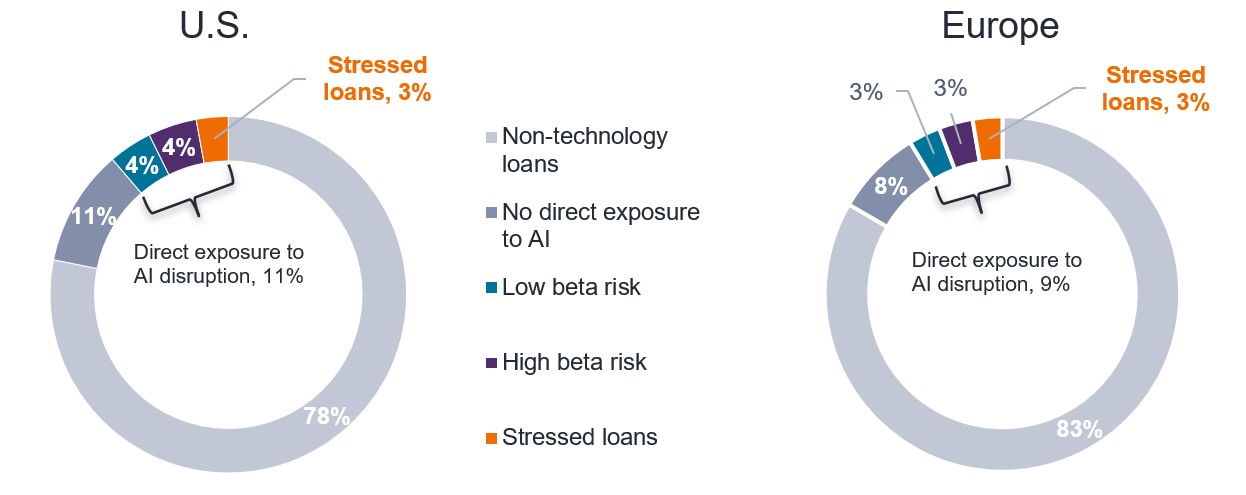
Com base em nossa sólida capacidade de análise de crédito corporativo, avaliamos cada empréstimo individualmente e determinamos que apenas 11% dos empréstimos das CLOs americanas e 9% dos empréstimos das CLOs europeias estão diretamente expostos à disrupção causada pela IA — aproximadamente metade da exposição total à tecnologia indicada pelos números gerais.
Vamos um passo além e separamos os empréstimos com exposição direta à IA em três categorias de risco, utilizando dados de preços em tempo real — que consideramos um agregador de informações altamente eficiente — para determinar se o mercado percebe o empréstimo como de menor risco, maior risco ou em situação de estresse.
Figura 2: Preço médio ponderado (WAP) dos empréstimos a empresas de tecnologia diretamente expostas à disrupção causada pela IA
Os empréstimos a empresas de tecnologia em situação de estresse representam apenas 3% de todos os empréstimos.
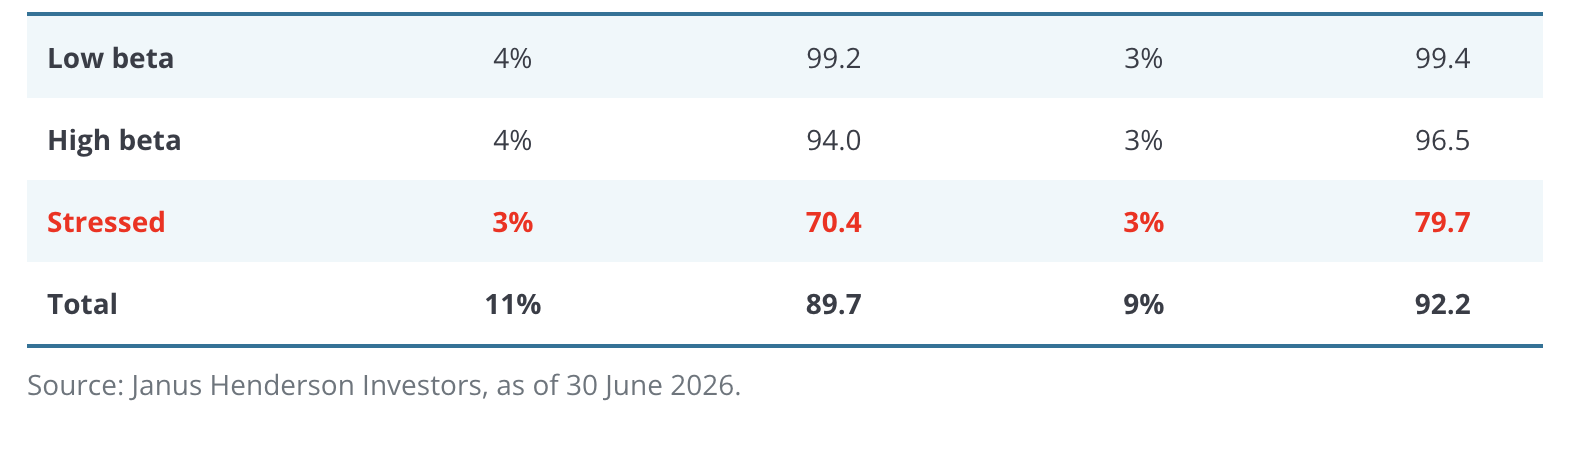
Os empréstimos de baixo beta nos Estados Unidos e na Europa estão sendo negociados muito próximos do valor de face (100), a 99,2 e 99,4, respectivamente, indicando que o mercado não vê preocupações de crédito nesses empréstimos. O grupo de risco de alto beta, negociado a 94,0 e 96,5, reflete alguma incerteza, mas ainda está sendo negociado bem acima dos níveis de dificuldade financeira.
A parcela em situação de estresse, que representa apenas 3% do índice, é onde reside o verdadeiro risco de crédito. Ainda assim, esse grupo é muito menor do que a exposição indicada pelos números gerais poderia sugerir.
Figura 3: Empréstimos a empresas de tecnologia expostas à disrupção causada pela IA
Os empréstimos a empresas de tecnologia diretamente expostas à disrupção causada pela IA representam uma porcentagem muito menor do índice do que os pesos gerais sugerem.
Source: Janus Henderson Investors, as of 30 June 2026.
2. Buscar mitigar o risco por meio da gestão ativa.
Depois de isolar e quantificar adequadamente o risco, buscamos mitigá-lo por meio da gestão ativa. Os dois pontos principais aqui são: a) avaliar o perfil de vencimentos dos empréstimos em situação de estresse para quantificar o risco iminente de refinanciamento; e b) identificar as variações na exposição direta à IA em cada operação de CLO.
Em relação ao ponto a), uma possível preocupação com os tomadores afetados pela disrupção causada pela IA é o risco de refinanciamento. Se um empréstimo vencer cedo demais para um tomador que enfrenta incerteza estrutural nas receitas, ele poderá ser obrigado a refinanciar com spreads significativamente mais amplos ou não conseguir refinanciar.
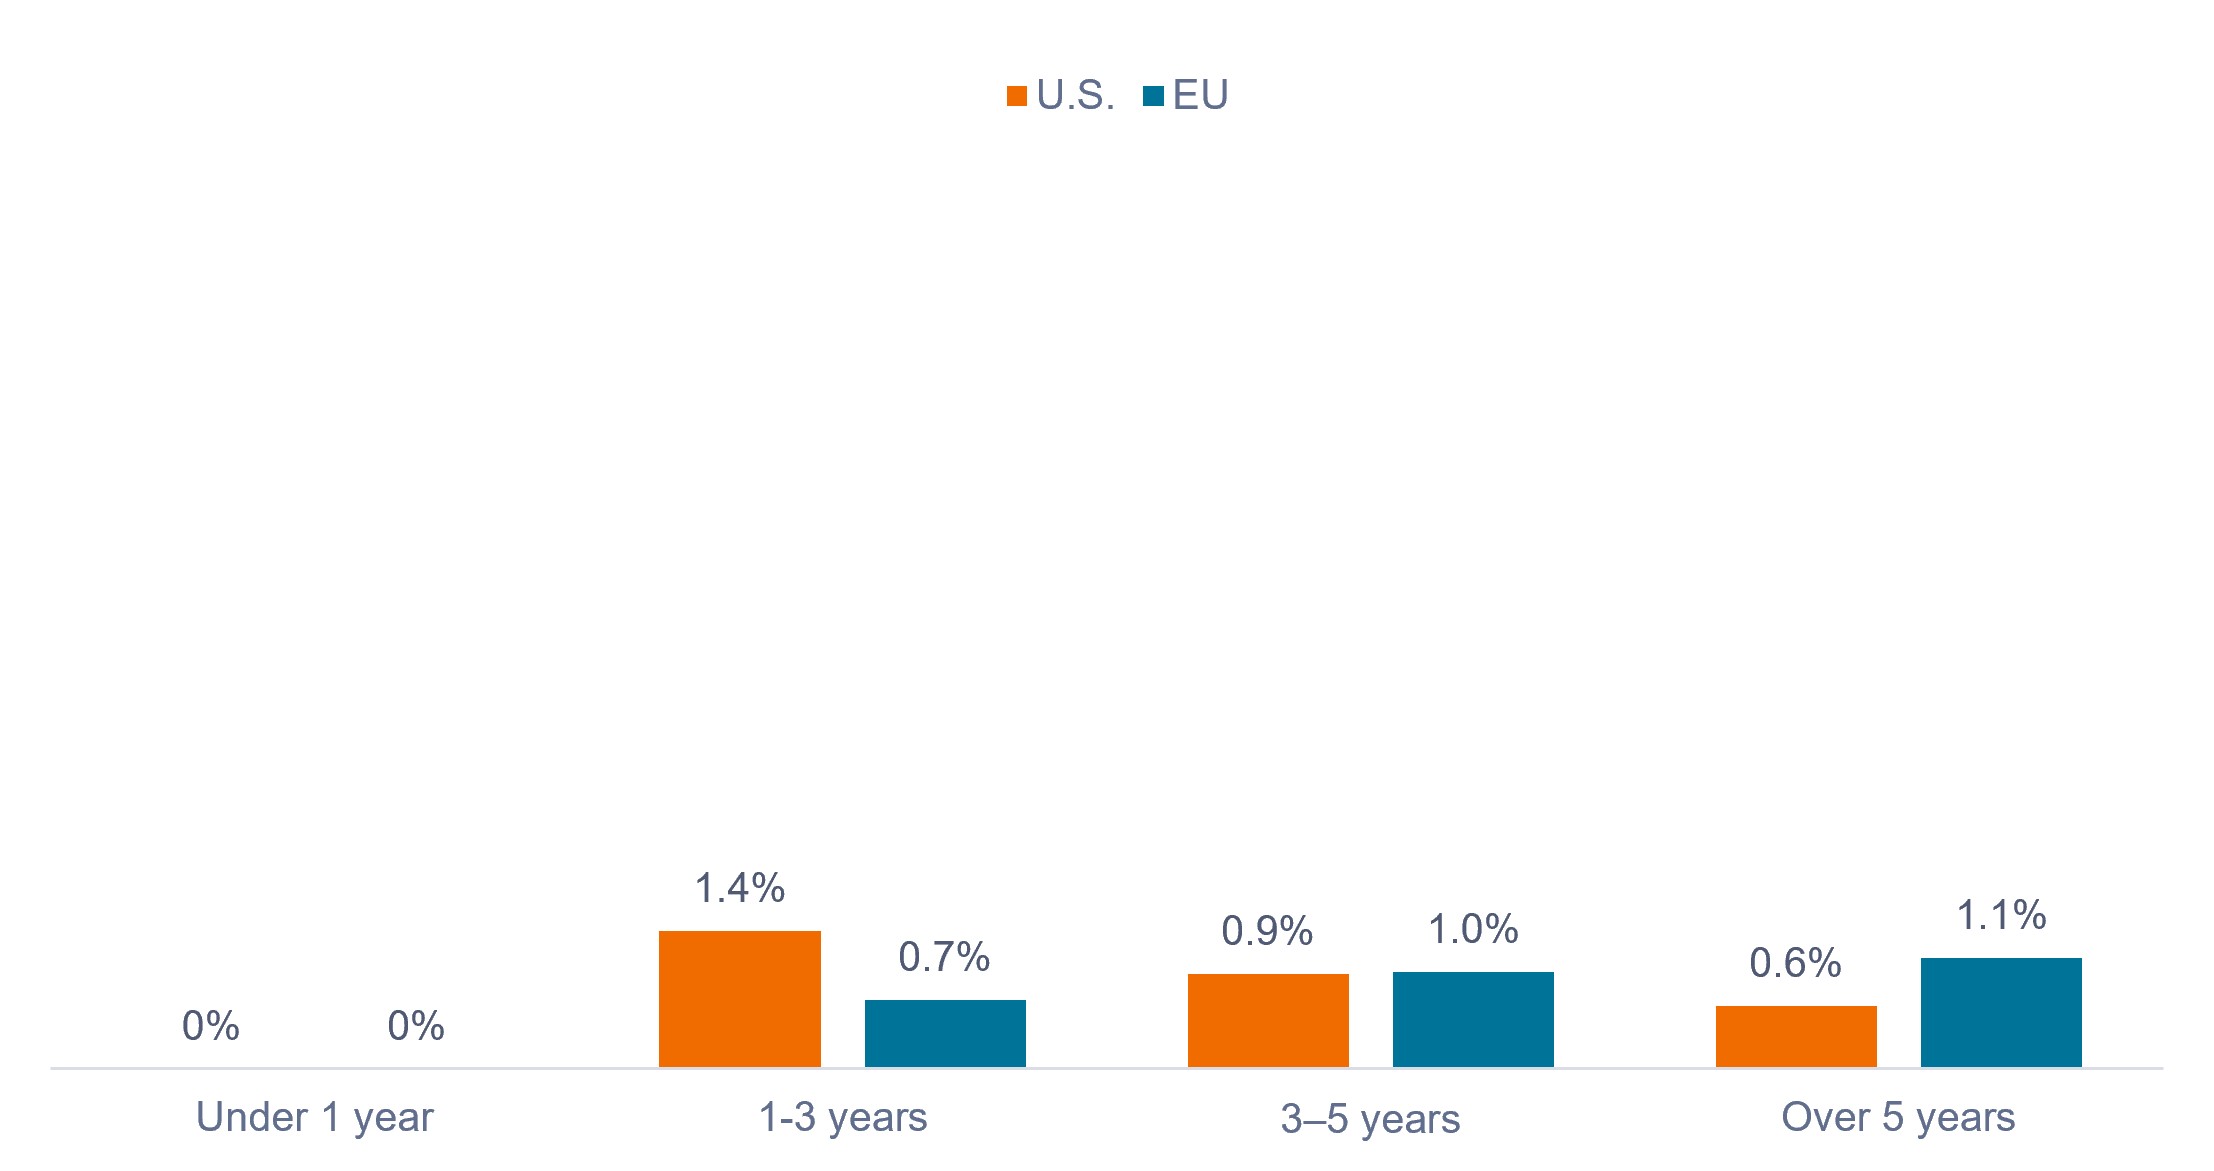
Nos Estados Unidos, os empréstimos a empresas de tecnologia em situação de estresse com vencimento em até três anos representam apenas 1,4% do universo de empréstimos, enquanto na Europa esse número é de 0,7%. Nenhum empréstimo a empresas de tecnologia em situação de estresse vence em até um ano.
Esse perfil saudável de vencimentos proporciona tempo para que as situações de crédito evoluam ou se resolvam antes que a pressão por refinanciamento aumente e, portanto, não existe uma concentração iminente de vencimentos que force a materialização de perdas.
Figura 4: Empréstimos a empresas de tecnologia em situação de estresse como porcentagem de todos os empréstimos, por vencimento
Uma porcentagem muito pequena do universo de empréstimos está em situação de estresse e precisa de refinanciamento em até três anos.
Em relação ao ponto b), os números acima descrevem o universo como uma única carteira, mas as operações individuais de CLO são muito diferentes.
Após analisar mais de 2.750 operações de CLO nos mercados dos Estados Unidos e da Europa, constatamos que a exposição a empréstimos a empresas de tecnologia em situação de estresse variava significativamente conforme a operação e o gestor da CLO. Em nossa análise, identificamos e mensuramos a exposição de cada CLO a esses empréstimos e, em seguida, classificamos as operações da menor para a maior exposição e as agrupamos em quartis.
Os dados da Figura 6 representam a exposição média de todas as operações em cada quartil. A exposição a empréstimos a empresas de tecnologia em situação de estresse no quartil de maior exposição era aproximadamente 300% maior nos Estados Unidos e aproximadamente 600% maior na Europa em comparação com o quartil de menor exposição.
Figura 5: CLOs individuais classificadas e agrupadas pelo nível de exposição a empréstimos a empresas de tecnologia em situação de estresse
A seleção ativa de gestores e CLOs é essencial, já que a dispersão entre as operações é atualmente ampla. 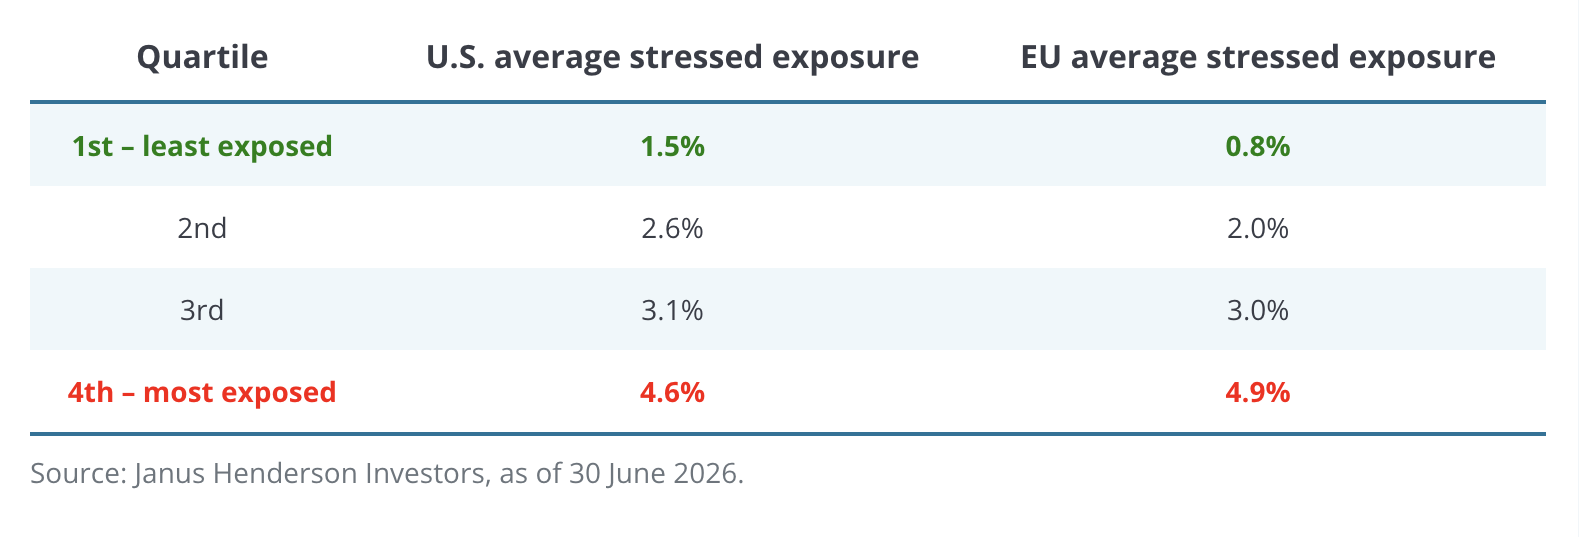
Com mais de 170 gestores de CLO atuando em ambos os mercados e gestores individuais administrando operações de diferentes composições e safras, a exposição é, em última análise, determinada pela seleção de crédito em cada operação.
3. Selecionar os veículos de investimento que acreditamos poder oferecer proteção estrutural
Em nossa visão, os investidores que buscam exposição a taxas flutuantes devem considerar as CLOs em vez dos empréstimos alavancados, devido às proteções estruturais e à maior qualidade de crédito das CLOs, bem como à possibilidade de selecionar o nível desejado de risco de crédito.
Enquanto as CLOs utilizam uma estrutura em cascata2 para oferecer reforço de crédito, os empréstimos alavancados estão sujeitos a perdas relacionadas à inadimplência desde o primeiro dólar, pois não há uma hierarquia de tranches inerente à exposição direta a empréstimos.
Esse mecanismo de reforço de crédito das CLOs tem se mostrado resiliente ao longo do tempo, especialmente nas tranches com classificações de crédito mais altas. Isso ocorre porque as perdas dos empréstimos subjacentes atingem primeiro a tranche de capital, avançando pelas camadas B e BB antes de alcançar as tranches BBB, A, AA e AAA.
Figura 6: Impacto da inadimplência de empréstimos alavancados nas tranches de CLOs americanas (1998–2026)
As tranches de CLOs com classificações de crédito mais altas têm apresentado, historicamente, um risco de falência extremamente baixo.
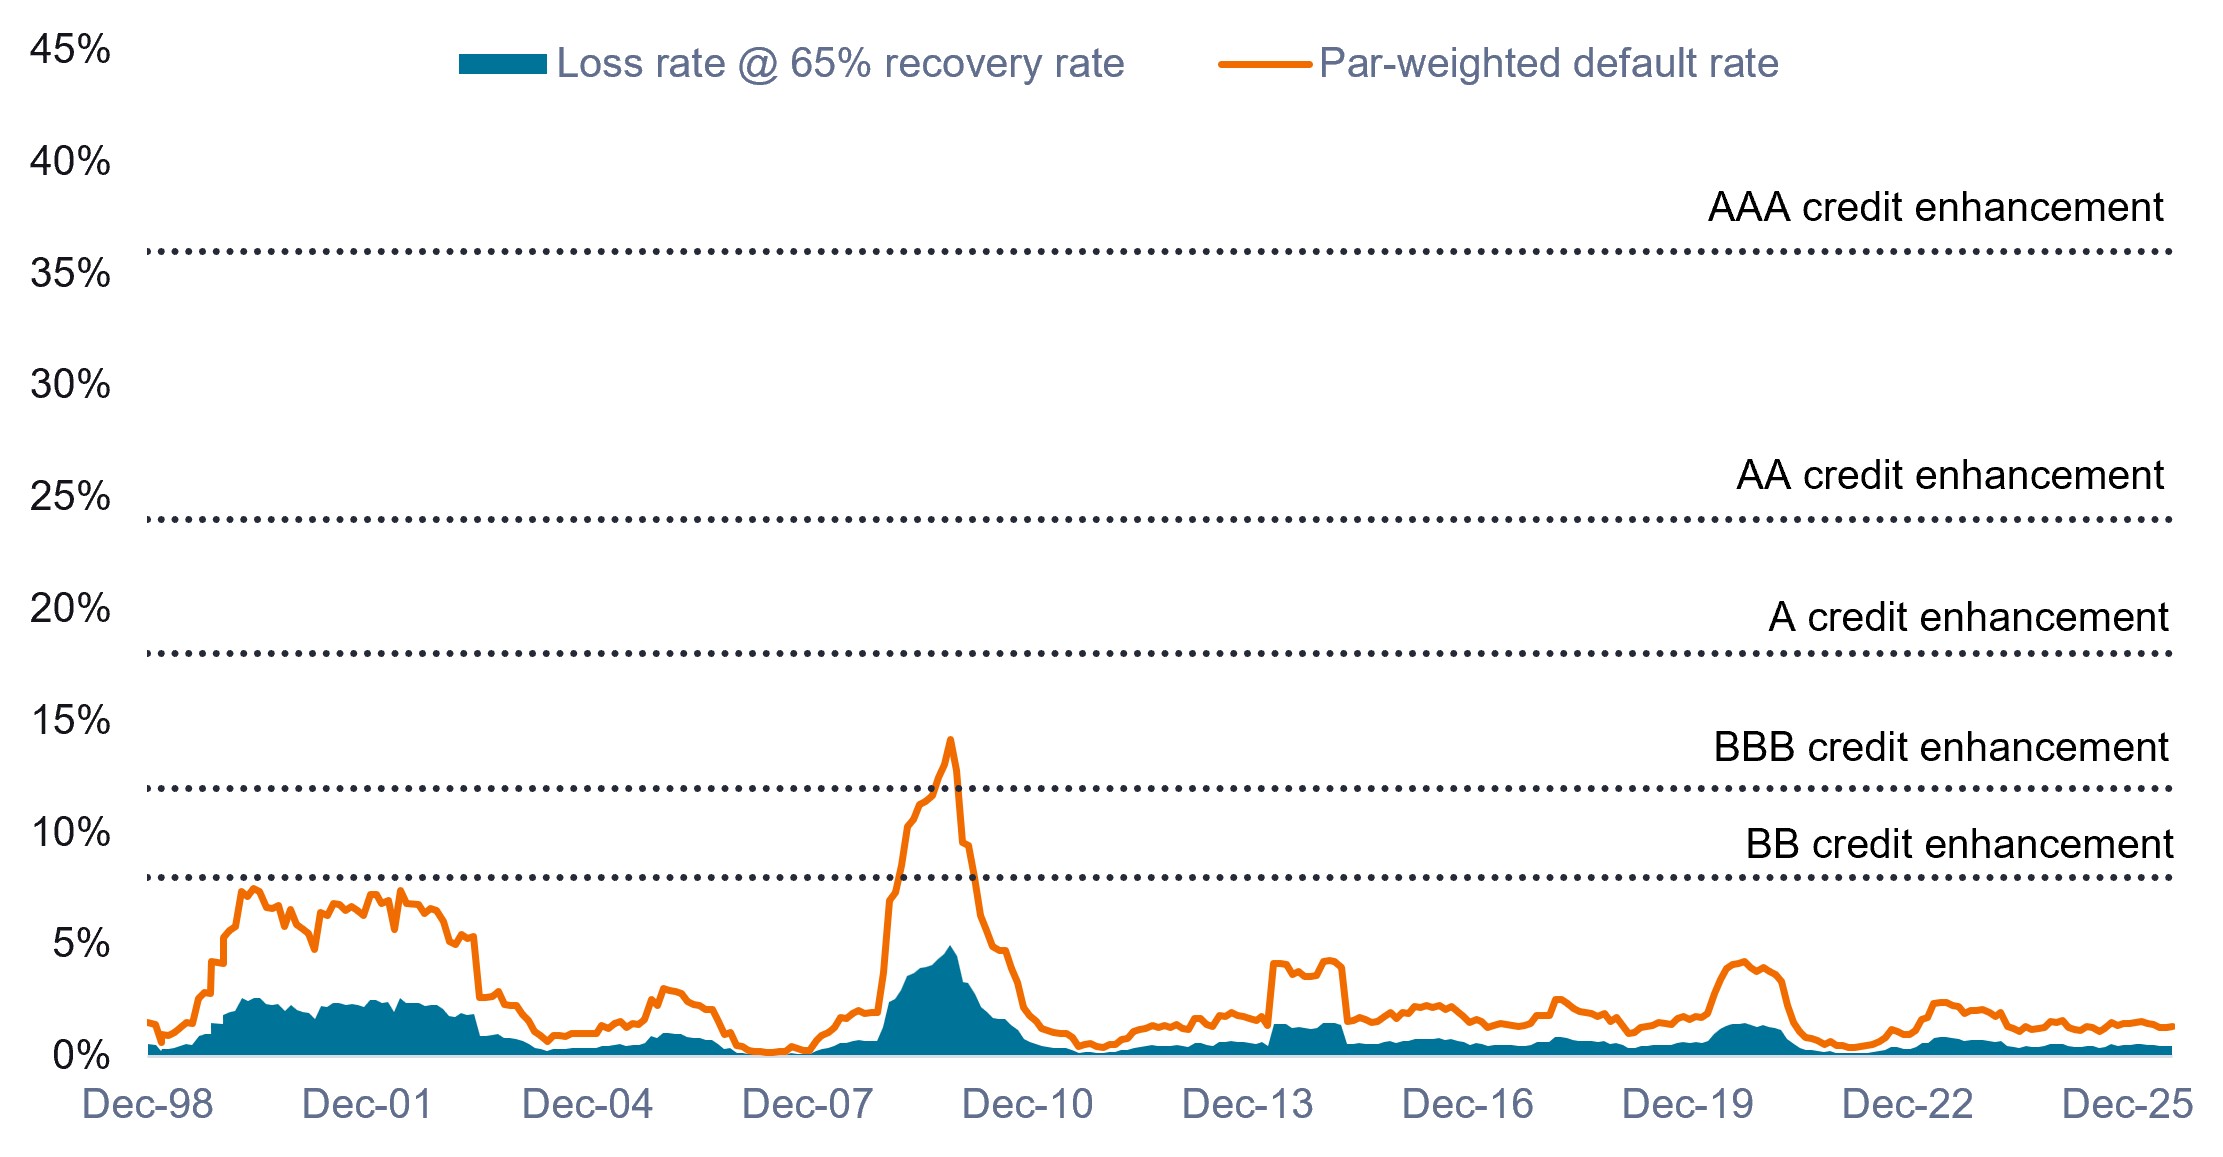
Source: JP Morgan, LSTA, Janus Henderson Investors, as of 31 July 2026. Credit enhancement is the ratio of the principal value of the assets to the outstanding debt tranches that comprise the capital structure. It represents the level of losses a tranche can withstand. Loss rate assumes a 65% recovery rate consistent with historical trends. Past performance does not predict future results.
Devido ao elevado nível de incerteza no setor de tecnologia, preferimos a exposição às tranches de CLOs com a classificação de crédito mais alta (AAA), nas quais as proteções estruturais são máximas. As CLOs classificadas como AA e A também continuam sendo uma opção atraente, pois apresentam um nível muito elevado de reforço de crédito, ao mesmo tempo que oferecem um spread de crédito adicional em relação à tranche AAA.
Para os investidores nas tranches BB e B de CLOs, os riscos são mais diretos. Uma deterioração dos créditos expostos à IA poderia provocar rebaixamentos das classificações das tranches e uma reprecificação dos spreads nas camadas inferiores da estrutura de capital, e não acreditamos que as tranches BB e B estejam compensando adequadamente os investidores por esse risco. Portanto, acreditamos que os investidores devem considerar elevar a qualidade de crédito de sua exposição para a tranche BBB ou, potencialmente, para as tranches A, AA e AAA.
Em resumo
Retomando a citação de Moore na introdução — e à luz dos dados apresentados —, acreditamos que o alarde nas manchetes sobre os empréstimos a empresas de software é exagerado no curto prazo, enquanto os impactos de longo prazo ainda estão por ser observados.
A exposição a títulos com taxas flutuantes continua sendo um componente essencial de uma alocação diversificada em renda fixa, sendo as CLOs o veículo de investimento preferido devido às suas fortes classificações de crédito, proteções estruturais e resiliência histórica.
Uma combinação de análise aprofundada de cada empréstimo, seleção ativa e preferência por tranches de CLOs com classificações de crédito mais altas continua sendo nossa abordagem preferida para lidar com o risco de disrupção causada pela IA nos empréstimos a empresas de software. Selecionar operações com exposição disciplinada ao crédito e evitar aquelas com risco concentrado em setores sensíveis à IA é onde vemos a oportunidade mais clara de agregar valor aos investidores.
Definições e Notas de Rodapé
1 Technology-adjacent loans typically have exposure to technology despite their inclusion in non-technology sectors, such as services, media and telecom, finance, or real estate.
2 CLOs are structured so that the AAA tranche is first to receive payments from the underlying loans. Once payments to the AAA securities have been fulfilled, the AA tranche receives its payments, and so on. This is sometimes referred to as a waterfall structure. The structure fulfills payments all the way down to the equity tranche unless there are defaults to the underlying loans. In the event of defaults, CLOs provide additional credit enhancement. If at any point there is insufficient collateral in the CLO, the cash flows originally intended for the lower-rated tranches are diverted to the higher-rated tranches, starting with the AAA tranche and working down. Therefore, in a time of market stress, the credit quality of the higher-rated tranches generally improves.
Basis point (bp) equals 1/100 of a percentage point. 1 bp = 0.01%, 100 bps = 1%.
A BDC(Business Development Company) is a specialized type of closed-end investment vehicle created to help fund small and middle-market private businesses.
Credit quality ratings are measured on a scale that generally ranges from AAA (highest) to D (lowest).
Credit Spread is the difference in yield between securities with similar maturity but different credit quality. Widening spreads generally indicate deteriorating creditworthiness of corporate borrowers, and narrowing indicate improving.
A leveraged loan is a type of commercial loan extended to companies or individuals that already have a significant amount of debt or a low credit rating.
Refinancing risk is the danger that a borrower cannot replace an expiring loan with a new loan under reasonable terms.
Estas são as opiniões do autor no momento da publicação e podem diferir das opiniões de outras pessoas ou equipes da Janus Henderson Investors. As referências a títulos específicos não constituem uma recomendação para comprar, vender ou manter qualquer título, estratégia de investimento ou setor de mercado, e não devem ser consideradas como garantia de rentabilidade. A Janus Henderson Investors, sua consultoria afiliada ou seus funcionários podem deter posições nos títulos mencionados.
O desempenho passado não é garantia de retornos futuros. O valor de um investimento e os rendimentos dele decorrentes podem tanto subir quanto cair, e você pode não recuperar o valor originalmente investido.
As informações contidas neste artigo não constituem uma recomendação de investimento.
Não há garantia de que as tendências passadas se mantenham ou de que as previsões se concretizem.