Continua a correção no mercado de dívida pública, impulsionada pela falta de avanços nas negociações entre Irã e Estados Unidos. As mensagens recebidas durante o fim de semana evidenciaram que os Estados Unidos e o Irã continuam muito longe de alcançar um acordo no curto prazo. Donald Trump declarou no sábado que “apresentaram uma proposta, mas eu a rejeitei”, enquanto o ministro das Relações Exteriores iraniano, Abbas Araghchi, afirmou no domingo que “não temos nenhuma razão para voltar à diplomacia e nos comprometer novamente com esta administração”.
As taxas de juros reais de 10 anos continuam reproduzindo a evolução do preço do barril e explicam mais de 90% do movimento na TIR desde o início do conflito, no fim de fevereiro.
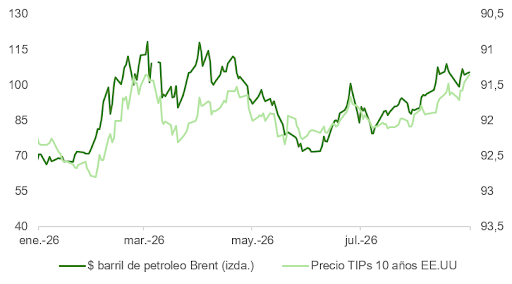
Com o preço do petróleo acima de US$ 100, era previsível que o Irã tentaria aliviar um pouco a situação para evitar levar Trump ao uso excessivo da força. A decisão do presidente de não entrar no jogo de Teerã mantém a tensão no mercado de petróleo. Mesmo as boas notícias sobre a reativação do oleoduto leste-oeste ou do porto saudita de Yanbu, ou a liberação de outros 40 milhões de barris das reservas estratégicas americanas (que já estão abaixo de 285 milhões de barris, no menor nível em quatro décadas), serviram apenas para acalmar temporariamente os ânimos: o contrato futuro de dezembro de 2027 ainda coloca o preço do barril de Brent em US$ 80,90, quando, antes do conflito, era negociado perto de US$ 70.
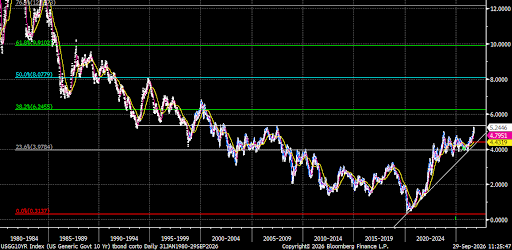
Nesse contexto, o rendimento do título do Tesouro americano de dez anos subiu para 5,26% na segunda-feira, superando na quinta-feira as máximas de 5,3% registradas há 19 anos. Romper essa máxima de 2007 abre, tecnicamente, caminho para alcançar 6%, nível que não vemos desde o início do século.
Renda variável: calma aparente, tensão subjacente
Essa tensão continua dificultando que o S&P 500 retome sua tendência de alta e, como mostra a dicotomia entre o índice de pesos iguais e aquele construído com base na capitalização de mercado de seus componentes, parece que os investidores começam a se preocupar com o impacto que custos de financiamento mais elevados podem ter sobre o consumo, o investimento e os lucros.
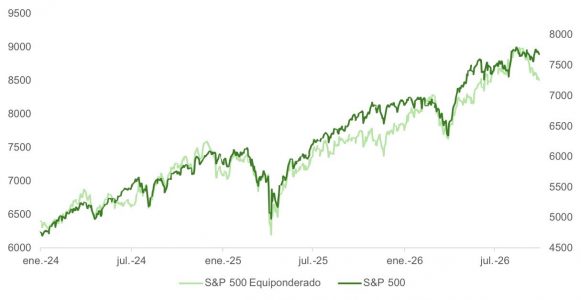
No entanto, ainda estamos longe da zona de perigo, e provavelmente a parte mais relevante da normalização da TIR, depois da incomum década de 2010–2020, já pode ter ocorrido.
A história nos mostra que, se o contexto de crescimento e inflação for favorável, a alta do rendimento do título pode comprimir o múltiplo de avaliação, mas não necessariamente mudar a tendência de um mercado em alta. Nos últimos três meses, a TIR do título do Tesouro aumentou 0,3% e, como vemos no gráfico, são os ajustes mais desordenados e de maior magnitude (0,8%–1%) que, no passado, precipitaram correções severas na bolsa.
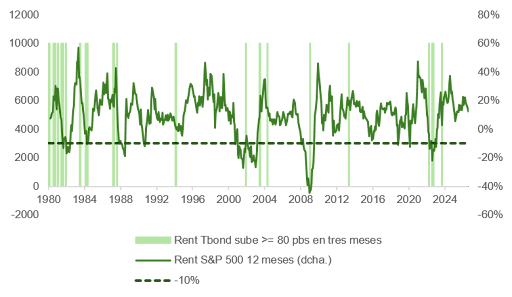
A última leitura do indicador é de +0,5%, e é preciso prestar atenção a altas adicionais no preço do barril. No entanto, a compressão dos múltiplos da bolsa de 23x no quarto trimestre de 2025 para 19x hoje havia preparado o mercado para o recente aumento da volatilidade da dívida pública. De fato, por trás da calma apresentada pelo S&P 500, observamos que cerca de 50% dos componentes do S&P 500 sofreram correções iguais ou superiores a 10% em relação às suas máximas de 12 meses.
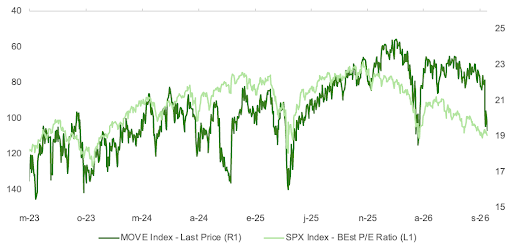
De qualquer forma, parece que a queda no preço dos títulos está bastante avançada. Desde o início do conflito entre Estados Unidos e Irã, a curva americana se achatou 0,56%, ficando a aproximadamente 0,45% de se inverter. É um sinal muito claro do mercado ao banco central americano: as altas implícitas na curva podem aproximar a economia da recessão. Warsh está avisado.
Inflação, mercado de trabalho e perspectivas
Além disso, seria surpreendente se o presidente do Fed cumprisse o projetado pelo mercado em relação às taxas de juros daqui até o verão de 2027, porque isso significaria que os fed funds ficariam muito próximos de 5%, níveis próximos aos alcançados no período pós-COVID. Naquela época, Powell foi um pouco mais agressivo (até 5,5%), mas a inflação vinha de um pico de 9% (4,25% no IPC em maio de 2026, caindo para 3,4% no último dado disponível de agosto), e o PIB nominal avançava ao dobro da velocidade atual. E a aceleração da produtividade resultante da crescente adoção de ferramentas de IA pressionará o IPC para baixo de forma mais evidente quando o preço do petróleo voltar a ser negociado normalmente. O “tráfego nas sombras” em Ormuz, a ruptura da OPEP e a menor dependência global do petróleo indicam que o preço do barril poderia cair rapidamente diante de um acordo definitivo.
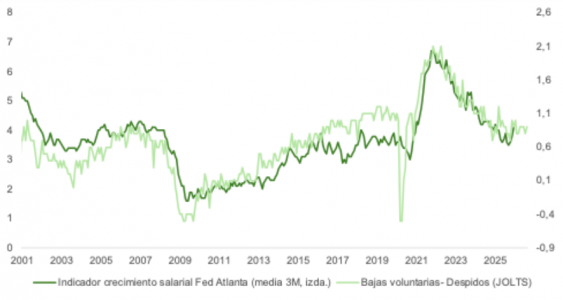
Por outro lado, apesar dos indícios recentes que comentamos em outras publicações e que poderiam apontar para uma reaceleração da criação de empregos, não há sinais conclusivos de que isso esteja acontecendo e, portanto, diante da desaceleração do crescimento salarial e da tendência dos custos unitários do trabalho, o Fed de Warsh continuará focado na parte da inflação de seu duplo mandato. Nesse sentido, a atualização de agosto da pesquisa JOLTS reafirma a ideia de um mercado de trabalho que não demite nem contrata com vigor. As vagas a serem preenchidas caíram para os níveis mais baixos desde março (7,1 milhões), mantendo o equilíbrio na relação entre vagas e desempregados, enquanto o indicador antecedente de pedidos de demissão menos demissões não sugere pressão de alta sobre os salários daqui até o fim do ano.