

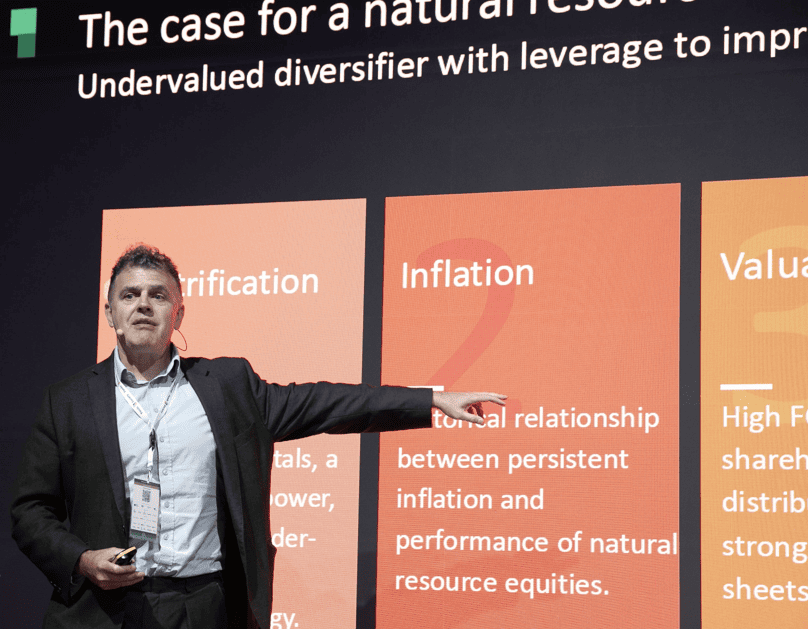
O mercado de matérias-primas pode estar nos estágios iniciais de um novo superciclo. Essa é a tese defendida por Paul Gooden, gestor da Ninety One, durante sua apresentação no II Funds Society Leaders Summit, realizado em Madri. Gooden administra o Ninety One Global Natural Resources, um fundo de renda variável ligado a matérias-primas que avançou 45% em 2025 e acumula alta próxima de 30% no ano. Em um contexto marcado pelo entusiasmo dos investidores em torno da inteligência artificial e dos data centers, o gestor chama a atenção para outro fenômeno que, em sua opinião, está passando mais despercebido: o ressurgimento das matérias-primas.
Para Gooden, existem sinais claros de que o movimento pode se prolongar por anos. “Ainda estamos nos primeiros minutos do primeiro tempo do jogo”, afirma, ao considerar que o atual ciclo se encontra em uma fase muito inicial. O gestor identifica cinco grandes drivers por trás dessa tese: “Eletrificação, inflação, valuation, rentabilidade e diversificação”.
Como exemplos da força do ciclo, destaca que o ouro atingiu máximas históricas no início do ano, o cobre também é negociado em máximas e o petróleo se aproxima de US$ 100 por barril. “O mundo etéreo da tecnologia precisa do mundo material das empresas de recursos naturais”, resume.
Eletrificação da economia
O primeiro grande catalisador é a crescente demanda por eletricidade. Segundo Gooden, enquanto a demanda por eletricidade na China se multiplicou por dez nas últimas duas décadas, nos Estados Unidos praticamente não cresceu nesse período. Após anos de desindustrialização e deslocalização, ele considera que a economia norte-americana está diante de um importante ponto de inflexão.
A expansão dos data centers associados à IA reforça essa tendência e gera uma demanda adicional por cobre e alumínio, mas também por gás natural e eletricidade. Nos Estados Unidos, aproximadamente metade da rede elétrica depende do gás natural, e esse percentual está aumentando. Além disso, os data centers precisam de cada vez mais energia e, diante das limitações da rede, os grandes operadores de tecnologia estão recorrendo a instalações conectadas diretamente ao gás natural. Soma-se a isso o potencial exportador dos Estados Unidos para a Europa e a Ásia. “Isso é um vento favorável para o gás natural, para o cobre e para o alumínio”, afirma.
Inflação e um mundo mais multipolar
“Quase nenhuma outra classe de ativos apresenta um desempenho tão bom quanto a renda variável de recursos naturais em períodos de inflação elevada”, afirma Gooden. Seu raciocínio é simples: “Você pode imprimir dólares, mas não pode imprimir uma molécula de petróleo, nem um lingote de aço ou de ouro”. Assim, argumenta que, se a quantidade de dinheiro em circulação aumenta enquanto a oferta física de matérias-primas permanece limitada, os preços tendem a subir.
O gestor considera, além disso, que existem fatores estruturais que podem manter a inflação acima da tendência. Os déficits fiscais dos Estados Unidos e do Reino Unido estão em torno de 6%-7%, enquanto o endividamento público continua aumentando. Soma-se a isso a transição para um mundo multipolar, marcado por diversos conflitos simultâneos (Rússia e Ucrânia, Estados Unidos e Irã), que estão gerando uma espécie de “nacionalismo dos recursos” e uma tendência à relocalização da produção, o que eleva os custos e pode alimentar as pressões inflacionárias. Nesse cenário, Gooden alerta que a renda fixa e as ações de duração muito longa podem sofrer.
Valuation e vantagem em relação aos índices de matérias-primas
O gestor afirmou que continua encontrando oportunidades em seu universo de investimento e defendeu que investir em empresas listadas em bolsa ligadas às matérias-primas é uma forma mais eficiente e rentável de obter exposição ao ciclo do que por meio de índices.
O argumento de Gooden é duplo. Por um lado, afirma que as empresas podem inovar e reduzir seus custos de produção, o que lhes confere uma vantagem. O gestor cita como exemplo o shale oil norte-americano, que há 15 anos praticamente não tinha presença e atualmente representa cerca de 10% do petróleo consumido mundialmente. Assim, o portfólio apresenta atualmente um retorno de fluxo de caixa livre de 8% estimado para 2027, “mais que o dobro do mercado global”. Além disso, as empresas possuem balanços sólidos e boa parte desse fluxo de caixa retorna aos acionistas por meio de dividendos e recompras, com um retorno de distribuição superior a 4%.
Em contrapartida, afirma que os índices apresentam uma desvantagem estrutural, já que costumam investir em uma cesta de cerca de 20 matérias-primas e utilizam os contratos futuros mais líquidos. O chamado negative roll yield pode corroer os retornos à medida que os contratos são renovados. “Se você quer uma exposição diversificada a matérias-primas durante um período longo, é melhor investir nas ações”, afirma.
Rentabilidade, descorrelação e diversificação
O quarto argumento combina o desempenho histórico da estratégia com sua capacidade de diversificação. Gooden destaca não apenas a evolução do fundo em relação ao seu índice de referência, mas também o desempenho das ações de recursos naturais em relação ao Bloomberg Commodities Index. Em sua opinião, o investimento em empresas permite capturar por mais tempo a temática das matérias-primas, evitando parte da volatilidade inerente ao preço físico, que atua como mecanismo de ajuste entre oferta e demanda.
Além disso, trata-se de uma estratégia com correlação muito baixa tanto com a gestão growth quanto com a value. Gooden atribui parte dessa característica ao fato de o portfólio se concentrar exclusivamente em empresas de grande capitalização. Sua tese também se apoia na natureza cíclica do setor: os ciclos de matérias-primas costumam se prolongar por cerca de 20 anos. Quando a oferta fica abaixo da demanda, os preços sobem, mas as empresas demoram a responder. A disciplina de capital pode prolongar esse déficit de oferta por anos antes que uma nova produção chegue ao mercado.
Atualmente, o fundo está sobreponderado em energia e metais preciosos, mantém uma posição aproximadamente neutra em metais básicos e está ligeiramente subponderado em agricultura, embora mantenha preferência por determinados mercados de fertilizantes. O portfólio costuma ser distribuído em torno de 40% em energia, outros 40% em metais e mineração e 20% em agricultura.
Com quase 20 anos de trajetória, o Ninety One Global Natural Resources é uma estratégia de análise fundamentalista e alta convicção. O portfólio mantém habitualmente cerca de 70% de active share e um tracking error superior a 5%.