
Com os rendimentos dos títulos do Tesouro americano em 5%, o gestor de carteiras James Briggs analisa se o efeito de deslocamento (‘crowding out’) é um fenômeno evidente na renda fixa e explica por que a oferta, as avaliações e os fundamentos dos emissores continuam sendo importantes para os investidores de crédito hoje.
De volta à demanda? Títulos do Tesouro americano a 5%
Durante boa parte da última década, as baixas taxas de juros e, consequentemente, os baixos rendimentos dos títulos foram um obstáculo à demanda por renda fixa. Hoje, pode-se dizer que voltamos a um ambiente mais normalizado, com rendimentos reais positivos (rendimentos acima da inflação) disponíveis nos mercados.
Isso cria duas forças opostas. Por um lado, o custo mais elevado do capital alimenta preocupações com os déficits fiscais crescentes dos Estados Unidos e as avaliações dos ativos. Por outro, com os rendimentos dos títulos do Tesouro atingindo 5%, os investidores estão tendo acesso a níveis de renda que não eram vistos desde a Crise Financeira Global. Será que 5% ou mais seria um nível suficientemente alto para atrair os compradores necessários para absorver volumes maiores de dívida pública?
Um investidor que comprou títulos do Tesouro de dez anos no pico de rendimento de outubro de 2023, de 4,98%, teria obtido posteriormente um retorno total superior a 15%.[1] Voltando ao cenário atual, o Deutsche Bank estima que seria possível obter um retorno total positivo em 12 meses, desde que os rendimentos permaneçam abaixo de 5,5% nesse período e de 6,4% em dois anos.[2] Afinal, rendimentos elevados significam cupons maiores, que oferecem uma proteção contra novas altas dos rendimentos daqui para a frente.
Mais do que se fixar no nível dos rendimentos em si, o que importa são as forças que os impulsionam. Rendimentos reais mais altos, que refletem um crescimento resiliente, têm sido administráveis para os mercados até agora, já que os lucros corporativos e os investimentos relacionados à expansão da inteligência artificial (IA) continuam tão positivos. Ainda assim, os investidores têm demonstrado preocupação de que as emissões de títulos corporativos relacionadas à IA, combinadas com um maior endividamento público, possam resultar em uma oferta excessiva de títulos disputando o capital dos investidores. Em vez de competir por um volume fixo de capital, acreditamos que os rendimentos mais altos podem estar atraindo novos recursos para a renda fixa, vindos de posições em caixa e de outras classes de ativos.
Mais compradores sensíveis aos rendimentos entram no mercado de títulos do Tesouro americano
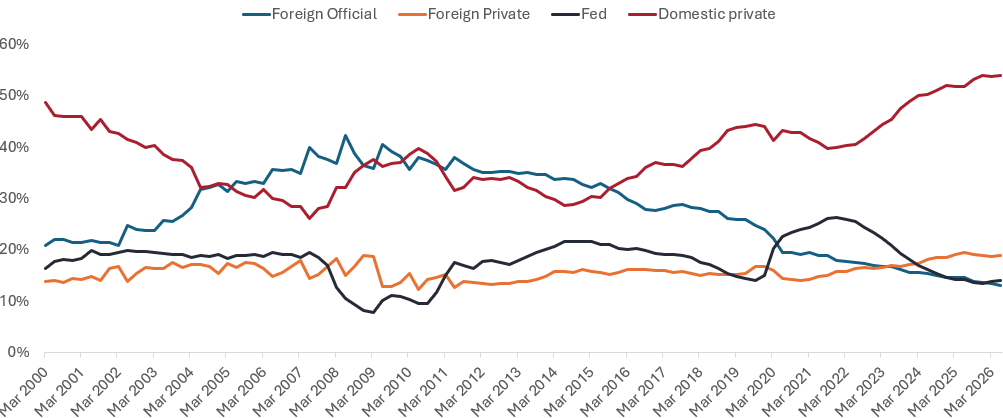
No mercado de títulos do Tesouro americano (UST), esses recursos poderiam vir de investidores privados. Nos últimos anos, com a flexibilização quantitativa dando lugar ao aperto quantitativo, compradores oficiais, como o Federal Reserve (Fed), bancos centrais e gestores de reservas, reduziram sua participação nos títulos do Tesouro americano. A participação dos investidores privados domésticos nesse mercado subiu de 30% para 50% (Figura 1), o que significa que o mercado se tornou mais sensível aos preços à medida que os compradores sensíveis aos rendimentos ganham importância.
Figura 1: A base de compradores de títulos do Tesouro americano tornou-se mais sensível aos preços
Rendimentos mais altos dos títulos do Tesouro americano elevam o patamar que os títulos corporativos precisam superar para justificar seu risco adicional. À medida que o título do Tesouro americano de dez anos se aproximava de 5%, as emissões de títulos high yield no mercado primário que ofereciam rendimentos acima de 6% eram facilmente colocadas,[3] indicando que o apetite por risco de crédito permanece. Invertendo essa relação, será que o elevado volume de emissões de títulos com grau de investimento pelas hyperscalers poderia deslocar a demanda por títulos do Tesouro americano e forçar seus rendimentos para cima, ou essa visão é alarmista? Esse debate é particularmente relevante porque as hyperscalers têm emitido dívida de longo prazo. O Deutsche Bank informou que quase 40% das emissões com prazo de 30 anos realizadas em 2026 vieram de hyperscalers,[4] enquanto, no início do ano, o Morgan Stanley afirmou que 51% da oferta de títulos das hyperscalers havia sido emitida com vencimentos superiores a dez anos.[5]
As emissões das hyperscalers estão deslocando a demanda por títulos do Tesouro americano?
Se o mercado de títulos corporativos estivesse realmente deslocando todos os demais, seria de esperar que sua trajetória de crescimento fosse drasticamente diferente da do mercado mais amplo de títulos e do mercado de ações. Ao normalizar o crescimento do tamanho dos mercados do S&P, do US Aggregate (no qual os títulos do Tesouro americano são o maior componente) e do crédito americano com grau de investimento (US IG), ajustando o ponto de partida para um (Figura 3, à direita), observamos um crescimento de cinco a seis vezes em todos os mercados nos últimos 25 anos. Portanto, não estamos vendo o crédito corporativo apresentar um comportamento incomum em relação aos outros mercados.
Figuras 2 e 3: O crescimento dos mercados de crédito não ofusca os outros mercados
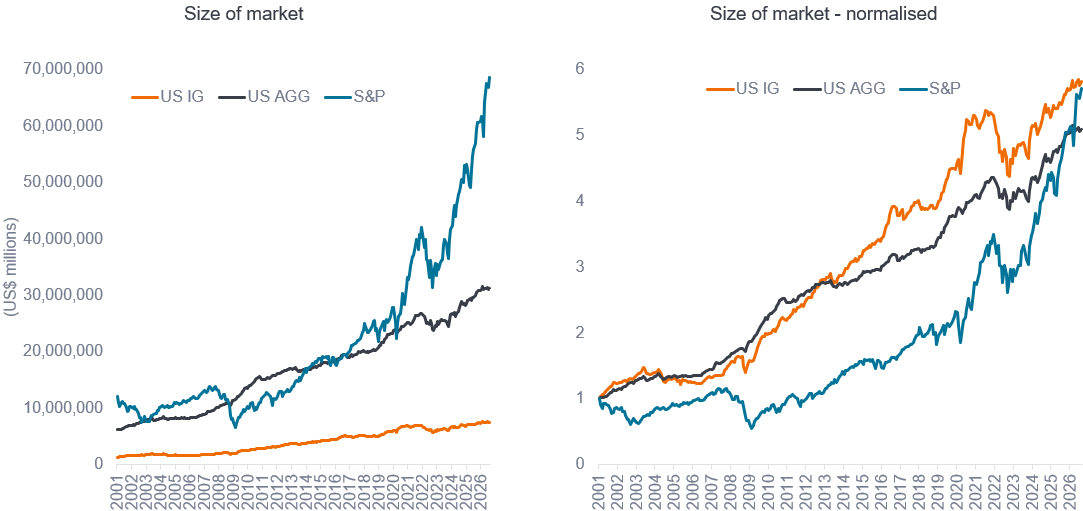
Source: Bloomberg, Janus Henderson, from 31 January 2001 to 31 August 2026.
A tese do efeito de deslocamento pressupõe um volume limitado de capital, mas os recursos prontamente disponíveis cresceram significativamente. Os saldos em caixa das famílias americanas saltaram de US$ 10 trilhões para US$ 20 trilhões nos últimos cinco anos.[6] Os fortes fluxos de recursos dos investidores têm sido, portanto, impulsionados pelos rendimentos atraentes disponíveis (os rendimentos dos títulos americanos com grau de investimento estão atualmente em 5,8%).[7] Neste ano, a oferta líquida de títulos americanos com grau de investimento provavelmente será a maior já registrada, mas também se espera que a demanda atinja um recorde.[8]
A oferta continua sendo importante
Ainda assim, a história mostra que a oferta pode ter um impacto significativo em determinados setores, mesmo quando o mercado mais amplo parece capaz de absorvê-la. A pressão técnica (ou impulsionada pela oferta) decorrente das emissões pode surgir antes que uma deterioração dos fundamentos se torne aparente. Durante a retração do setor de energia entre 2014 e 2016, investimentos substanciais financiados por dívida contribuíram para o excesso de capacidade em toda a cadeia de suprimentos de hidrocarbonetos dos Estados Unidos. Quando os preços do petróleo posteriormente despencaram, condições operacionais mais fracas expuseram estruturas de capital pressionadas, levando, em última análise, à deterioração dos fundamentos.
Essa é a nuance hoje: os investimentos relacionados à IA gerarão os lucros e fluxos de caixa necessários para sustentar o endividamento ou acabarão contribuindo para o excesso de capacidade e o enfraquecimento dos fundamentos? A oferta, portanto, é apenas parte do cenário. Uma análise de crédito direcionada avalia como a oferta interage com os fundamentos e as avaliações, e se o retorno potencial compensa adequadamente os investidores pelos riscos.
O mesmo princípio nos leva de volta aos títulos do Tesouro. Um rendimento de 5% pode atrair capital para a renda fixa, mas também eleva o patamar que o crédito corporativo precisa superar para compensar os investidores pelo risco adicional. A capacidade de absorver as emissões depende não apenas do volume que chega ao mercado, mas também dos fundamentos que o sustentam e de os rendimentos oferecerem uma compensação suficiente. Isso ressalta a importância de considerar tanto as condições macroeconômicas quanto os fundamentos de cada emissor ao investir em renda fixa.
Definições e Notas de Rodapé
[1] Source: Janus Henderson, LSEG Datastream, total return in USD, 19th October 2023 to 31 August 2026.
[2] Source: Deutsche Bank, 2 September 2026. There is no guarantee that past trends will continue, or forecasts will be realised.
[3] Source: Citi, Credit talks, 14 September 2026.
[4] Source: Deutsche Bank, 7 August 2026.
[5] Source: Morgan Stanley, 10 April 2026.
[6] Source: Federal Reserve, HSBC, as at 30 June 2026.
[7] Source: Bloomberg, ICE BofA US Corporate Index, as at 14 September 2026.
[8] Source: Deutsche Bank, 2 September 2026.
Estas são as opiniões do autor no momento da publicação e podem diferir das opiniões de outras pessoas ou equipes da Janus Henderson Investors. As referências a títulos específicos não constituem uma recomendação para comprar, vender ou manter qualquer título, estratégia de investimento ou setor de mercado, e não devem ser consideradas como garantia de rentabilidade. A Janus Henderson Investors, sua consultoria afiliada ou seus funcionários podem deter posições nos títulos mencionados.
O desempenho passado não é garantia de retornos futuros. O valor de um investimento e os rendimentos dele decorrentes podem tanto subir quanto cair, e você pode não recuperar o valor originalmente investido.
As informações contidas neste artigo não constituem uma recomendação de investimento.
Não há garantia de que as tendências passadas se mantenham ou de que as previsões se concretizem.