
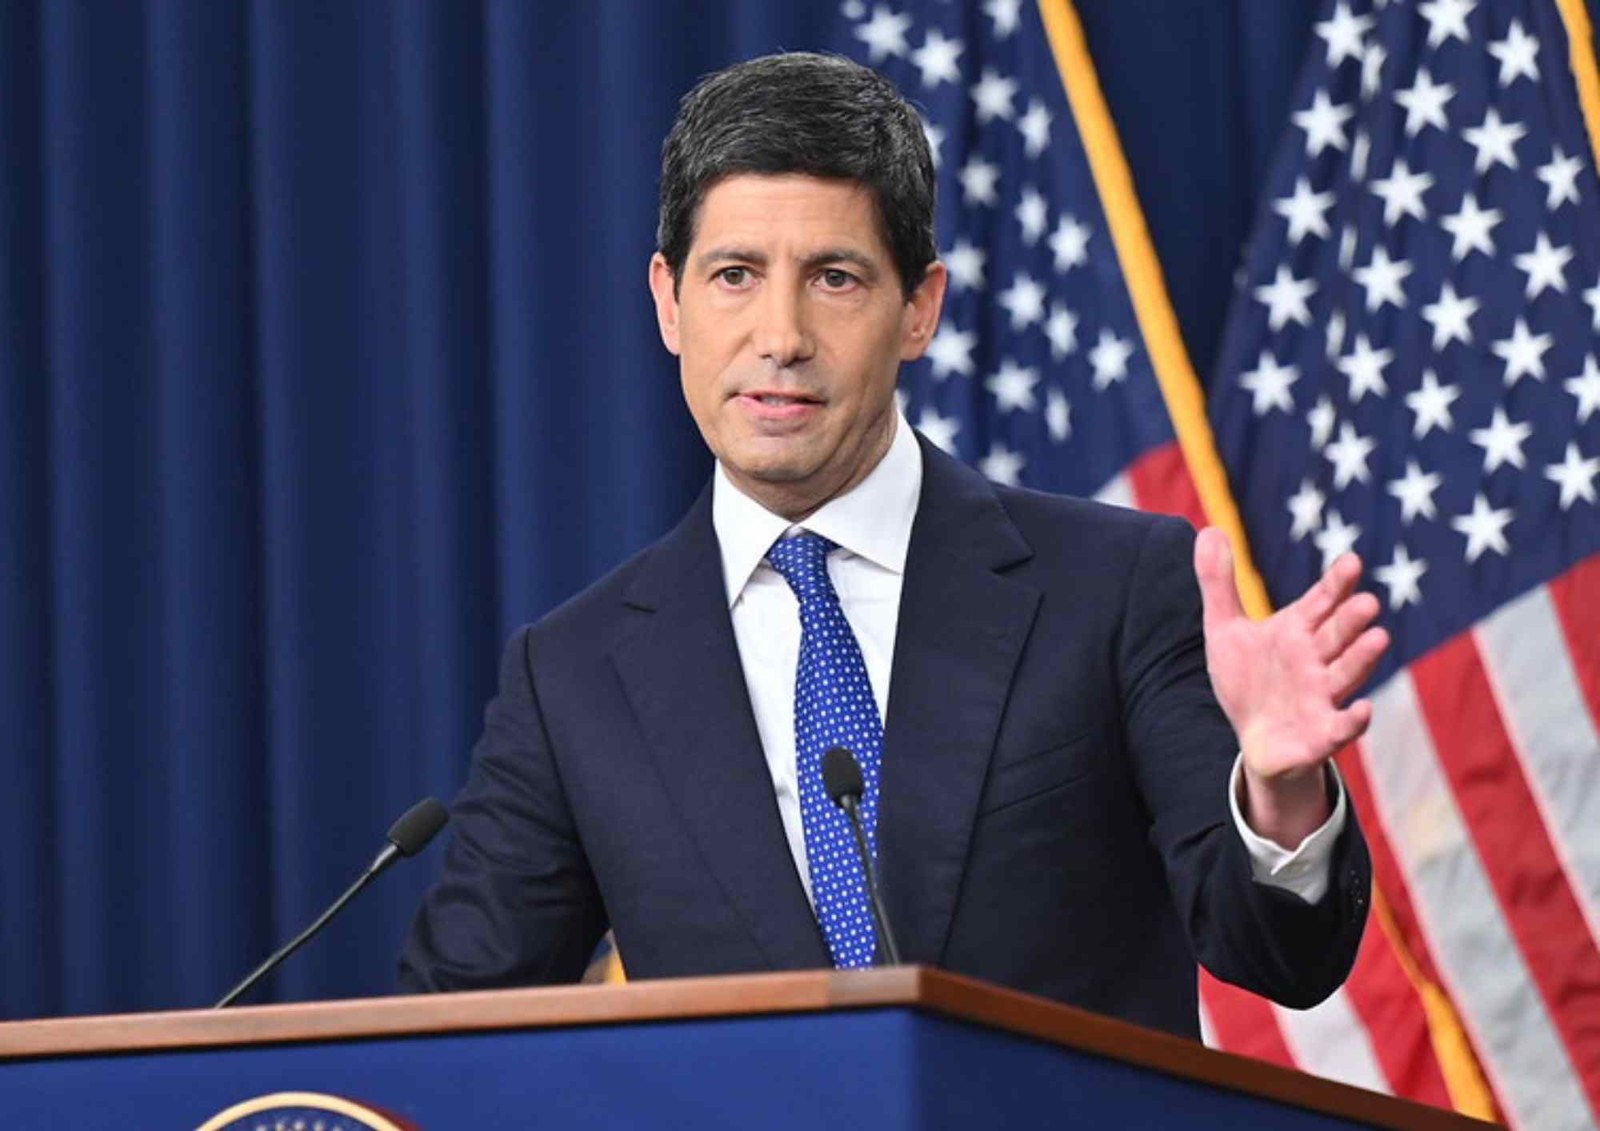
Não são esperadas mudanças na taxa básica do Federal Reserve (Fed) na reunião desta semana. O mercado considera que a autoridade monetária americana optará por não modificar sua política monetária e manterá os juros na faixa de 3,75% a 4%, estabelecida após a alta do mês passado. Segundo especialistas das gestoras, os motivos são dois: a proximidade das eleições de meio de mandato e a resiliência que a economia dos Estados Unidos continua demonstrando.
“A proximidade das eleições de meio de mandato e a necessidade de avaliar o impacto que essa alta teve no mercado seriam alguns dos argumentos mais relevantes para adiar a decisão de voltar a elevar os juros em outubro. Assim, embora o dado de inflação de setembro nos Estados Unidos tenha sido pior do que o esperado, tanto no índice cheio quanto no núcleo, ainda parece cedo para confirmar essa tendência de alta, e os investidores acreditam que Warsh optará por adiar a elevação até dezembro, quando o mercado antecipa um novo aumento da taxa básica, que levaria a faixa para 4,00% a 4,75%”, afirma Cristina Gavín Moreno, chefe de renda fixa da Ibercaja Gestión.
Entre declarações e dados
Como lembram Kish Pathak, analista de pesquisa de renda fixa da MFS IM, e Erik Weisman, economista-chefe e gestor de carteiras da MFS IM, os comentários dos vice-presidentes Williams e Jefferson não sinalizaram intenção de elevar os juros neste mês. Christopher Waller afirmou que as altas “não precisam ocorrer em reuniões consecutivas”, e Bowman não vê urgência para agir. Por fim, os comentários de Warsh em Bangkok foram significativos pelo que ele não disse: o presidente do Fed não repetiu a mensagem firme contra a inflação apresentada em Jackson Hole.
“Os dados publicados desde a última reunião sustentam a ideia de que o mercado de trabalho está em boa forma e de que a inflação continua elevada demais para ficarmos tranquilos. Ao mesmo tempo, Warsh tem defendido o foco nas tendências. Um mês a mais de dados pouco ajuda a determinar se a tendência está mudando. Por isso, ele defendeu reduzir o número de reuniões do FOMC. A natureza dos riscos enfrentados pela economia também recomenda esperar. Por exemplo, as pressões inflacionárias latentes diminuirão se houver algum tipo de solução para a guerra com o Irã e os preços da energia caírem. A economia se mostrou resiliente à crise do petróleo graças ao forte investimento em capital fixo ligado à inteligência artificial e ao efeito riqueza decorrente da renda variável. Se a recente instabilidade das ações do setor de inteligência artificial se agravar, o crescimento poderá perder fôlego. Até dezembro haverá mais informações sobre as duas frentes”, argumentam os especialistas da MFS IM.
Os economistas do Bank of America (BofA) são mais críticos em relação aos principais indicadores da economia americana e reconhecem que há “argumentos sólidos para elevar os juros, mas grandes dificuldades para fazê-lo”. Mantêm a previsão de que o Fed aumentará os juros em 25 pontos-base, embora reconheçam que será uma decisão difícil de concretizar, diante da evolução dos mercados na última semana. “A inflação de setembro, muito acima do esperado, reforça os argumentos a favor de uma alta em outubro. A decisão de outubro testará a determinação do presidente do Fed, Kevin Warsh, de introduzir uma mudança radical na orientação futura da política monetária da instituição, o forward guidance. Se o Fed elevar os juros, poderão surgir temores de um aperto monetário excessivo. Se os mantiver inalterados, os mercados poderão questionar sua credibilidade”, afirmam.
Uma nova forma de comunicar
Segundo os especialistas, o interesse na reunião está, portanto, na avaliação que o presidente do Fed fará da situação da economia americana. “Embora não comunique um forward guidance oficial, ele pode deixar pistas sobre o que podemos esperar, não tanto para o restante do ano, quando, como dissemos, o mercado já considera uma nova alta em dezembro, mas para 2027. Se a força do consumo se mantiver e as pressões inflacionárias se tornarem persistentes, poderemos ver mais duas altas no próximo ano”, afirma Gavín.
Christian Scherrmann, economista-chefe da DWS para os Estados Unidos, destaca que, em uma de suas raras aparições fora da entrevista coletiva do FOMC, o presidente do Fed não comentou as perspectivas para a política monetária. “Isso foi amplamente interpretado como um sinal de que o Fed manterá o status quo, provavelmente em referência a seu anúncio em Jackson Hole antes da última alta de juros. No entanto, outros dirigentes do Fed continuam enviando sinais contraditórios. Por exemplo, o diretor Christopher Waller ainda considera a possibilidade de novas altas, embora os maiores rendimentos dos Treasuries apertem as condições financeiras. O vice-presidente Philip Jefferson defende a paciência, enquanto a diretora Michelle Bowman vê pouca urgência para agir. Outros, como Austan Goolsbee, Beth Hammack, John Williams e Susan Collins, temem que a inflação possa se mostrar mais persistente do que o esperado. Essa variedade de posições sugere que o próprio comitê está dividido sobre se a política monetária já é suficientemente restritiva. De qualquer forma, os dirigentes dos bancos centrais se tornaram mais ativos nos últimos meses, e não menos, como sugeriu o presidente Warsh. Interpretamos isso como um sinal de um FOMC ativo, o que, em nossa avaliação, respalda a independência da instituição”, destaca Scherrmann.
Para François Rimeu, estrategista sênior da Crédit Mutuel AM, embora concorde com os demais especialistas que o forward guidance saiu de moda, será preciso ouvir atentamente as palavras de Warsh na entrevista coletiva posterior. “É provável que o comunicado mude pouco em relação ao de setembro: crescimento sólido, mercado de trabalho estável sem pressões salariais, inflação elevada e reafirmação do compromisso com a estabilidade de preços. Na entrevista coletiva, espera-se que o presidente Warsh mantenha sua abordagem de não oferecer orientações sobre a trajetória futura dos juros”, acrescenta.