
A independência dos bancos centrais é considerada um pilar da estabilidade de preços e econômica. No entanto, nos últimos anos, a pressão política sobre essas instituições se intensificou, em um contexto marcado por crises sucessivas, níveis elevados de dívida e expectativas cada vez mais amplas. Na Janus Henderson Investors, o gestor e Head de High Yield Tom Ross analisa os fatores por trás dessa tendência e suas possíveis implicações para os investidores em renda fixa.
A independência operacional exige que os bancos centrais mantenham a disciplina, mesmo quando suas decisões são impopulares. No entanto, essa independência nem sempre foi a norma. Até 1997, por exemplo, o ministro da Economia do Reino Unido definia a principal taxa básica de juros, e o Banco da Inglaterra desempenhava um papel consultivo. Mesmo nos Estados Unidos, foram documentados episódios de pressão política sobre o Federal Reserve. Atualmente, a influência costuma ser exercida de forma mais indireta, por meio de nomeações ou mudanças nos mandatos. A indicação de perfis considerados mais alinhados pode modificar o rumo da política monetária, embora também possa enfraquecer a credibilidade institucional se o mercado perceber que as decisões respondem a prioridades políticas.
Mandatos cada vez mais amplos
Os mandatos são essenciais para a independência dos bancos centrais, mas também podem se tornar um canal de intervenção. Incorporar objetivos relacionados ao emprego, ao financiamento de programas ou à redução das desigualdades pode parecer construtivo, embora haja o risco de tornar menos claras as responsabilidades institucionais e gerar expectativas difíceis de cumprir. Também existe um viés estrutural a favor de uma política monetária mais acomodatícia. Os ciclos políticos costumam favorecer juros baixos antes de eleições ou durante períodos de tensão econômica. Quando um banco central parece se alinhar a essas preferências, os investidores podem exigir um prêmio de risco maior para compensar a incerteza sobre sua independência.
O ponto de inflexão após a crise financeira
A crise financeira global transformou o papel dos bancos centrais. A resposta emergencial, por meio da flexibilização quantitativa — ou quantitative easing (QE) — e da provisão de liquidez, ampliou enormemente o alcance percebido da política monetária. Ferramentas que inicialmente eram extraordinárias passaram a fazer parte do arcabouço habitual, e os balanços dos principais bancos centrais aumentaram consideravelmente. Essa mudança também modificou as expectativas dos governos. Se os bancos centrais podiam estabilizar o sistema financeiro, sustentar o crescimento e evitar a deflação, surgia a tentação de utilizar essas ferramentas para objetivos cada vez mais amplos. Em alguns casos, a política monetária começou a substituir decisões fiscais mais controversas, reforçando a ideia de que os bancos centrais poderiam assumir uma parcela desproporcional da estabilização econômica.
O mercado como contrapeso
Apesar dessas pressões, os mercados financeiros conservam certa capacidade de impor disciplina. Episódios de fortes movimentos nos preços, ligados a dúvidas sobre a sustentabilidade fiscal ou possíveis erros de política, podem obrigar os governos e os bancos centrais a recalibrar suas decisões. A reação ao “miniorçamento” do Reino Unido em 2022 é um exemplo de como o mercado pode atuar como um mecanismo de correção, embora de forma reativa e não isenta de volatilidade.
Os mandatos são essenciais para a independência dos bancos centrais, mas também podem se tornar um canal de intervenção. Além disso, existe um viés estrutural a favor de uma política monetária mais acomodatícia
Os custos de financiamento soberano não dependem apenas da inflação e das expectativas de crescimento. Também refletem a percepção sobre a solidez das instituições. Embora a independência de um banco central seja difícil de quantificar, ela faz parte da avaliação de risco realizada pelos investidores.
Além da meta de inflação
A meta de inflação continua sendo uma âncora fundamental, mas pode ser estreita demais se estiver concentrada exclusivamente nos preços ao consumidor e ignorar outras variáveis, como a inflação de ativos ou as condições de crédito. Além disso, a política monetária tem limitações. Em uma crise, os bancos centrais podem reagir rapidamente por meio de mudanças nas taxas de juros ou injeções de liquidez, mas uma resposta fiscal posterior pode ser necessária para distribuir melhor o esforço de estabilização.
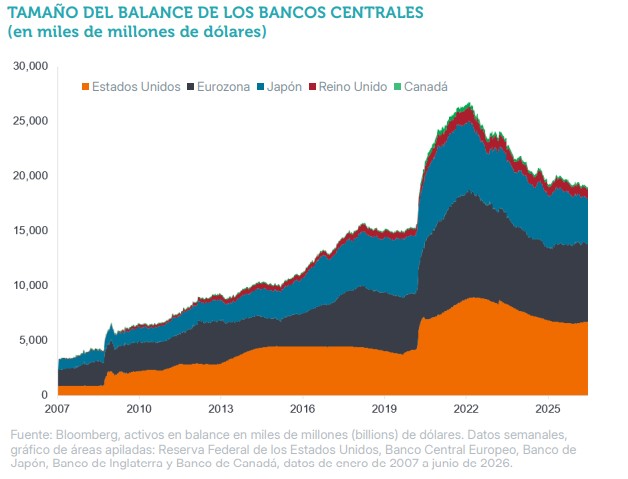
Gráfico sobre o balanço dos bancos centrais. Fonte: Janus Henderson para Funds Society Latam
A isso se soma um ambiente internacional mais fragmentado. A coordenação entre bancos centrais se desenvolveu durante uma etapa de maior liderança americana e confiança nas instituições multilaterais. Hoje, as sanções, a gestão de reservas e os sistemas de pagamento são observados cada vez mais sob uma perspectiva competitiva, o que dificulta a cooperação e pode afetar a confiança entre contrapartes.
A renda fixa de curto prazo e determinados segmentos securitizados com estruturas de taxas flutuantes podem oferecer ferramentas para gerir a incerteza sobre os juros nesse ambiente
O que isso significa para os investidores em renda fixa?
A tensão entre independência e influência política provavelmente não desaparecerá. Com níveis elevados de dívida e uma margem fiscal mais limitada, as decisões monetárias têm consequências distributivas cada vez mais visíveis. Ao mesmo tempo, a capacidade de responder a futuras crises pode ser menor do que em ciclos anteriores, aumentando a dependência dos bancos centrais e reforçando o processo de politização. Para os investidores, isso pode se traduzir em prêmios de risco mais altos, maior custo de capital e mais volatilidade nas curvas de juros.
Nesse ambiente, a duração adquire uma relevância especial. Os ativos de renda fixa de curto prazo e determinados segmentos securitizados com estruturas de taxas flutuantes podem oferecer ferramentas para gerir a incerteza sobre os juros, embora qualquer alocação deva ser avaliada de acordo com seus riscos específicos. Sob a perspectiva do crédito, também é importante analisar os níveis de endividamento sem perder de vista que as empresas precisam assumir certo risco financeiro para continuar competitivas.
Em áreas como a inteligência artificial, nas quais existe uma intensa atividade de investimento, a seletividade é essencial. Além das grandes hyperscalers, podem existir oportunidades em companhias e segmentos que ajudem a resolver gargalos e apresentem um perfil de valor relativo mais atraente. Em última análise, independentemente do grau de autonomia formal de cada instituição, chegará um momento em que os bancos centrais deverão retirar as medidas acomodatícias. Para os investidores em renda fixa, compreender como a política, a credibilidade institucional e as condições de mercado interagem será fundamental para se posicionar diante dessa mudança.