

As dez Afores que operam no México administravam cerca de 9,08 trilhões de pesos ao fim de setembro de 2026, aproximadamente US$ 509 bilhões, segundo a Comissão Nacional do Sistema de Poupança para a Aposentadoria (Consar). Trata-se de uma das maiores reservas de poupança institucional do país e de uma indústria cuja relevância para os mercados financeiros e o financiamento da economia mexicana continua crescendo.
Por trás desse volume de recursos, porém, há uma questão que merece mais atenção: a forma como cada administradora decide investir o dinheiro dos trabalhadores. Embora todas operem sob o mesmo marco regulatório e tenham como objetivo gerar retornos de longo prazo, suas decisões de alocação não são idênticas.
A diferença não é pequena. Uma exposição maior a ações pode oferecer oportunidades de crescimento, mas também implica maior volatilidade. Uma posição importante em dívida pública oferece estabilidade relativa e liquidez, mas pode limitar o potencial de retorno em determinados cenários. Já dívida privada, instrumentos estruturados e FIBRAs permitem participar do financiamento de empresas, projetos produtivos e infraestrutura, embora exijam capacidades adicionais de análise e gestão de riscos.
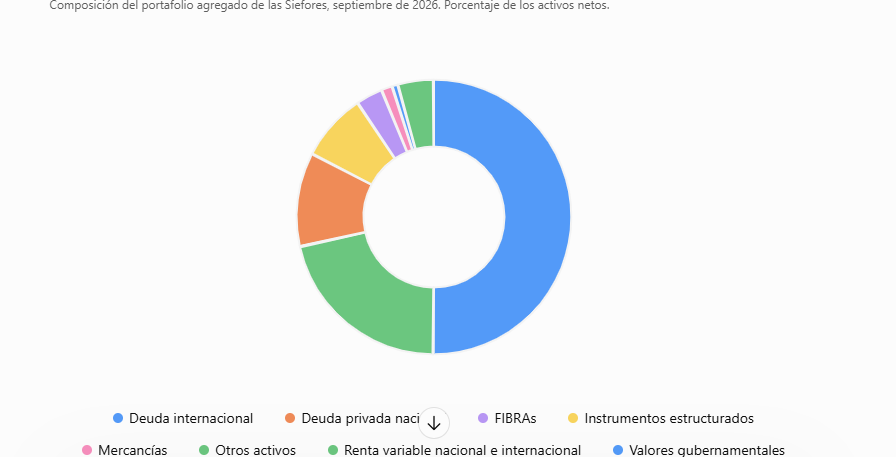
O primeiro dado para dimensionar o desafio é a composição geral dos investimentos. Segundo as estatísticas da Consar, ao fim de setembro os títulos públicos representavam 50,59% dos ativos das Siefores. Ou seja, praticamente um de cada dois pesos da poupança previdenciária estava investido em dívida emitida pelo governo.
O retrato mostra uma indústria que avançou em diversificação, mas ainda mantém uma inclinação acentuada por instrumentos públicos. A média do sistema, no entanto, esconde diferenças importantes entre administradoras.
É necessário esclarecer que os números a seguir correspondem à distribuição agregada por Afore publicada pela Consar, considerando suas diferentes Siefores geracionais. Eles não devem ser interpretados como a composição de uma única Siefore nem como uma estratégia idêntica para todas as idades. Servem, porém, para identificar as preferências de alocação que distinguem cada administradora.
Dez administradoras, dez perfis de investimento
A análise dos dados revela diferenças que vão além de alguns pontos percentuais. Há administradoras mais expostas à renda variável, outras que privilegiam os títulos públicos e algumas com participação mais importante em instrumentos ligados a empresas, infraestrutura e imóveis.
A primeira conclusão é que as diferenças são consideráveis. A participação dos títulos públicos vai de 27,86% na Coppel a 60,37% na Profuturo, uma distância de 32,51 pontos percentuais. Nos instrumentos estruturados, a diferença também é significativa: 13,50% na Coppel, ante 4,62% na Profuturo.
Vale, porém, examinar o que está por trás de cada perfil.
1. Afore Azteca: maior exposição à renda variável internacional
A Azteca apresenta uma das maiores alocações em renda variável, com 26,75% entre ações domésticas e internacionais. Destaca-se a exposição internacional, de 19,19% dos ativos, a maior entre as dez administradoras. Também mantém 14% em dívida privada doméstica e 8,01% em instrumentos estruturados. Sua participação em títulos públicos é de 42,47%, abaixo da média do sistema.
2. Afore Banamex: predominância de dívida pública e diversificação internacional
A carteira mantém 53,53% em títulos públicos, enquanto a renda variável representa 21,12%. A dívida privada doméstica chega a 11,16%, e os estruturados, a 8,45%. Há também uma pequena posição em commodities, de 1,95%, e 0,24% em dívida internacional. A distribuição combina instrumentos tradicionais e ativos que ampliam a diversificação.
3. Afore Coppel: maior aposta em alternativos e dívida privada
É um dos casos mais interessantes da comparação. A Coppel destina 20,31% à dívida privada doméstica, a maior parcela do sistema, e 13,50% a instrumentos estruturados, também a maior entre as dez administradoras. Soma-se uma exposição de 7,32% a FIBRAs, igualmente a mais elevada. Em contraste, os títulos públicos representam apenas 27,86%. A carteira mostra uma inclinação muito mais acentuada a instrumentos ligados ao financiamento privado e aos ativos reais.
4. Afore Inbursa: combinação de ações domésticas e dívida internacional
A Inbursa registra 10,14% em renda variável doméstica, a maior proporção das dez Afores, embora a exposição a ações internacionais seja de apenas 6,86%. Outro elemento distintivo é a posição de 7,56% em dívida internacional, muito superior à das concorrentes. Mantém 51,44% em títulos públicos e uma participação relativamente moderada em estruturados, de 5,95%.
5. Afore Invercap: diversificação com predominância de títulos públicos
A alocação em renda variável chega a 22,77%, com 16,97% em mercados internacionais. A dívida privada representa 10,29%, e os estruturados, 8,20%. Embora a participação dos títulos públicos seja de 49,03%, ligeiramente abaixo da média, a administradora também se destaca por ter 7,35% em outros ativos, a maior proporção dessa categoria.
6. Afore PensionISSSTE: maior participação relativa em ações domésticas
A PensionISSSTE destina 8,57% da carteira à renda variável doméstica, o maior percentual entre as dez administradoras, enquanto o investimento internacional representa 16,28%. Em conjunto, a renda variável alcança 24,85%. A carteira mantém 49,21% em títulos públicos, 9,48% em dívida privada e 6,90% em instrumentos estruturados. Também se destaca pela participação de 3,64% em FIBRAs.
7. Afore Principal: posição conservadora em dívida pública, com presença em estruturados
A Principal mantém 54,94% dos recursos em títulos públicos, o segundo maior percentual do sistema. A renda variável representa 19,30%, enquanto os estruturados alcançam 9,16%, acima da média. A participação em dívida privada doméstica, de 7,37%, está entre as menores. Também registra 13,47% em renda variável internacional.
8. Afore Profuturo: maior concentração em títulos públicos
A Profuturo tem o perfil mais inclinado à dívida pública, com 60,37% dos ativos nessa classe. Sua exposição à renda variável é de 19,23%, com 13,28% em ações internacionais. Em contraste, a posição em estruturados é de 4,62% e em FIBRAs, de 1,66%, as menores entre as dez administradoras nas duas categorias. Também investe em commodities, com 2,02%.
9. Afore SURA: diversificação entre dívida privada, ações e estruturados
A SURA apresenta uma das combinações mais equilibradas entre classes. Destina 22,66% à renda variável, 14,02% à dívida privada doméstica e 9,75% aos estruturados. Este último percentual é o segundo mais alto do sistema, atrás da Coppel. Os títulos públicos representam 45,69%, abaixo da média geral.
10. Afore XXI Banorte: predominância de dívida pública e exposição diversificada
A XXI Banorte mantém 52,39% dos ativos em títulos públicos e 20,77% em renda variável. A dívida privada doméstica representa 9,21%, e os estruturados, 7,54%. Também tem 2,87% em FIBRAs e 2,45% em commodities, uma das maiores proporções dessa última categoria.
A idade do trabalhador também muda a estratégia
Para entender as diferenças, é fundamental lembrar que as Afores não administram um único fundo. Desde a adoção das Siefores geracionais, os trabalhadores são alocados em fundos conforme o ano de nascimento e permanecem neles durante a vida profissional, salvo se exercerem as opções de mudança permitidas.
Isso significa que uma pessoa jovem pode ter uma carteira mais exposta a ativos de risco e crescimento, enquanto alguém próximo da aposentadoria deve contar com uma estratégia que reduza progressivamente a exposição à volatilidade e proteja o capital acumulado.
Os próprios dados da Consar mostram como a alocação muda conforme a aposentadoria se aproxima. Em setembro de 2026, a renda variável doméstica representava 8,03% dos ativos da Siefore Básica 95-99, ante 1,96% na Siefore Básica de Pensiones, destinada a trabalhadores próximos de realizar saques.
Nos estruturados, ocorre algo semelhante: a participação era de 7,11% na Siefore 95-99 e de apenas 0,44% na Siefore Básica de Pensiones. Em outras palavras, o horizonte de investimento modifica substancialmente a composição da carteira.
Esse modelo tem uma implicação importante: não basta comparar as dez administradoras de maneira agregada. Para saber qual toma melhores decisões de investimento, também seria preciso comparar as Siefores da mesma geração, com horizonte e nível de risco idênticos.
Quem obtém os melhores resultados?
A composição das carteiras é uma parte da história. A outra, talvez mais importante para os trabalhadores, é o retorno produzido por essas decisões.
Nesse ponto, as diferenças também são visíveis. O Indicador de Rendimento Líquido (IRN) da Consar, que permite comparar administradoras dentro de cada Siefore geracional, mostra que não existe uma vencedora absoluta para todas as idades.
Por exemplo, ao fim de setembro de 2026, na Siefore Básica 75-79, a Profuturo registrava IRN de 9,27%, seguida por SURA, com 8,82%, e Inbursa, com 8,78%. Na mesma geração, PensionISSSTE reportava 7,34%, e Azteca, 7,50%.
Na geração 95-99, a XXI Banorte liderava o indicador com 9,24%, seguida pela Profuturo, com 9,63%, e SURA, com 9,09%. Nesse caso, a Profuturo estava acima das demais, evidenciando que os resultados podem mudar conforme a geração analisada.
Nota: os dados de IRN correspondem a setembro de 2026. A comparação deve ser feita dentro da mesma Siefore geracional, e não entre trabalhadores de idades diferentes.
No conjunto do sistema, o retorno histórico alcançava 10,60% nominal e 4,99% real, segundo o indicador de rendimento bruto de gestão da Consar. É um resultado relevante considerando o horizonte de longo prazo, mas não deve ser confundido com o retorno líquido recebido por cada trabalhador nem com uma garantia de resultados futuros.
A comparação deixa uma lição: uma carteira mais exposta a alternativos ou ações não produz necessariamente melhores resultados em todos os períodos. Uma concentração maior em títulos públicos também não significa automaticamente uma gestão deficiente. A avaliação deve considerar risco assumido, horizonte, custos, diversificação e, sobretudo, retornos em períodos comparáveis.
O grande desafio: da diversificação regulatória à efetiva
Um dos aspectos mais interessantes da indústria é a margem regulatória considerável das Afores para diversificar. A regulação vigente permite, sob determinadas condições e limites por geração, destinar parcela importante dos recursos a estruturados, FIBRAs e outros ativos.
Ter autorização para investir em determinados instrumentos, porém, não significa que todas as administradoras tenham a mesma capacidade para fazê-lo, nem que devam usar os limites regulatórios ao máximo.
O exemplo mais evidente são os estruturados. Ao fim de setembro, representavam 7,95% da carteira agregada, enquanto algumas Siefores têm limites consideravelmente superiores. Nos fundos das gerações mais jovens, a margem permitida pode chegar a 30% nessa classe, conforme o regime aplicável.
A distância entre espaço regulatório e investimento efetivo também foi apontada recentemente por Juan Delgado-Moreira, co-CEO da Hamilton Lane. Em declarações publicadas pela Expansión em 29 de outubro de 2026, estimou que as Afores poderiam levar de cinco a dez anos para transformar as carteiras e aproximá-las das melhores práticas internacionais de diversificação.
O argumento é relevante: o crescimento acelerado dos recursos torna mais complexo modificar as carteiras. Não basta decidir investir mais em infraestrutura ou ativos privados; é preciso encontrar projetos adequados, desenvolver equipes especializadas, avaliar riscos e executar operações que podem levar meses.
As oportunidades para o México são importantes. O financiamento de infraestrutura, energia, data centers, telecomunicações, transportes e outros projetos produtivos pode representar uma alternativa para diversificar e canalizar poupança institucional para atividades que exigem capital de longo prazo.
Há, porém, uma condição indispensável: os investimentos precisam responder a critérios de rentabilidade e risco em benefício dos trabalhadores, e não a necessidades de financiamento dos governos ou a objetivos alheios à administração fiduciária dos recursos.
A renda variável doméstica e internacional, em conjunto, representava 21,54%; a dívida privada doméstica, 11,05%; os estruturados, 7,95%; e as FIBRAs, 3,05%. O restante correspondia principalmente a commodities, dívida internacional e outros ativos.
Dez Afores, dez estratégias?
A resposta é sim, com ressalvas. Os números mostram diferenças substanciais na distribuição dos investimentos. A Coppel mantém posição particularmente elevada em dívida privada, estruturados e FIBRAs; a Profuturo privilegia títulos públicos; a Azteca se destaca pela exposição a ações internacionais; e a Inbursa, pela participação em dívida internacional e ações domésticas.
A SURA também se destaca pela combinação de dívida privada e estruturados, enquanto a PensionISSSTE apresenta maior exposição à renda variável doméstica. As demais administradoras mostram diferentes combinações desses componentes.
Seria precipitado, porém, afirmar que cada uma possui filosofia de investimento radicalmente distinta. Todas operam em um marco regulatório comum, administram recursos de longo prazo e enfrentam restrições semelhantes. Além disso, as diferenças agregadas, por si só, não permitem conhecer a qualidade das decisões individuais, a seleção de emissores, a duração dos instrumentos ou a proteção dos riscos.
A verdadeira competição entre as Afores não deveria se limitar a quem obtém o melhor retorno em um mês ou ano, mas a quem consegue construir consistentemente carteiras capazes de maximizar a poupança dos trabalhadores sem assumir riscos desnecessários.
Com mais de 9 trilhões de pesos sob administração, a indústria tem uma responsabilidade que ultrapassa a gestão de investimentos. Suas decisões podem contribuir para o mercado de capitais, o financiamento de empresas e a infraestrutura do país, mas sua principal obrigação continua sendo proporcionar aposentadorias melhores.
Em última instância, a pergunta não é apenas qual Afore investe mais em ações, dívida privada ou infraestrutura. A questão realmente importante é qual está tomando as melhores decisões para que, quando chegar a aposentadoria, os trabalhadores tenham mais dinheiro em suas contas.
Tradução da publicação original da Funds Society.