

Os mercados financeiros podem passar semanas, meses ou até anos avaliando incorretamente uma empresa. Para Bill Ackman, fundador e CEO da Pershing Square Capital Management, essa discrepância entre o preço de uma ação e o valor econômico do negócio não é necessariamente um problema: pode se transformar em uma oportunidade de investimento.
A chave está em distinguir quando uma companhia enfrenta uma deterioração real de suas perspectivas e quando o mercado reage de maneira desproporcional a um acontecimento conjuntural, a uma ameaça ainda incerta ou a uma expectativa que não se concretiza no curto prazo.
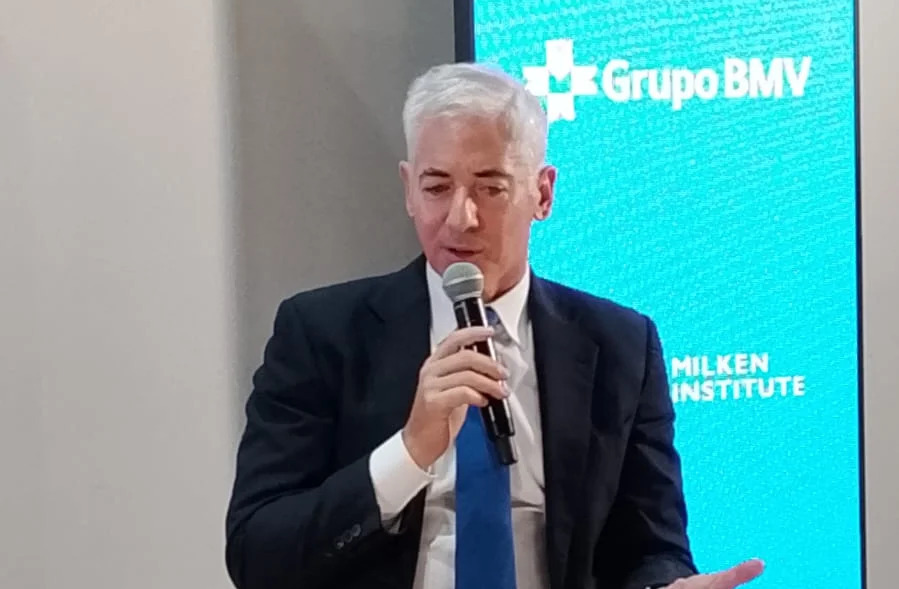
Essa é uma das ideias centrais da filosofia de investimento que Ackman compartilhou durante sua visita à Bolsa Mexicana de Valores (BMV), onde participou da cerimônia de abertura do pregão e, posteriormente, de um encontro com representantes da imprensa.
O investidor americano, cuja firma administra mais de US$ 30 bilhões em ativos, descreveu um método que combina a seleção de empresas com vantagens competitivas duradouras, a disciplina para não pagar qualquer preço e a disposição de esperar até que as condições de mercado ofereçam um retorno potencial atraente.
Sua abordagem ganha relevância em um ambiente que ele próprio descreveu como marcado por volatilidade extraordinária, movimentos acentuados nas cotações e uma rotação constante entre setores que passam rapidamente de favoritos dos investidores a alvos de vendas.
“Não sou um grande fã disso”, disse Ackman ao se referir a essas dinâmicas. Em sua avaliação, a especulação de curto prazo pode afastar os mercados de seu propósito fundamental: fornecer capital para que as empresas cresçam.
Um negócio, uma empresa, lembrou, é um ativo de longo prazo, embora suas ações mudem de mãos todos os dias.
A diferença entre essa visão e a de quem tenta aproveitar movimentos de preços em horizontes de horas, dias ou semanas é uma das chaves para entender a estratégia da Pershing Square. Em vez de perseguir cada tendência, a firma busca empresas cujo valor possa aumentar durante anos e espera o momento em que o preço de entrada permita capturar esse crescimento.
Uber e a oportunidade aberta pelo medo
O exemplo mais claro apresentado por Ackman foi a Uber, plataforma de mobilidade e entrega de alimentos na qual a Pershing Square investiu no início de 2025.
A firma conhecia a companhia desde antes de sua abertura de capital, mas não considerava que sua cotação oferecesse uma oportunidade suficientemente atraente. A situação mudou quando o preço caiu a níveis que, em sua avaliação, compensavam os riscos do investimento.
Parte da preocupação do mercado girava em torno dos veículos autônomos e da possibilidade de fabricantes como a Tesla desenvolverem serviços capazes de desbancar a Uber.
Ackman chegou a uma conclusão diferente: o surgimento dos veículos autônomos não necessariamente destruiria a posição competitiva da plataforma, especialmente se coexistissem vários fabricantes e operadores.
Sua tese é que os usuários continuarão valorizando a possibilidade de escolher como se deslocar por meio de um único aplicativo, com rapidez, a um custo competitivo e por uma marca reconhecida. Nessa perspectiva, a Uber poderia manter um papel central como intermediária entre passageiros e fornecedores de mobilidade, mesmo que a tecnologia transforme a operação dos veículos.
O investimento, portanto, não dependia de negar que a direção autônoma pudesse mudar o setor. Dependia de avaliar se essa mudança eliminaria a vantagem competitiva da Uber ou se, ao contrário, poderia ser integrada a um ecossistema no qual a plataforma conservaria uma posição relevante.
“Muitos temiam que os veículos autônomos da Tesla prejudicassem a Uber”, explicou. “Nossa visão é que os veículos autônomos não são uma ameaça para a Uber enquanto existirem vários fabricantes desses veículos.”
O raciocínio ilustra um princípio fundamental de seu método: uma ameaça tecnológica não equivale automaticamente a uma perda de valor para todas as empresas de um setor.
A pergunta determinante é qual posição cada negócio ocupará depois da transformação e se suas vantagens competitivas continuarão suficientemente sólidas para sustentar o crescimento.
Uma biblioteca de empresas sem correr atrás das tendências
O caso da Uber permite entender outro elemento da estratégia de Ackman: as oportunidades não começam necessariamente quando uma ação cai. Frequentemente, o trabalho mais importante é feito muito antes, por meio do acompanhamento sistemático de companhias que a firma considera excepcionais.
“Estamos nesse negócio há algumas décadas e construímos uma biblioteca do que consideramos os melhores negócios”, explicou.
A Pershing Square busca empresas dominantes em seus respectivos setores, com características econômicas favoráveis, perspectivas de crescimento e uma posição competitiva capaz de resistir a disrupções durante períodos prolongados. Também presta atenção aos riscos regulatórios e à qualidade das equipes de gestão.
Uma companhia pode reunir todas essas condições e, ainda assim, não ser um bom investimento a qualquer preço. Por isso, a firma acompanha de perto os negócios que considera atraentes e espera acontecimentos que provoquem uma queda nas cotações: resultados trimestrais decepcionantes, fatores conjunturais ou episódios macroeconômicos capazes de modificar temporariamente o humor dos investidores.
A disciplina consiste em separar a deterioração dos fundamentos de uma empresa dos movimentos de sua ação.
Os critérios publicados pela Pershing Square USA permitem detalhar essa filosofia. A firma privilegia empresas com geração de fluxo de caixa livre, vantagens competitivas sustentáveis, balanços sólidos, pouca dependência dos mercados de capitais e avaliações inferiores às suas estimativas de valor intrínseco. Também destaca a importância da qualidade da administração e da governança corporativa.
Não se trata simplesmente de comprar ações baratas, mas de encontrar negócios de qualidade cujo preço ofereça uma margem de oportunidade.
Essa distinção é importante porque uma cotação baixa não garante que uma empresa esteja subavaliada. Ela pode refletir problemas estruturais, perda de competitividade ou perspectivas de crescimento deterioradas. A oportunidade surge quando o desconto supera aquilo que o investidor considera justificado pelos riscos do negócio.
No caso de Ackman, essa avaliação exige paciência, conhecimento das empresas e uma convicção respaldada pela análise, e não apenas pela expectativa de que os preços retornarão aos níveis anteriores.
O custo de pensar no curto prazo
A crítica de Ackman à especulação na bolsa tem uma implicação mais ampla: quando as cotações reagem de maneira exagerada a notícias de curto prazo, investidores com horizontes prolongados podem encontrar oportunidades que outros participantes não têm condições de aproveitar.
O problema, em sua perspectiva, é que os mercados são compostos por participantes com objetivos e restrições muito diferentes. Enquanto alguns buscam construir valor durante anos, outros operam com horizontes reduzidos, alavancagem ou limites de risco que podem obrigá-los a vender diante de movimentos adversos dos preços.
A conclusão de Ackman não é que os mercados sejam sempre irracionais nem que toda queda represente uma oportunidade. É que os movimentos de preços devem ser analisados em relação aos fundamentos das companhias, e não apenas com base no comportamento recente de suas ações.
Daí a importância de contar com uma tese de investimento definida antes que a oportunidade apareça. Quando uma ação cai, o investidor deve determinar se o mercado está oferecendo um desconto em um negócio que conserva suas perspectivas ou se está antecipando uma deterioração ainda não evidente nas demonstrações financeiras.
Essa distinção exige mais do que tolerância à volatilidade: requer capacidade para analisar empresas, avaliar cenários e reconhecer os limites do próprio conhecimento.
A estrutura do capital também importa
Ackman considera que a qualidade dos investimentos não é o único fator que determina o desempenho de uma gestora de ativos. A cultura interna e a estabilidade dos recursos disponíveis também podem influenciar sua capacidade de executar uma estratégia.
Questionado sobre o que é necessário para construir um grande fundo de investimento, respondeu que as pessoas vêm em primeiro lugar. Descreveu a gestão de ativos como um negócio no qual a vantagem competitiva depende, em grande medida, do talento, da cultura organizacional e da capacidade de construir equipes que permaneçam na firma por longos períodos.
Mas também destacou uma característica da estrutura da Pershing Square: a possibilidade de administrar capital com um horizonte prolongado.
A firma desenvolveu veículos de investimento listados em bolsa que ampliam as alternativas de acesso à sua estratégia. Ackman explicou que um investidor pode adquirir uma ação da Pershing Square USA por cerca de US$ 40, segundo o exemplo apresentado, e participar do desempenho do veículo sob as mesmas condições econômicas dos demais investidores.
A comparação com um investimento de US$ 1 bilhão se referia à participação nos resultados do veículo, e não a que ambos os investimentos gerariam o mesmo ganho monetário.
Para Ackman, essa estrutura tem duas vantagens. Por um lado, amplia o acesso à gestão de investimentos; por outro, permite construir uma base de capital mais estável, que facilita manter posições por períodos prolongados sem depender exclusivamente de recursos que podem ser retirados diante de uma fase adversa do mercado.
A estabilidade do capital não elimina o risco de perdas nem garante o sucesso de um investimento. No entanto, pode ajudar a evitar que as decisões de carteira sejam determinadas por necessidades de liquidez alheias aos fundamentos das empresas.
Em uma estratégia que depende de esperar pelo preço adequado e manter os investimentos enquanto a tese se desenvolve, o horizonte do capital pode ser tão importante quanto a seleção dos ativos.
Inteligência artificial e suas oportunidades e ameaças
A inteligência artificial é outro dos grandes desafios para a filosofia de Ackman. O investidor considera que a tecnologia transformará profundamente a economia e reconhece que ela oferece oportunidades extraordinárias, mas também riscos que devem ser administrados com cuidado.
Sua posição é interessante porque não se limita a identificar os possíveis vencedores da corrida tecnológica. A questão é determinar quais empresas terão condições de aproveitar a transformação e quais poderão perder suas vantagens competitivas.
Esse raciocínio coincide com a lógica que explicou ao falar da Uber: uma nova tecnologia pode modificar um setor sem que necessariamente desapareçam todos os seus participantes atuais. O desfecho dependerá da posição de cada empresa, de sua capacidade de adaptação e dos aspectos econômicos de seu modelo de negócio.
Ackman também expressou uma visão otimista sobre as aplicações da IA na medicina e na neurociência. Considera que a tecnologia poderá contribuir para prolongar a vida, tratar doenças e facilitar avanços que hoje parecem extraordinários.
Em sua opinião, a sociedade está apenas começando a compreender o potencial dessas ferramentas e suas implicações para a produtividade, a pesquisa científica e a assistência médica.
Da perspectiva de um investidor, porém, reconhecer o potencial de uma tecnologia não significa que qualquer empresa vinculada a ela seja um bom investimento. O preço continua determinante, assim como a capacidade de transformar a inovação em receitas, lucros e fluxos de caixa sustentáveis.
A IA, portanto, não elimina os princípios tradicionais de avaliação. Torna-os mais importantes: quanto maior a incerteza sobre o futuro de um setor, mais necessário é distinguir o potencial de uma tecnologia do valor que uma companhia específica pode capturar.
México e América Latina em um mundo mais fragmentado
Embora sua estratégia se concentre principalmente em grandes companhias norte-americanas, Ackman também se referiu às perspectivas econômicas do México e da América do Norte. Seu diagnóstico parte de uma transformação geopolítica: as tensões internacionais, os conflitos militares e o interesse dos Estados Unidos em recuperar parte de sua capacidade industrial estão modificando as decisões das empresas sobre onde produzir e como organizar suas cadeias de suprimentos.
Nesse contexto, considera que o México pode se beneficiar da proximidade com os Estados Unidos e de uma maior integração produtiva regional. “Conforme os EUA vão bem, o México também vai”, afirmou ao explicar por que considera que o país pode ser um dos beneficiários dessas mudanças.
Também identificou pontos fortes estruturais da economia mexicana: localização geográfica, população empreendedora, base produtiva relevante e um sistema de previdência em crescimento, que pode se tornar uma fonte de capital para o desenvolvimento econômico.
Seu otimismo, no entanto, está condicionado às decisões internas. Ackman destacou a importância de políticas públicas favoráveis ao investimento e ao empreendedorismo, assim como a necessidade de reduzir a insegurança e a criminalidade.
Sobre a bolsa mexicana, afirmou que, em sua percepção inicial, as ações locais pareciam baratas, embora tenha reconhecido que ainda estava aprendendo sobre o mercado e continuava investigando suas oportunidades.
Durante a visita, também revelou que a Pershing Square havia recebido uma proposta de investimento no México que seria submetida a um processo de due diligence. Não identificou a empresa nem confirmou uma decisão de investimento, de modo que a proposta deve ser entendida como uma oportunidade em análise, e não como uma operação acertada.
A visita também refletiu a construção de relações com investidores mexicanos. Ackman explicou que a Pershing Square havia obtido várias centenas de milhões de dólares no México para sua empresa de gestão e um montante adicional, também de centenas de milhões, no contexto de sua oferta pública inicial. Identificou entre as fontes family offices e fundos de pensão, além de possíveis seguradoras.
Sua leitura sobre o México se insere em uma visão mais ampla de integração regional. Para Ackman, os interesses dos Estados Unidos, do México e do Canadá estão amplamente alinhados em aspectos como crescimento econômico, progresso de suas populações e segurança.
A vantagem de saber esperar
A filosofia de Ackman não oferece uma fórmula infalível para antecipar os movimentos do mercado. Seu método também depende de estimativas sobre o valor futuro das empresas, da capacidade dos executivos para executar suas estratégias e de riscos tecnológicos, regulatórios e macroeconômicos capazes de alterar o resultado de um investimento.
Mas suas declarações permitem identificar uma convicção: a rentabilidade de longo prazo não depende exclusivamente de encontrar uma grande empresa, mas de pagar um preço que justifique suas perspectivas e contar com a capacidade financeira e analítica para manter o investimento enquanto a tese se desenvolve.
Em um setor que frequentemente premia a velocidade de reação, Ackman reivindica o valor da preparação prévia, do acompanhamento das companhias e da paciência para agir quando surge uma oportunidade.
A Uber resume essa lógica. A Pershing Square não precisou descobrir a empresa nem antecipar desde o início o futuro da mobilidade. Precisou conhecer o negócio, avaliar uma ameaça tecnológica e esperar até que o preço oferecesse uma relação entre risco e retorno que considerou atraente.
A diferença entre seguir uma tendência e investir com uma tese própria pode estar justamente nesse momento: quando o mercado vê uma ameaça e o investidor, depois de analisá-la, encontra uma oportunidade.
Para Ackman, a paciência não consiste em esperar passivamente que uma ação suba. Consiste em fazer o trabalho de pesquisa, definir o que torna um negócio valioso e ter a disciplina de não investir até que o preço permita converter essa convicção em uma decisão fundamentada.