

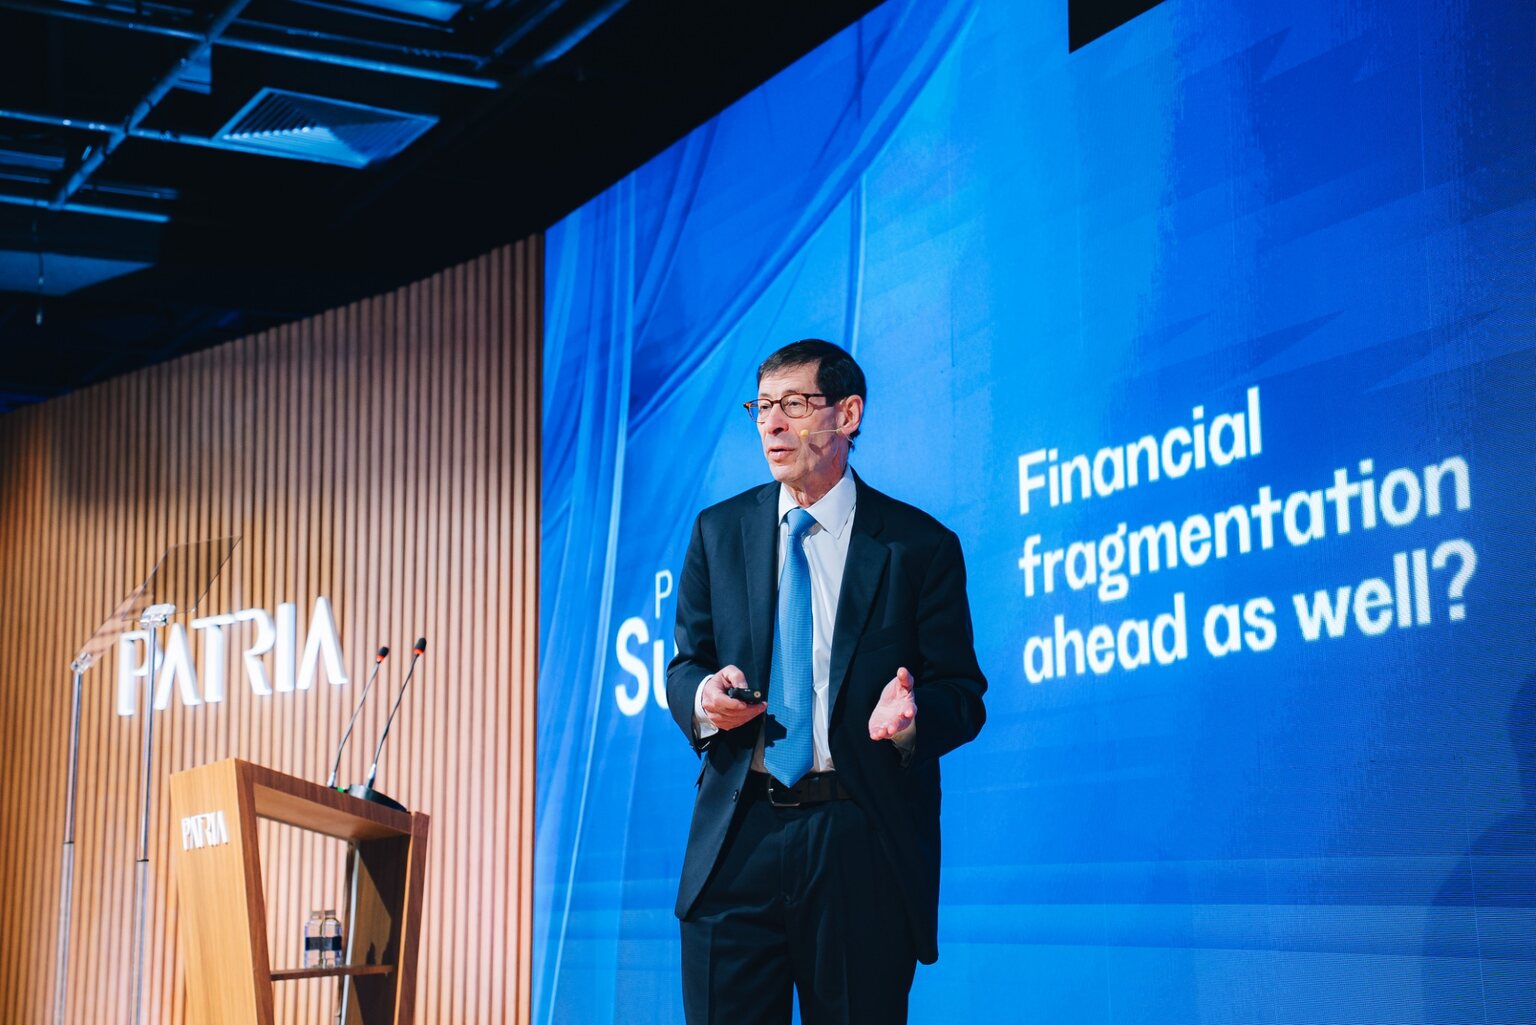
O investidor latino-americano pode encontrar na própria região algumas das melhores oportunidades dos próximos anos, avalia Maurice Obstfeld, ex-economista-chefe do Fundo Monetário Internacional (FMI). No Pátria Summit, na terça-feira (17), em São Paulo, ele apontou o benefício que a alta das commodities trouxe às economias locais e a possibilidade de que uma parcela maior da produção mundial de energia migre para a América Latina.
A questão surgiu quando Luis Fernando Lopes, sócio e economista-chefe do Pátria, leu uma pergunta da plateia sobre onde buscar oportunidades para uma carteira. Obstfeld lembrou o quanto as economias latino-americanas estão ligadas à americana. “A situação nos Estados Unidos é muito arriscada, a meu ver, para os próximos dois anos”, disse. Ele vê risco de paralisia nas decisões de um governo dividido e espera que a incerteza também persista na Europa.
Para Obstfeld, os preços mais altos das commodities já favoreceram a região. A energia representa uma oportunidade de mais longo prazo. “Pode ser que uma parcela muito maior da produção de energia migre para este continente”, afirmou. Esse movimento pode ser, ele próprio, uma consequência da fragmentação da economia mundial. “É bem possível que muitas das melhores oportunidades se tornem mais locais do que globais nos próximos anos.”
Ao discutir o que os países da região podem fazer, Obstfeld chamou o acordo entre o Mercosul e a União Europeia de “uma conquista importante”. Em seguida, voltou a atenção para as decisões que os governos podem tomar por conta própria. “A prioridade tem de ser a reforma interna e o desenvolvimento doméstico”, disse. Citou a informalidade como exemplo. Trazer trabalhadores para a economia formal pode gerar ganhos de arrecadação. Criar condições para que as empresas cresçam e se tornem mais dinâmicas, acrescentou, pode elevar a produtividade.
Os limites de Washington na disputa com a China
“Acho que podemos dizer que a hegemonia dos Estados Unidos definitivamente acabou”, afirmou Obstfeld. Ele atribuiu essa mudança tanto ao peso da China no comércio mundial quanto à guinada da política americana para questões internas. Na sua avaliação, os ataques à pesquisa científica e às universidades nos EUA tendem a enfraquecer o país na competição com a China.
A América Latina oferece um teste para a ambição do governo Donald Trump de recuperar a primazia comercial americana na região. Washington gostaria de afastar Pequim, disse o economista. “Acho que isso não vai acontecer. Acho que os laços com a China são profundos demais.” Obstfeld lembrou o caso da Argentina de Javier Milei, aliado de Trump. Em agosto, os bancos centrais argentino e chinês renovaram seu acordo de troca de moedas e ampliaram o prazo de três para cinco anos.
Obstfeld vê espaço para que os países negociem com as duas potências. “Acho mais provável que haja um grande grupo de países que naveguem entre esses gigantes”, disse. Na América Latina, espera que a maioria dos governos consiga equilibrar as duas relações e evitar conflitos abertos.
Do comércio às restrições ao capital
O primeiro sinal dessa divisão aparece nas rotas comerciais. Obstfeld citou um estudo do Banco da França que agrupou países por afinidade geopolítica. O comércio caiu acentuadamente entre os blocos e cresceu de forma modesta dentro deles. Isso ajuda a explicar por que a mudança de parceiros é mais visível do que qualquer recuo no total mundial. “Vemos realinhamentos semelhantes no investimento estrangeiro direto em todo o mundo”, afirmou.
Para quem investe no exterior, o risco é que os governos também imponham barreiras à circulação de dinheiro entre países. “Acredito que as tensões comerciais inevitavelmente levarão a mais restrições aos fluxos financeiros”, disse. Nos Estados Unidos, citou o debate sobre cobrar um imposto na entrada de capital estrangeiro. Em sua avaliação, a medida reduziria o déficit em conta corrente americano, mas elevaria os juros no país.
Outro canal são as linhas de swap do Federal Reserve, pelas quais outros bancos centrais podem obter dólares. O receio de que o acesso a elas seja condicionado a interesses políticos leva países a tentar reduzir a dependência do financiamento em dólar, segundo o economista. “Há um temor de que os vínculos financeiros possam ser usados como arma”, afirmou.
O peso dos juros na dívida brasileira
Os juros reais de longo prazo voltaram a patamares próximos aos do início dos anos 2000, observou Obstfeld. O que torna o momento particularmente difícil para os governos é o volume de dívida sobre o qual esses juros incidem. No Brasil, disse, o custo aparece diretamente nas contas públicas. “O déficit do governo brasileiro se deve, em sua maior parte, ao pagamento de juros. Há um pequeno déficit primário.”
A distinção importa porque o resultado primário mede o saldo das contas antes dos juros. Quando o custo real do financiamento permanece alto, ele amplia o déficit total e faz a dívida crescer. Esperar que a expansão da economia resolva o problema traz uma dificuldade adicional. “Quem conta com o crescimento para resolver os problemas fiscais está em negação, porque o crescimento também vai elevar os juros”, afirmou.
Para o Brasil, Obstfeld vê um ganho possível na direção inversa. Ao falar do endividamento do país, disse que “adotar uma trajetória fiscal sustentável poderia ter um impacto positivo enorme sobre o crescimento”.
O crédito por trás da expansão dos data centers
O investimento em inteligência artificial também pressiona os juros, segundo Obstfeld. A mudança que ele destacou no último ano está na forma de financiar os projetos. As grandes provedoras de computação em nuvem passaram a recorrer ao crédito para complementar o caixa gerado pelas operações. Algumas captam em moeda estrangeira para evitar os juros mais altos nos EUA. Também usam arrendamentos de longo prazo para financiar investimentos fora do balanço, relatou.
Para o economista, a IA já impulsiona o crescimento mundial. O que segue em aberto é se ela produzirá um salto pontual de produtividade ou uma sequência de descobertas capaz de sustentar os ganhos. Para as empresas que assumem dívidas hoje para erguer data centers e comprar equipamentos, a diferença pesa. “Está longe de ser claro que as receitas futuras esperadas vão de fato justificar esses investimentos”, disse.
O risco para os governos, acrescentou, é ter de responder a uma crise quando o serviço da dívida já consome parte de seus orçamentos. “Se houver algum tipo de crise financeira ligada à IA, a política fiscal estará mais limitada do que nunca para tentar lidar com os estragos”, afirmou Obstfeld.