

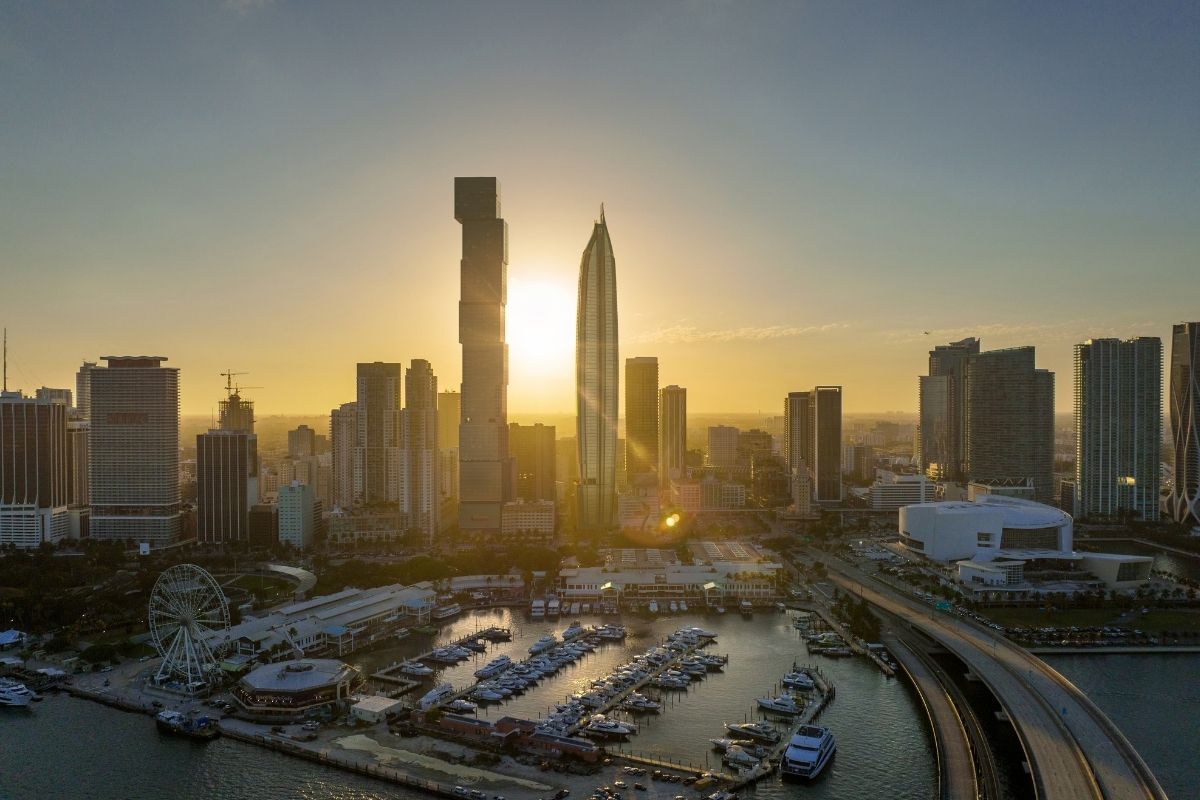
A chegada quase em massa, nos últimos anos, de bancos privados, family offices, gestores de ativos e capitais internacionais elevou o atrativo imobiliário dos principais centros financeiros americanos ligados à gestão patrimonial, como Miami e Texas.
Em Miami, os aluguéis de escritórios no corredor financeiro de Brickell já superam os de boa parte de Manhattan, enquanto o mercado residencial de luxo alcança patamares de vários milhões de dólares.
O Texas oferece alternativas de investimento e residência com uma estrutura de preços diferente, mas também registra forte valorização imobiliária nos últimos anos.
A concentração de riqueza tem um custo que vai além da administração de carteiras, da estruturação tributária, da diversificação internacional ou da contratação de assessores especializados. Ela também aparece no preço do espaço físico de que as grandes fortunas precisam para operar, investir, viver e preservar seu patrimônio.
Miami e Texas tornaram-se destinos relevantes para o capital internacional, especialmente o latino-americano. O primeiro consolidou-se como plataforma financeira de atendimento a patrimônios globais; o segundo ganhou espaço como destino empresarial, residencial e de investimento imobiliário.
O crescimento desses mercados tem uma consequência cada vez mais visível: acessar suas localizações mais disputadas exige desembolsos que não estão ao alcance de qualquer empresa, investidor ou família de alto patrimônio.
Em Brickell, o centro financeiro de Miami, os aluguéis de escritórios de primeira linha já competem com Manhattan. No mercado residencial do sul da Flórida, ingressar nos 5% dos imóveis mais caros exige investimento superior a US$ 3 milhões; no 1% mais exclusivo, o valor supera US$ 10 milhões.
O Texas apresenta outra dinâmica. Seus mercados imobiliários mantêm, em geral, valores de entrada mais acessíveis que as áreas mais exclusivas de Miami. Mas a expansão da demanda internacional, as transações milionárias e o atrativo das principais cidades formam um mercado de luxo cada vez mais relevante.
O paradoxo é claro: os destinos que oferecem às grandes fortunas alternativas de diversificação e proteção patrimonial também tornam seus próprios imóveis investimentos cada vez mais caros.
Brickell: o metro quadrado financeiro como ativo de luxo
Poucos lugares ilustram tão bem a transformação de Miami quanto Brickell. O distrito deixou de ser apenas uma concentração de bancos e escritórios corporativos para se tornar um ecossistema de serviços financeiros internacionais, reunindo bancos privados, gestão patrimonial, fundos, assessores independentes, escritórios de advocacia e family offices.
A demanda não vem apenas de empresas transferindo operações de outras cidades americanas. Ela também está ligada à necessidade de manter presença física perto dos clientes e de outros participantes do negócio patrimonial latino-americano.
Segundo análise da MIAMI REALTORS®, com informações da Yardi Matrix, o aluguel médio pedido em Brickell chegou a US$ 79,70 por pé quadrado em julho de 2026, acima dos US$ 72 registrados no conjunto de Manhattan.
No distrito central de negócios de Miami, o preço atingiu US$ 78,40. A comparação ganha relevância porque a média de todo o mercado de Miami ficou em US$ 60,30 por pé quadrado. Localização e qualidade do imóvel, portanto, representam um prêmio considerável.
Para dimensionar o desembolso, um escritório de 2 mil pés quadrados em Brickell, considerando o aluguel pedido como referência, custaria aproximadamente US$ 159,4 mil por ano, antes das condições específicas do contrato e de outras despesas.
A tendência continuou no terceiro trimestre. A Cushman & Wakefield informou que o aluguel médio pedido para escritórios Classe A em Miami atingiu US$ 74,77 por pé quadrado, alta anual de 6,1%.
A taxa geral de vacância caiu para 13,9%, menor nível em seis anos, enquanto as construções em andamento somaram aproximadamente 1,8 milhão de pés quadrados. Esses números demonstram o apetite pelos ativos imobiliários da região.
O encarecimento também aparece no valor dos edifícios. Em outubro, a Bloomberg informou que os proprietários do 801 Brickell, com aproximadamente 437 mil pés quadrados, estudavam uma venda por mais de US$ 400 milhões. O valor indicativo equivalia a aproximadamente US$ 900 por pé quadrado e poderia estabelecer um recorde para a região.
A operação ainda estava em fase de avaliação, sem venda concluída. Mesmo assim, o preço pretendido indica o apetite pelos imóveis mais bem posicionados do distrito financeiro.
A demanda por espaços de qualidade também tem uma dimensão corporativa. A Savills informou que Brickell concentrou 25,2% da atividade de locação de escritórios de Miami no terceiro trimestre de 2026. O Google ampliou sua área no 1450 Brickell de aproximadamente 10 mil para 45 mil pés quadrados, enquanto outras instituições financeiras continuaram estudando a entrada no mercado.
Nesse ambiente, instalar um escritório em Brickell vai além de uma decisão de localização ou prestígio. Para uma consultoria patrimonial independente, uma gestora ou um family office de porte médio, o custo do endereço precisa ser avaliado em relação à escala dos ativos administrados e à receita potencial.
A localização torna-se uma variável de competitividade e uma barreira de entrada.
O luxo residencial também tem sua própria inflação
A transformação de Miami não se limita aos edifícios corporativos. O mercado residencial oferece outro retrato da concentração de riqueza e da competição por imóveis bem localizados.
O relatório da MIAMI REALTORS® sobre o mercado de luxo no primeiro semestre de 2026 mostra que o valor mínimo para ingressar nos 5% das transações mais caras de casas no sul da Flórida chegou a US$ 3,3 milhões, ante US$ 2,7 milhões em 2025.
No segmento de ultraluxo, correspondente ao 1% superior das vendas, o patamar subiu de US$ 7,8 milhões para US$ 10,7 milhões. Miami-Dade se destaca ainda mais: o limite dos 5% mais caros alcançou US$ 4,3 milhões, e o do 1% superior chegou a US$ 15 milhões.
Nos condomínios, o valor mínimo do segmento de luxo ficou em US$ 2,3 milhões no conjunto do sul da Flórida, enquanto o do ultraluxo foi de US$ 6 milhões. Em Miami-Dade, este último atingiu US$ 10 milhões.
Esses valores não são os preços médios de todas as residências, mas limites que delimitam os segmentos superiores do mercado. Eles mostram até onde chegou o mercado de maior valor, sem indicar quanto custa uma moradia convencional em Miami.
A MIAMI REALTORS® associa a evolução à migração de compradores de alta renda de outros estados, à expansão dos empregos profissionais mais bem remunerados e à consolidação da cidade como metrópole internacional.
Soma-se a isso a demanda estrangeira. É preciso, porém, distinguir quem compra para morar, quem busca uma segunda residência e quem utiliza o imóvel como investimento ou diversificação patrimonial.
Segundo o 2026 Profile of International Residential Transactions in Florida, elaborado pela Florida Realtors, compradores internacionais adquiriram US$ 9 bilhões em imóveis residenciais entre agosto de 2025 e julho de 2026, queda de 13% em relação aos US$ 10,4 bilhões do período anterior.
O número de transações caiu 18%, indicando que preços elevados, juros e incerteza econômica também limitam a demanda internacional. Ainda assim, América Latina e Caribe continuaram como principal região de origem dos compradores estrangeiros, com 39% do total.
O México destacou-se: as compras de cidadãos mexicanos na Flórida somaram US$ 981 milhões, ante US$ 489 milhões no relatório anterior. O Brasil registrou US$ 678 milhões e a Colômbia, US$ 473 milhões.
Outro dado é que 61% dos compradores internacionais pagaram à vista, ante 48% no conjunto dos compradores internacionais nos Estados Unidos, segundo a mesma fonte. Isso mostra a capacidade de desembolso de parte importante da demanda estrangeira e a relevância dos imóveis como veículos de alocação patrimonial.
Também revela uma tensão: enquanto as grandes fortunas competem por imóveis multimilionários, os custos de aquisição e manutenção se tornam um obstáculo para outros compradores, inclusive internacionais.
Texas: mais espaço, outras regras e uma nova disputa pelo luxo
Se Miami representa a concentração de serviços financeiros internacionais e patrimônios latino-americanos, o Texas oferece uma combinação diferente: economia de grande escala, ambiente empresarial atraente, mercados imobiliários diversificados e cidades que ganharam relevância como destinos de investimento e residência.
Dallas-Fort Worth, Houston e Austin são as principais referências dessa transformação, mas têm perfis imobiliários e especializações financeiras distintos. Dallas desenvolveu um ecossistema corporativo e financeiro importante; Houston combina sua força tradicional em energia com serviços empresariais e patrimoniais; Austin recebeu investimentos em tecnologia, inovação e empresas de alcance internacional.
Para os latino-americanos, o Texas permite diversificar fora dos mercados de origem e acessar residências de alto valor, terrenos e imóveis comerciais. O argumento de que se trata de um mercado barato, porém, torna-se relativo nos segmentos mais exclusivos.
O relatório Sales of Million-Dollar Homes in Texas, elaborado pela Texas REALTORS® com dados do Texas Real Estate Research Center da Texas A&M University, registrou um recorde de transações de residências de US$ 1 milhão ou mais em 2025.
A mediana dos preços de fechamento desses imóveis foi de US$ 1,37 milhão no estado. Dallas-Fort Worth teve a maior mediana entre as principais regiões metropolitanas, de US$ 1,42 milhão; Houston chegou a US$ 1,385 milhão e Austin, a US$ 1,325 milhão.
O Texas conserva uma estrutura de preços diferente das áreas mais exclusivas do sul da Flórida. Uma análise do Realtor.com publicada em março de 2026 situou o limite de entrada nos 5% das residências mais caras em aproximadamente US$ 750 mil em San Antonio, US$ 794 mil em Houston e US$ 952 mil em Dallas-Fort Worth.
Esses valores contrastam com os US$ 3,3 milhões que delimitavam o mercado de casas de luxo no conjunto do sul da Flórida no primeiro semestre de 2026.
O Texas ainda oferece outra relação entre área, preço e disponibilidade, sobretudo fora de seus enclaves residenciais mais exclusivos. Mas a demanda internacional também deixa sua marca.
De acordo com o 2026 Texas International Residential Transactions Report, da Texas REALTORS®, compradores estrangeiros adquiriram aproximadamente 7.780 residências entre abril de 2025 e março de 2026, ante 7.500 no período anterior.
O valor dessas operações chegou a US$ 4 bilhões. Embora tenha caído em relação aos US$ 4,8 bilhões do relatório anterior, o Texas permaneceu como terceiro principal destino americano dos compradores internacionais, com 12% das aquisições desse segmento.
Uma ressalva importante: 62% desses compradores já moravam nos Estados Unidos com vistos ou como imigrantes recentes, e 57% compraram para usar o imóvel como residência principal. Nem todas as operações, portanto, são de investidores estrangeiros em busca de imóveis de luxo.
Os dados confirmam o atrativo internacional do Texas, mas não permitem atribuir apenas aos latino-americanos a valorização das mansões e das propriedades mais exclusivas. O mercado texano tem uma vantagem estrutural sobre Miami: maior disponibilidade de terrenos e possibilidades de desenvolvimento nas principais regiões metropolitanas. Isso permite ampliar a oferta e conter pressões sobre os preços em determinadas áreas.
A oportunidade de investimento exige considerar o custo total da propriedade. Impostos imobiliários, seguros, manutenção e operação podem representar desembolsos relevantes, especialmente nas residências de grande área e nos imóveis de alto valor.
Os números dimensionam a competição pelo mercado latino-americano e a infraestrutura construída em torno de seus grandes patrimônios.
No Texas, essa expansão também tem uma explicação econômica. Os family offices latino-americanos evoluem para estruturas mais sofisticadas, com necessidades que incluem mercados privados, diversificação internacional, governança corporativa, planejamento sucessório e eficiência tributária.
Uma análise do CFA Institute publicada em junho de 2026 destaca essa transformação: os family offices da América Latina passam de uma concentração na preservação patrimonial para estratégias mais amplas de investimento e administração de riqueza.
Miami enfrenta pressão especialmente visível em suas localizações financeiras e residenciais mais exclusivas. A combinação de demanda corporativa, compradores de alta renda, investimento internacional e oferta limitada elevou o custo de acesso aos ativos mais bem posicionados.
O Texas mantém maior diversidade de preços e possibilidades de desenvolvimento, embora suas principais cidades também tenham um segmento de luxo em expansão e presença crescente de compradores internacionais.
No mercado residencial americano, dados da National Association of Realtors oferecem outra perspectiva. Entre abril de 2025 e março de 2026, estrangeiros adquiriram 67.100 residências existentes nos Estados Unidos, por US$ 45,3 bilhões.
O México foi o segundo país de origem por número de aquisições, com 9.400 imóveis e volume de US$ 5 bilhões. A Flórida concentrou 20% das compras internacionais e o Texas, 12%.
Brickell compete com outras áreas do sul da Flórida. No Texas, as decisões de localização podem se distribuir entre Dallas, Houston e Austin conforme o perfil dos clientes e as necessidades de cada empresa.
O desenvolvimento dos centros offshore americanos cria uma nova dimensão da concorrência: além do acesso aos mercados financeiros, custodiantes e veículos internacionais, é necessário conseguir pagar o custo de se instalar onde esse negócio se concentra.
Em um mercado no qual grandes fortunas buscam preservar, diversificar e ampliar o patrimônio, a infraestrutura imobiliária utilizada para administrar essa riqueza começa a se tornar outro ativo estratégico e, ao mesmo tempo, uma barreira de entrada. Literalmente, a preço de ouro.