
Em um contexto no qual o private equity não conseguiu acompanhar o desempenho da renda variável, com retornos abaixo do S&P 500 e do MSCI ACWI em um, três e cinco anos, a discussão sobre o valor do prêmio de liquidez volta à mesa. Há uma pergunta no ar: ainda existe espaço para gerar alfa nessa classe de ativos? Especialmente na América do Norte, onde os Estados Unidos continuam sendo o maior e mais profundo mercado de capital privado.
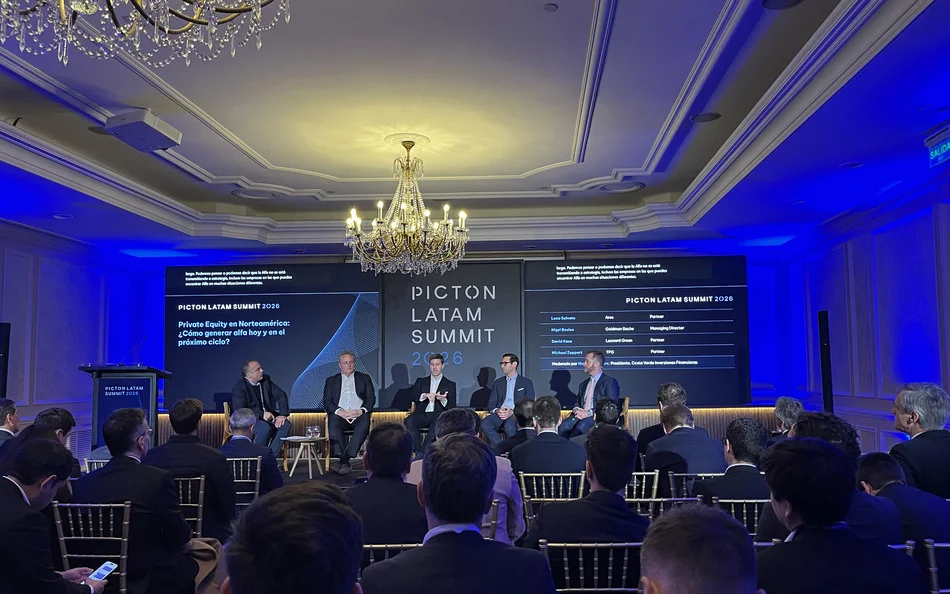
Essa foi a pergunta que reuniu um painel de especialistas de grandes gestoras especializadas, convidados pela empresa latino-americana de distribuição Picton para a edição mais recente de seu Latam Summit. Diante de uma audiência de GPs e LPs de diferentes partes da região, os profissionais de investimentos descreveram um panorama no qual todos estão competindo pelos ativos mais atraentes e a dispersão está obrigando os investidores a serem mais seletivos.
“Há desempenho, mas é preciso saber onde estar”, afirmou Nigel Beslee, Managing Director do Goldman Sachs. Existe um grande desafio de posicionamento para os investidores, que precisam alocar de forma consciente entre as diferentes classes de ativos, em um contexto de elevada incerteza, grandes movimentos de mercado e uma narrativa em torno da tecnologia que está ditando o ritmo das mesas de operações em todo o mundo.
“Ninguém está buscando os retornos medianos em PE”, ressaltou o executivo, já que todos estão buscando os retornos mais altos.
“Mais do que questões como o setor ou a estratégia, são os fatores específicos da companhia que impulsionam o alfa”, lembrou Luca Salvato, sócio da Ares. Além disso, há o fator de certos “riscos existenciais”, como a revolução da IA, que são difíceis de quantificar em um contexto histórico, dado seu caráter de tecnologia sem precedentes.
Com esse pano de fundo, o profissional enfatizou os momentos de mercado. “O momento em que um gestor decide vender o ativo pode gerar muito alfa”, afirmou.
A revolução tecnológica
Embora o capital privado e a renda variável pública tenham dinâmicas e características distintas, os profissionais do painel alertaram que o private equity enfrenta o desafio de superar uma renda variável que vem atingindo novos patamares periodicamente nos últimos anos. Principalmente graças ao efeito das ações conhecidas como as Sete Magníficas — Alphabet, Amazon, Apple, Meta Platforms, Microsoft, Nvidia e Tesla —, que reúnem as empresas consideradas líderes do avanço da IA.
Entre isso e um ecossistema no qual os ciclos de investimento são cada vez mais longos, os investidores precisam buscar formas de acessar os vetores de crescimento a preços razoáveis. “Há uma enorme tendência de as empresas permanecerem com o capital fechado por mais tempo, especialmente as de tecnologia de alto crescimento”, disse Michael Zappert, sócio da TPG, de modo que os LPs precisam avaliar bem por onde acessar essa categoria.
Nesse sentido, a indústria de PE vê uma fonte interessante na aplicação dessa tecnologia nas empresas de suas carteiras. Isso, destacou Zappert, pode gerar muito valor, já que “a IA vai mudar cada aspecto do trabalho”.
Como atualmente é difícil acessar as grandes empresas de tecnologia que lideram nessa frente, o profissional vê mais oportunidades nessa onda de aplicação.
Beslee concordou com a avaliação, destacando que é “difícil” não ver a IA como um dos maiores fatores do mercado; enquanto Salvato acrescentou que, embora essa tecnologia não seja necessariamente uma grande geradora de alfa na classe de ativos, sem dúvida fortalecerá as empresas nas quais investem.
Diversidade cada vez maior de estruturas
Além de criatividade para aproveitar os ventos favoráveis da IA, o contexto atual também exige que os GPs sejam mais criativos na estruturação dos veículos de investimento. “Trata-se de refletir sobre os espaços nos quais você pode fazer algo diferente”, nas palavras de Zappert; enquanto Salvato enfatizou que não se pode negar a importância dos gestores na gestão dos ativos, dada a maior sofisticação do ambiente na América do Norte.
Todos os participantes do painel comentaram suas experiências na aplicação dessa maior flexibilidade, como no caso da Leonard Green. David Kass, sócio da gestora, relatou que a companhia tem precisado manter a flexibilidade na estruturação dos veículos quando os ativos são bons e se encaixam na filosofia de investimento da gestora.
Também é possível buscar caminhos diferentes para investir de forma diversificada na classe de ativos. No caso do Goldman Sachs, destacou-se a estratégia GP Stakes, que investe em participações de gestoras especializadas.
A importância da liquidez
De todo modo, os profissionais concordam que a liquidez continuará sendo uma das variáveis fundamentais para o futuro do capital privado. “Há uma enorme pressão por liquidez”, disse Zappert, especialmente com a forte entrada de recursos registrada pela classe de ativos em 2021. A tendência predominante nas carteiras, ressaltou, é ter um nível maior de liquidez, não menor.
Por isso, um espaço que se abriu com força foi o dos fundos secundários e dos veículos de continuação, que criaram novas possibilidades de liquidez para as gestoras de PE. A indústria está concentrando a atenção no DPI (Distributed to Paid-In Capital, índice de distribuições sobre o capital investido), comentou Kass, de modo que as distribuições geram sua própria pressão sobre a gestão da carteira. “Em algum momento, você precisa gerar liquidez”, disse.
Olhando para o futuro, acrescentou Salvato, os veículos de continuação “vieram para ficar” e “estão se tornando uma parte importante do ecossistema”. Ressalvou, porém, que esse espaço também apresenta um alto nível de dispersão nos resultados.