

Os mercados privados estão ganhando protagonismo nas carteiras globais de investidores tanto institucionais quanto de varejo. Em um cenário no qual os índices públicos apresentam níveis elevados de concentração e valuations exigentes, o private equity oferece acesso a um universo empresarial mais amplo e a fontes de geração de valor diferentes daquelas encontradas nos mercados listados.
Atualmente, cerca de 40% do S&P 500 está concentrado em apenas dez empresas, ante uma média de aproximadamente 25% nos últimos 30 anos. Ao mesmo tempo, o mercado público norte-americano negocia em torno de 17,7 vezes EV/EBITDA, próximo dos níveis mais elevados da última década.
O universo privado, por outro lado, continua se expandindo. Aproximadamente 74% das empresas norte-americanas com receitas superiores a US$ 100 milhões são privadas, enquanto, em 2025, havia 13.261 companhias apoiadas por private equity nos Estados Unidos, frente a 5.489 empresas listadas. Isso significa que limitar uma carteira exclusivamente aos mercados públicos deixa de fora uma parcela significativa da economia e das oportunidades de investimento disponíveis. E, quando consideramos o ecossistema de IA, alguns participantes importantes, como Anthropic e OpenAI, ainda são empresas privadas.
Mais do que um prêmio de iliquidez
A atratividade do private equity não está apenas em um potencial prêmio de iliquidez. Seu modelo de propriedade permite que os gestores trabalhem ativamente com as empresas em sua estratégia, crescimento, eficiência operacional e estrutura de capital, com um horizonte de investimento menos condicionado pelos resultados trimestrais.
De fato, mais de 55% da geração de valor típica de um buyout vem do crescimento das receitas e da melhoria das margens, e não simplesmente da alavancagem ou da expansão de múltiplos. Soma-se a isso um ponto de entrada historicamente atrativo: nos últimos 27 anos, os buyouts norte-americanos foram realizados, em média, com múltiplos aproximadamente 29% inferiores aos do mercado público.
Os resultados históricos também mostram o potencial do ativo como complemento de uma carteira tradicional. Entre 2003 e 2025, o MSCI Global Buyout Index gerou um retorno anualizado de 14,8%, frente a 11,7% do S&P 500, com volatilidade anualizada de 10,1%, ante 15,6%. Nos últimos cinco anos, ao desagregar o desempenho do índice norte-americano e considerar o S&P 493 — excluindo as Magnificent Seven —, seu retorno cai significativamente (gráfico anexo).
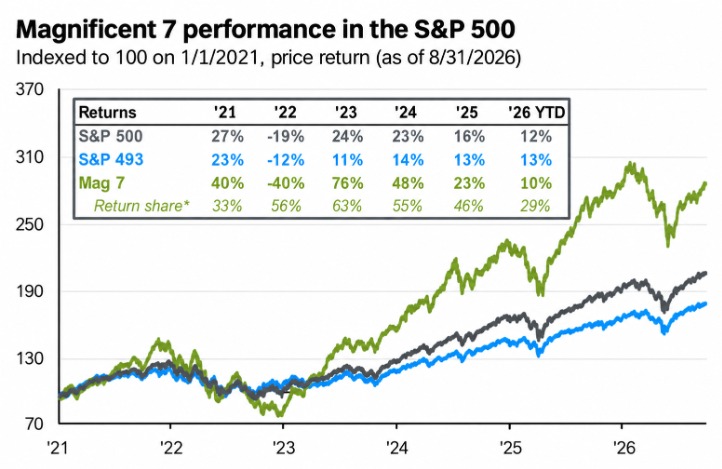
Incorporar private equity pode, portanto, oferecer mais do que um retorno potencial: permite diversificar as fontes de geração de valor de uma carteira. Uma análise histórica de 25 anos mostra que adicionar uma alocação em mercados privados melhorou a relação risco-retorno de diferentes combinações de ações e títulos, deslocando a fronteira para retornos mais elevados em níveis semelhantes de risco.
Uma nova forma de acessar o private equity
O surgimento das estruturas evergreen está reduzindo várias das barreiras que tradicionalmente limitaram o acesso ao private equity. Em comparação com o modelo drawdown, esses veículos permitem investir o capital desde o início, evitam a necessidade de administrar capital calls, reduzem o efeito da J-curve e oferecem janelas periódicas de liquidez, sujeitas às condições de cada fundo.
Nesse contexto, a Neuberger criou o fundo Neuberger Global Private Equity Access Fund (“Global Access”), um veículo evergreen que busca oferecer uma porta de entrada diversificada e mais simples aos mercados privados.
O fundo constrói sua carteira principalmente por meio de coinvestimentos diretos e uma pequena alocação em transações secundárias, aproveitando a plataforma e os relacionamentos da Neuberger com alguns dos principais private equity sponsors globais. A partir de um único investimento, permite acessar uma carteira diversificada por empresas, setores, geografias, sponsors e anos de investimento. O fundo já conta com mais de três anos de track record e um AUM de US$ 2 bilhões, com retorno de 12,76% no acumulado de 2026 (classe LI USD).
Um de seus principais diferenciais é a simplicidade operacional em comparação com o modelo tradicional de private equity: não exige capital calls, não estabelece um período mínimo de permanência e permite o acesso com investimentos a partir de US$ 10 mil. Além disso, sua operação se assemelha à de um fundo mútuo tradicional: o investidor realiza uma única ordem, indicando o ISIN da classe correspondente e o valor a ser investido, sem a necessidade de administrar chamadas de capital posteriores. Somam-se a isso subscrições e resgates mensais, sendo estes últimos sujeitos a um limite trimestral líquido de 5% do NAV.
A carteira combina oportunidades ao lado de gestoras como 3i, Ares, EQT, KKR, Thoma Bravo e Platinum Equity, entre outras, e já incluiu empresas como Action, Bending Spoons, Vinted e Ryan. Dessa forma, o veículo busca combinar as vantagens do private equity — acesso a empresas privadas, diversificação e geração ativa de valor — com uma estrutura mais simples de incorporar a uma carteira.
Uma alocação complementar aos mercados públicos
O objetivo não é substituir a renda variável listada, mas complementá-la. Para investidores com horizonte de longo prazo e capacidade de assumir menor liquidez, o private equity pode ampliar o universo de oportunidades, diversificar as fontes de retorno e reduzir a dependência de índices públicos cada vez mais concentrados.
A evolução das estruturas evergreen acrescenta ainda uma peça importante: uma forma mais acessível de construir e manter essa exposição. Segundo pesquisas recentes, 83% dos assessores financeiros norte-americanos planejavam aumentar suas alocações em ativos alternativos nos três anos seguintes, um sinal do crescente interesse pela incorporação dos mercados privados à construção de carteiras.
Em resumo, a atratividade do private equity combina um universo de investimento mais amplo, valuations de entrada historicamente atrativos, geração ativa de valor e potencial de diversificação. Veículos como o Global Access buscam aproximar essas características de um universo maior de investidores, reduzindo várias das barreiras operacionais que historicamente acompanharam essa classe de ativos.
Sobre a Neuberger. É uma gestora de investimentos independente, fundada em 1939, com presença global e uma longa trajetória em gestão ativa. A empresa administra uma ampla gama de estratégias de renda variável, renda fixa, alternativas e multiativos, com uma abordagem de longo prazo, análise fundamentalista aprofundada e uma forte cultura de gestão de riscos. É reconhecida por sua estabilidade, pelo alinhamento de interesses com os clientes e pelo compromisso com o investimento responsável.
Artigo de Florencio Mas (CFA), Lucas Martins (CAIA) e José Noguerol, managing directors da BECON.
A BECON não garante que estas informações, incluindo as de terceiros, estejam completas e não devem ser consideradas como tal. Não são oferecidas recomendações nem conselhos sobre se um investimento ou estratégia é adequado para um investidor específico. Cada destinatário deste e-mail deve realizar as pesquisas que julgar necessárias para chegar a uma avaliação independente de qualquer investimento e deve consultar seus próprios consultores jurídicos, financeiros, atuariais, contábeis, regulatórios e tributários para avaliar tal investimento. Não se deve presumir que qualquer investimento em títulos, empresas, setores ou mercados identificados e descritos tenha sido ou venha a ser lucrativo. É possível que os pontos de vista ou opiniões expressos não reflitam os da empresa como um todo. Todas as informações estão atualizadas na data deste material e estão sujeitas a alterações sem aviso prévio. O fundo descrito neste documento só pode ser oferecido para venda ou vendido em jurisdições nas quais, ou a pessoas às quais, tal oferta ou venda seja permitida. O fundo só poderá ser promovido se tal promoção for realizada em conformidade com as normas e regulamentos jurisdicionais aplicáveis. Este documento e as informações nele contidas não podem ser distribuídos nos EUA. O DESEMPENHO PASSADO NÃO É GARANTIA DE RESULTADOS FUTUROS.


