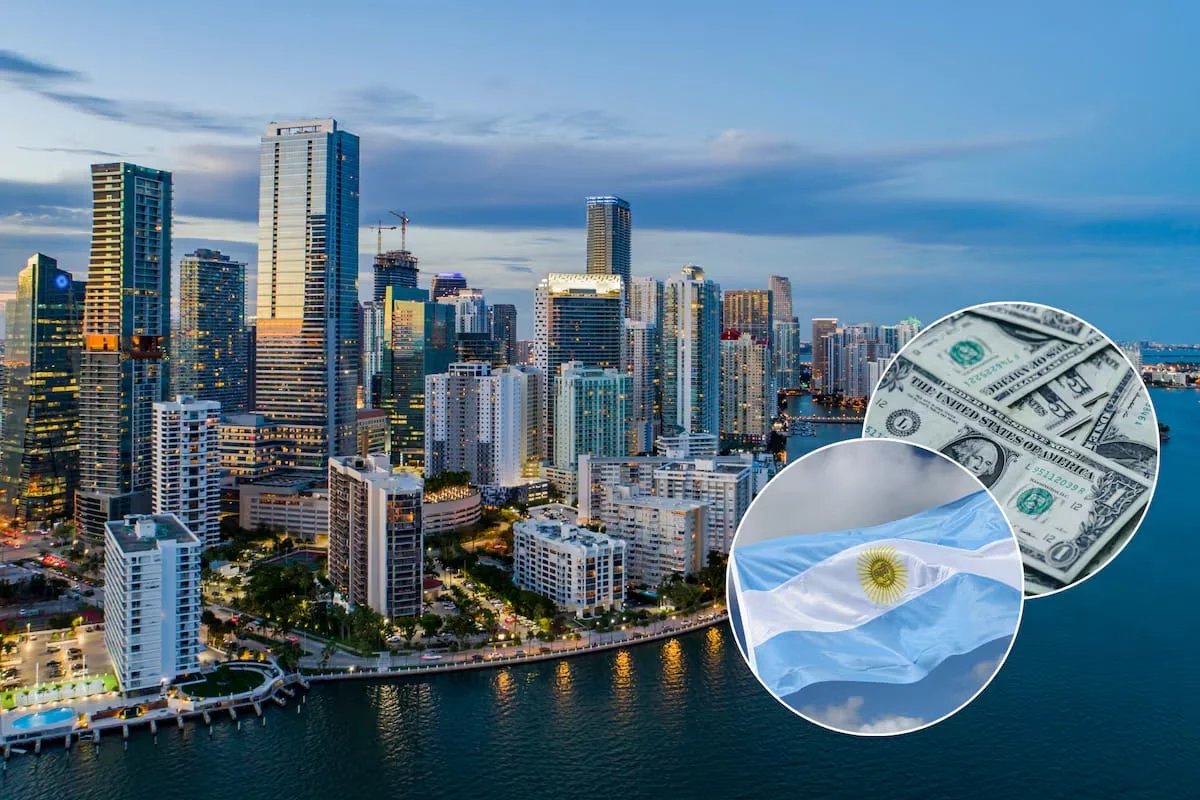
O que têm em comum o presidente da Argentina, Javier Milei, o dólar norte-americano e um destino imobiliário tão distante do país austral quanto Miami? A resposta é: diversificação patrimonial. O chamado “efeito Milei” (consequência do “plano de dolarização endógena”) começa a ganhar uma dimensão que transcende as fronteiras argentinas e chega a 7.090 quilômetros em linha reta pelo continente americano, até Miami.
A política econômica do presidente argentino está modificando o regime cambial e ampliando o uso do dólar na economia. Enquanto isso, em paralelo e de forma nada casual, a Argentina se consolidou como a segunda maior origem de compradores estrangeiros de imóveis no sul da Flórida, um fenômeno que coloca Miami novamente como um dos destinos naturais para a diversificação patrimonial argentina.
Os dados mais recentes da MIAMI REALTORS, divulgados em agosto deste ano, mostram que a Argentina foi, em 2025, o segundo principal país de origem dos compradores estrangeiros de imóveis no sul da Flórida, com 12% do total, atrás apenas da Colômbia, que representou 15%. México e Brasil ocuparam conjuntamente o terceiro lugar, com 7% cada. Os compradores argentinos e colombianos, em conjunto, representaram 27% de todas as operações internacionais concluídas em South Florida.
Assim, enquanto o governo de Javier Milei avança em direção a uma economia na qual o peso e o dólar competem com maior liberdade, os argentinos mantêm uma presença crescente em um dos mercados imobiliários mais internacionalizados do mundo: Miami.
O fenômeno adquire uma dimensão particular porque ocorre após uma mudança profunda no regime econômico argentino. Milei chegou à Presidência com a promessa de dolarizar a economia e eliminar o Banco Central, mas o programa implementado evoluiu para algo diferente: uma economia bimonetária na qual o peso continua existindo, mas o dólar ganha espaço nas operações financeiras, comerciais e de poupança.
É justamente aí que surge a ligação dessa política econômica com Miami. A política oficial não está provocando uma dolarização legal imediata da Argentina, mas criando as condições para que os agentes econômicos possam escolher com maior liberdade a moeda na qual poupam, investem e realizam determinadas transações. O próprio Banco Central argentino define sua estratégia como um regime de “competição de moedas” e avançou em instrumentos que permitem operar em dólares dentro do sistema financeiro doméstico.
Para os argentinos com capacidade de poupança e investimento internacional, o resultado é relevante: o dólar deixa de ser apenas um refúgio contra a inflação ou uma moeda utilizada em determinados segmentos do mercado imobiliário e começa a se integrar mais abertamente ao sistema financeiro formal do país. E, quando a poupança se dolariza, o próximo passo natural para alguns patrimônios é perguntar onde alocar esses dólares. É então que Miami entra no radar.
A dolarização prometida ficou para trás, bem-vinda a competição entre moedas
A estratégia de Milei exige uma precisão conceitual. O presidente argentino fez da dolarização uma das principais bandeiras de sua campanha eleitoral de 2023. A ideia original implicava substituir o peso pelo dólar e fechar o Banco Central como emissor de moeda.
No entanto, a política implementada desde o início de sua administração seguiu outro caminho, e a maioria das análises dentro e fora da Argentina coincide nesse ponto. O governo primeiro concentrou seus esforços em eliminar o déficit fiscal e interromper o financiamento monetário do Tesouro. Posteriormente, avançou na liberalização cambial e na redução dos controles para acessar o mercado de câmbio.
Em abril de 2025, o Banco Central colocou em prática a terceira fase do programa econômico, com um regime de flutuação cambial dentro de bandas e um processo de flexibilização do mercado de câmbio. A autoridade monetária justificou o novo modelo pela natureza bimonetária da economia argentina e indicou expressamente que a transição para uma maior competição entre moedas fazia parte do programa.
O Fundo Monetário Internacional descreveu posteriormente o novo marco como uma transição para uma maior flexibilidade cambial e uma redução das restrições sobre as operações de câmbio. O organismo indicou que, no médio prazo, o objetivo era avançar para um regime no qual o peso e o dólar coexistissem dentro de uma economia bimonetária. Essa diferença não é pequena.
Em uma dolarização tradicional, o dólar substitui o peso como moeda. No modelo argentino, o objetivo é permitir que ambas as moedas concorram. Isso explica algumas das medidas que o BCRA vem adotando.
Durante 2025, por exemplo, foi novamente permitida a abertura de contas correntes em dólares e a utilização de cheques eletrônicos denominados nessa moeda. Também foram desenvolvidos mecanismos para permitir pagamentos com cartões de débito em dólares, operações por QR e débitos programados em pesos ou dólares.
A mudança também começa a ser observada no comportamento financeiro das famílias. O BCRA informou que, durante 2025, aumentou o número de pessoas com contas em moeda estrangeira, em um contexto de competição entre moedas. Em junho daquele ano, além disso, os depósitos a prazo em moeda estrangeira haviam aumentado 53,8% durante o primeiro semestre.
Ou seja, o processo não consiste apenas em permitir que os argentinos comprem dólares com maior facilidade. O sistema financeiro começa a oferecer mais mecanismos para guardar, movimentar, investir e utilizar esses dólares, e isso potencialmente muda a relação entre a poupança doméstica e os ativos internacionais.
A ponte para Miami
Para um investidor argentino, ter dólares em uma conta bancária local e ter um ativo denominado em dólares nos Estados Unidos são decisões completamente diferentes. A primeira mantém o capital dentro do sistema financeiro argentino. A segunda incorpora uma dimensão de diversificação geográfica e jurisdicional.
Miami é especialmente relevante porque, durante décadas, tornou-se um dos principais destinos do patrimônio latino-americano. O mercado não oferece apenas imóveis residenciais, mas também concentra incorporadoras, advogados, gestores de patrimônio, assessores fiscais, gestores imobiliários e serviços financeiros especializados em clientes internacionais.
Os números da MIAMI REALTORS mostram a dimensão desse fenômeno. Durante 2025, os compradores estrangeiros adquiriram 5.300 imóveis residenciais em South Florida, frente a 4.000 em 2024. O valor dessas operações aumentou de US$ 3,1 bilhões para US$ 4,4 bilhões. Por sua vez, a participação dos compradores estrangeiros no mercado residencial do sul da Flórida alcançou 15%, sete vezes a média nacional dos Estados Unidos, de 2%.
Em outras palavras, Miami não é simplesmente mais um mercado imobiliário norte-americano. Na prática, é uma plataforma internacional de investimento imobiliário e, dentro dessa plataforma, a Argentina ocupa uma posição particularmente relevante.
A riqueza argentina volta a olhar para fora
Embora os argentinos tenham sido o segundo maior grupo de compradores estrangeiros em South Florida, não estiveram entre os que realizaram as aquisições de maior valor. O preço mediano de compra dos argentinos foi de US$ 458.100 em 2025. O valor ficou abaixo da Colômbia, com US$ 583 mil; do Brasil, com US$ 777.400; e do México, que liderou o ranking com US$ 934 mil.
Isso sugere que a importância do mercado argentino não decorre necessariamente de uma concentração exclusiva no segmento ultra high net worth. Sua relevância também está no volume e na amplitude da demanda.
Além disso, o comportamento muda significativamente dependendo da região. Em Miami-Dade, que concentrou 73% do volume de compradores estrangeiros de South Florida, a Argentina representou 13% das compras internacionais, atrás apenas da Colômbia, com 18%. Em Broward, os argentinos também ocuparam o segundo lugar, com 15%, enquanto em Palm Beach ocorreu algo diferente: a Argentina foi a principal origem dos compradores estrangeiros, com 34%. A geografia oferece, assim, uma fotografia mais sofisticada do que o simples ranking regional.
Também se destaca o fato de que o capital argentino não está chegando exclusivamente a Miami-Dade. Ele está participando de mercados como Palm Beach, onde o perfil patrimonial e o tipo de imóvel podem ser consideravelmente diferentes.
Mas quanto desse fenômeno pode ser atribuído a Milei? Os dados da MIAMI REALTORS não identificam a política econômica argentina como causa das compras, de modo que esse impulso comprador dos argentinos não é exclusivamente consequência da dolarização de Milei. De fato, os argentinos já eram o principal grupo estrangeiro comprador de imóveis em South Florida em 2024, com 18% de participação, frente a 14% da Colômbia. Mas, em 2025, a Argentina caiu para o segundo lugar, com 12%.
O fato é que Milei não criou do zero um fluxo de capital argentino para Miami. Esse fluxo já existia. O que está mudando é o ambiente no qual esse capital é gerado, mantido e pode sair do país.
A eliminação de boa parte dos controles cambiais, a maior disponibilidade de produtos financeiros em dólares e a estratégia de competição entre moedas reduzem algumas das barreiras que, durante anos, separaram a poupança argentina dos mercados internacionais. O FMI indicou que a flexibilização cambial e a retirada de restrições fazem parte da nova fase do programa econômico. A conexão, portanto, é menos direta do que sugeriria uma simples relação de causa e efeito.
A particularidade da Argentina é que sua população possui uma longa tradição de poupança em dólares. O problema histórico não tem sido necessariamente a ausência de demanda pela moeda norte-americana, mas a forma como essa poupança foi acumulada e administrada em um contexto de controles cambiais, inflação elevada e episódios recorrentes de instabilidade.
O programa de Milei tenta modificar justamente esse modelo. O Banco Central indicou que a eliminação de restrições e as medidas destinadas a promover a competição entre moedas estão impulsionando a oferta de produtos de poupança e investimento em moeda estrangeira. Se o processo se consolidar, a mudança pode ser relevante para a indústria de gestão patrimonial.
Durante anos, uma parte importante da discussão financeira argentina esteve concentrada em uma pergunta defensiva: como proteger o patrimônio da inflação e da depreciação do peso? Hoje, com uma economia mais aberta e um mercado cambial menos restrito, a pergunta pode começar a mudar para: como alocar globalmente um patrimônio denominado em dólares?
A diferença parece semântica, mas, para a indústria financeira, é enorme. A primeira pergunta gera demanda por refúgios, enquanto a segunda gera demanda por asset allocation. E é aí que aparecem fundos internacionais, títulos norte-americanos, ações, ETFs, private markets, estruturas offshore e, naturalmente, imóveis, segmento no qual Miami compete.
O efeito de repercussão
O paradoxo é que uma política desenvolvida fundamentalmente para transformar a economia argentina pode acabar produzindo efeitos sobre outros mercados. A abertura cambial não cria dólares e tampouco cria automaticamente novos patrimônios. O que ela faz é modificar as restrições e os incentivos sob os quais esses patrimônios são administrados.
Se o processo de estabilização conseguir se consolidar e se a competição entre o peso e o dólar se aprofundar, uma parcela dos poupadores argentinos poderá passar de uma lógica de acumulação defensiva de dólares para uma lógica mais sofisticada de investimento.
Essa transição pode beneficiar diferentes centros financeiros internacionais. Miami possui uma vantagem particular: para a América Latina, funciona simultaneamente como destino imobiliário, centro financeiro, plataforma empresarial e jurisdição de diversificação patrimonial. Por isso, o segundo lugar da Argentina no ranking da MIAMI REALTORS não deveria ser interpretado apenas como uma notícia do mercado imobiliário.
Também pode ser interpretado como uma pequena janela para uma mudança maior na arquitetura do patrimônio argentino. O “efeito Milei”, nesse sentido, não consiste necessariamente no fato de que a dolarização tenha enviado uma avalanche de argentinos para comprar apartamentos em Miami. O fenômeno mais profundo é outro: ao permitir que o dólar circule com maior liberdade dentro da economia argentina, o governo está reduzindo a distância entre a poupança argentina e os mercados internacionais.
Assim, quando essa distância diminui, Miami — com seu histórico vínculo com o capital latino-americano — surge naturalmente nesse percurso. Por enquanto, os dados permitem falar de uma correlação e de um mecanismo econômico plausível, não de uma causalidade comprovada, mas o movimento merece acompanhamento.
Se a Argentina passar de uma economia na qual o dólar funciona principalmente como refúgio para outra na qual compete formalmente com o peso argentino como moeda de poupança, transação e investimento, o impacto potencial não termina em Buenos Aires. Também pode terminar, literalmente, em Brickell, Miami Beach ou Palm Beach.